A realização de uma grande conquista patrimonial frequentemente traz consigo o desafio de reestruturar o orçamento doméstico para acomodar novas parcelas e despesas acessórias. Saber como organizar as finanças logo após assumir um compromisso expressivo é determinante para evitar o endividamento excessivo e preservar o equilíbrio do fluxo financeiro pessoal.
Sem um método estruturado de gestão orçamentária, o comprometimento de renda pode ultrapassar patamares seguros, comprimindo a liquidez indispensável para a manutenção do padrão de vida familiar. Por essa razão, entender a dinâmica entre taxa de juros nominal, Custo Efetivo Total (CET) e reserva de segurança transforma a administração das novas obrigações em um processo estratégico e previsível.
Ao longo deste conteúdo, você compreenderá as etapas práticas para diagnosticar suas contas, recalibrar desembolsos discricionários, avaliar o dilema entre amortização de dívidas e preservação de capital, bem como descobrir formas eficientes de renegociação com suporte consultivo especializado.
Sumário
-
Diagnóstico do fluxo financeiro pessoal e impacto no comprometimento de renda
-
Como organizar as finanças: passos práticos para reestruturar o orçamento doméstico
-
Taxa de juros nominal vs Custo Efetivo Total (CET): entendendo os encargos da nova aquisição
-
Manutenção da reserva de emergência vs amortização antecipada da dívida
-
Estratégias de renegociação e planejamento financeiro de longo prazo com suporte especializado
Diagnóstico do fluxo financeiro pessoal e impacto no comprometimento de renda
A aquisição de bens de alto valor representa um marco patrimonial significativo, exigindo uma reestruturação imediata da gestão orçamentária para evitar desequilíbrios estruturais. Compreender métodos eficientes de organização financeira pessoal nesse novo cenário demanda um diagnóstico minucioso das entradas e saídas monetárias, assegurando a sustentabilidade das contas no curto, médio e longo prazo.
O primeiro passo consiste em mapear integralmente o fluxo financeiro pessoal, identificando despesas fixas, variáveis e sazonais. A inclusão de parcelas expressivas, como as decorrentes de contratos bancários, altera a dinâmica orçamentária e impõe limites rígidos ao consumo discricionário para prevenir a inadimplência.
Nesse processo, é fundamental entender como calcular o impacto de um financiamento no orçamento para monitorar o comprometimento de renda mensal. Recomenda-se que os compromissos com parcelas não ultrapassem uma margem prudente da receita líquida disponível. Para conduzir essa análise diagnóstica com máxima precisão técnica, devem ser avaliados os seguintes elementos centrais:
-
Relação entre despesas fixas e variáveis: distinção clara entre custos essenciais de manutenção e gastos passíveis de corte imediato.
-
Margem de segurança para despesas imprevistas: verificação da capacidade de absorção de novos desembolsos sem recorrer a linhas de crédito rotativo de alto custo.
-
Impacto das obrigações acessórias: cômputo regular de seguros, taxas administrativas, manutenções periódicas e tributos patrimoniais vinculados ao bem adquirido.
-
Taxa de poupança residual: percentual de recursos que permanece livre após a liquidação de todas as despesas correntes do mês.
Ao realizar um levantamento fidedigno das movimentações monetárias, o tomador de decisão obtém clareza analítica sobre a real situação do seu patrimônio. Essa base informativa permite ajustar padrões de consumo e adotar estratégias eficientes de remanejamento, preservando a liquidez indispensável para a estabilidade doméstica diante de compromissos contratuais de longo prazo.
Como organizar as finanças: passos práticos para reestruturar o orçamento doméstico
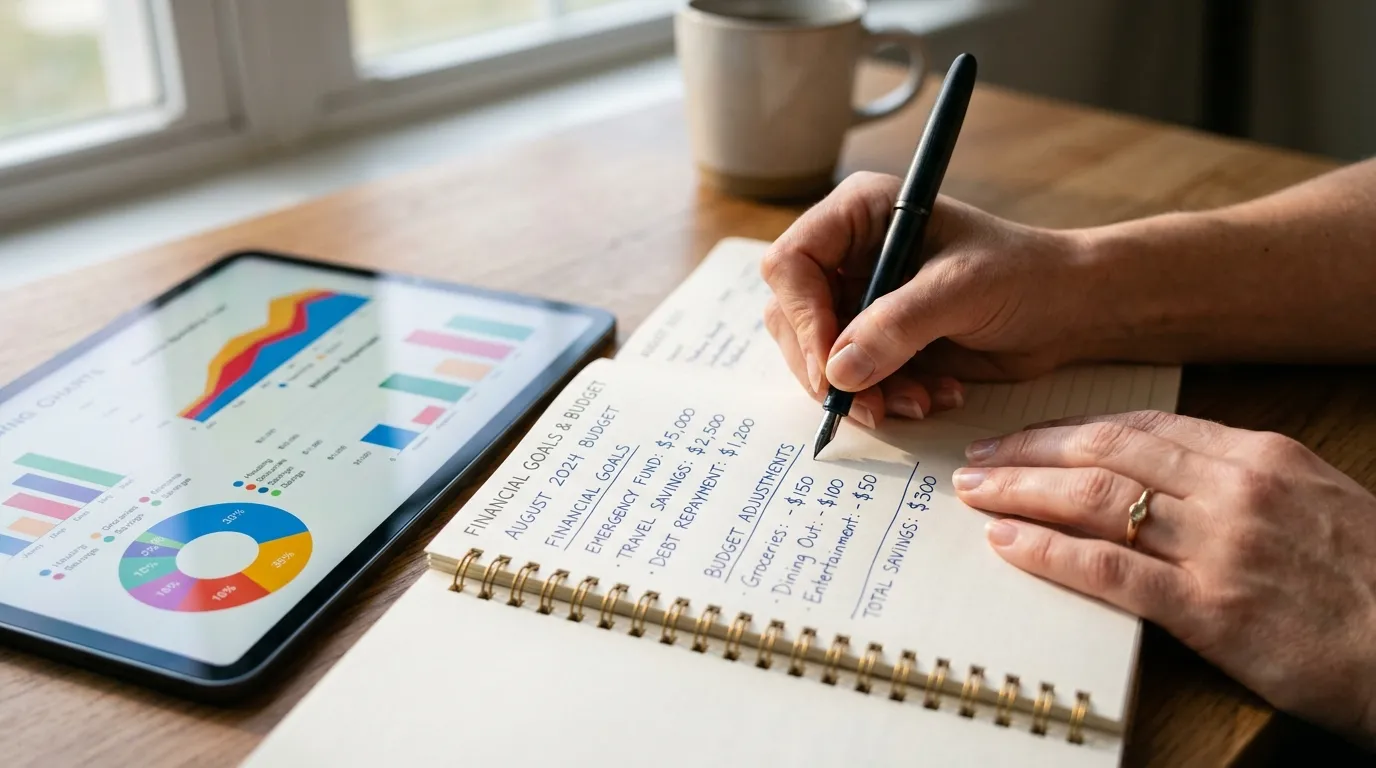
A consolidação de novas obrigações exige um método estruturado para preservar o equilíbrio familiar. Compreender detalhadamente as entradas e saídas de capital permite identificar gargalos operacionais antes que comprometam a liquidez mensal. O ponto de partida consiste em mapear cada despesa recorrente, categorizando os desembolsos entre custos essenciais e gastos discricionários.
Com o propósito de estruturar o planejamento doméstico após assumir compromissos relevantes, recomenda-se adotar uma sequência de etapas práticas voltadas à sustentabilidade do patrimônio:
-
Mapeamento do fluxo de capital: registre todas as fontes de renda e despesas correntes, estruturando um orçamento familiar eficiente para obter clareza sobre o saldo disponível mensalmente para contingências operacionais.
-
Cálculo do comprometimento de renda: avalie a porcentagem dos rendimentos direcionada ao pagamento de parcelas, assegurando que as obrigações permaneçam dentro de limites seguros para o orçamento doméstico.
-
Revisão de contratos existentes: analise a taxa de juros e o Custo Efetivo Total (CET) de dívidas ativas para identificar oportunidades de renegociação ou portabilidade vantajosa.
-
Recomposição da reserva de emergência: estabeleça aportes regulares para saber exatamente quanto guardar e onde investir na reserva de emergência, protegendo a família contra imprevistos operacionais ou oscilações de renda.
A aplicação contínua dessas diretrizes assegura maior previsibilidade orçamentária e mitiga riscos de endividamento excessivo. O monitoramento frequente dos índices de endividamento permite recalibrar prazos de pagamento e definir se a amortização de dívidas deve ter prioridade sobre novos investimentos. Com disciplina e análise técnica, a família estabelece um planejamento financeiro de longo prazo robusto e resiliente.
Nesse cenário de reestruturação, contar com o suporte consultivo da Financia Tudo representa um diferencial estratégico decisivo. Por meio de especialistas qualificados e uma ampla rede de instituições parceiras, a plataforma analisa o perfil do tomador de forma personalizada. Essa consultoria assegura acesso a soluções de crédito e financiamento sob medida, combinando transparência, agilidade e condições competitivas para reestruturar as contas com total segurança patrimonial.
Taxa de juros nominal vs Custo Efetivo Total (CET): entendendo os encargos da nova aquisição
Compreender a composição real das despesas contratuais é indispensável para aprender como organizar as finanças antes de pedir um financiamento. Frequentemente, a taxa de juros nominal divulgada não reflete o valor integral da operação, visto que desconsidera encargos administrativos e tributários obrigatórios.
O custo efetivo total cet guia completo para comparar propostas de credito consolida todas as variáveis da transação financeira, revelando o percentual real pago ao longo do contrato. A avaliação minuciosa desses componentes assegura decisões equilibradas para o fluxo financeiro pessoal:
-
Imposto sobre Operações Financeiras (IOF): tributo federal incidente diretamente no montante financiado;
-
Tarifas de cadastro e avaliação: custos administrativos operacionais cobrados no momento da contratação;
-
Seguros contratuais obrigatórios: coberturas como Danos Físicos ao Imóvel (DFI) ou Morte e Invalidez Permanente (MIP).
Abaixo, comparam-se os diferentes modelos de análise de crédito e seus reflexos no orçamento doméstico:
|
Eixo de Comparação |
Método Tradicional Balcão |
Financia Tudo (Consultoria Especializada) |
|---|---|---|
|
Taxa de juros vs. Custo Efetivo Total (CET) |
Foco exclusivo na taxa nominal, omitindo tarifas acessórias na abordagem inicial. |
Apresentação transparente do CET consolidado, discriminando todos os encargos. |
|
Impacto no fluxo financeiro vs. Prazo |
Simulações padronizadas que podem sobrecarregar o orçamento mensal. |
Equilíbrio personalizado entre valor da parcela e prazo de quitação. |
|
Atendimento consultivo vs. Genérico |
Contratação direta sem análise aprofundada do perfil financeiro. |
Suporte consultivo individualizado focado em planejamento financeiro de longo prazo. |
Ao realizar o planejamento financeiro de longo prazo, ponderar entre a amortização de dívidas e a manutenção de uma reserva de emergência garante que o patrimônio cresça sem comprometer a estabilidade familiar. O atendimento consultivo qualificado da Financia Tudo proporciona segurança jurídica e previsibilidade orçamentária para renegociações e novas aquisições de Financiamento Imoveis Residenciais.
Manutenção da reserva de emergência vs amortização antecipada da dívida
Após a aquisição de um bem de alto valor, surge o dilema entre quitar o saldo devedor mais rápido ou preservar a liquidez financeira. A tomada de decisão sobre o gerenciamento das despesas nesse cenário exige uma análise técnica criteriosa. Descapitalizar-se totalmente para amortizar parcelas pode deixar o orçamento doméstico vulnerável a imprevistos, enquanto manter recursos parados sob juros elevados encarece o contrato.
A escolha equilibrada depende de avaliar o impacto no fluxo financeiro pessoal e ponderar o Custo Efetivo Total (CET) das operações ativas em comparação com o rendimento de aplicações conservadoras, definindo como escolher entre investir ou amortizar dívidas financeiras com inteligência.
|
Eixo de Análise |
Amortização Agressiva Tradicional |
Preservação Excessiva de Liquidez |
Estratégia Consultiva Financia Tudo |
|---|---|---|---|
|
Reserva de emergência vs. Amortização antecipada |
Esgota o colchão financeiro para abater o saldo devedor rapidamente. |
Mantém capital parado em reservas enquanto acumula juros contratuais altos. |
Equilibra a retenção de liquidez mínima com amortizações estratégicas calculadas. |
|
Taxa de juros vs. Custo Efetivo Total (CET) |
Foca apenas na redução nominal da taxa, ignorando encargos embutidos. |
Desconsidera a defasagem entre o rendimento da reserva e o CET total. |
Avalia o CET global e identifica oportunidades reais de reestruturação de dívidas. |
|
Impacto no fluxo financeiro vs. Prazo total |
Reduz o prazo final, mas compromete severamente a renda mensal imediata. |
Mantém prazos longos sem otimizar o desembolso mensal da família. |
Otimiza parcelas e prazos para preservar a estabilidade financeira mensal. |
|
Atendimento consultivo vs. Abordagem genérica |
Decisão isolada sem simulação de cenários futuros de risco. |
Acomodação em modelos padronizados de caderneta ou conta corrente. |
Suporte consultivo individualizado focado em planejamento financeiro de longo prazo. |
Para estruturar essa transição com máxima segurança patrimonial, recomenda-se adotar critérios analíticos específicos:
-
Manutenção de liquidez mínima: preservar ao menos de três a seis meses de despesas fixas na reserva de emergência antes de alocar recursos extraordinários em abatimentos;
-
Comparação de rentabilidade real: abater a dívida sempre que o CET superar o rendimento líquido das aplicações financeiras conservadoras;
-
Análise de modalidade de amortização: optar entre a redução do valor da parcela mensal ou a diminuição do prazo remanescente, conforme a prioridade orçamentária.
Estratégias de renegociação e planejamento financeiro de longo prazo com suporte especializado
A consolidação patrimonial após a compra de bens de alto valor exige visão prospectiva e métodos estruturados de controle orçamentário. Quando os compromissos mensais pressionam o orçamento doméstico, compreender como colocar as contas em ordem passa obrigatoriamente pela revisão dos contratos vigentes e por entender como organizar as finanças mesmo pagando financiamentos. Nesse contexto, o suporte técnico qualificado viabiliza tomadas de decisão mais eficientes e seguras.
A renegociação de crédito surge como uma ferramenta decisiva para restabelecer o equilíbrio do fluxo financeiro pessoal. Por meio da análise detalhada do custo efetivo total CET e do alinhamento entre indexadores e capacidade de pagamento, é possível reestruturar passivos sem comprometer a sustentabilidade das contas familiares. Contar com assessoria especializada transforma essa etapa em um processo estratégico de preservação de capital.
A Financia Tudo se posiciona como uma parceira estratégica indispensável nesse processo, oferecendo consultoria financeira pautada pela segurança, transparência e agilidade. Por meio de uma ampla rede de bancos parceiros, nossos especialistas avaliam o perfil de cada cliente para apresentar soluções sob medida com condições altamente competitivas. O suporte completo, desde a análise preliminar até a formalização das operações, assegura decisões conscientes e alinhadas aos objetivos de longo prazo.
Para estruturar um planejamento financeiro de longo prazo eficiente e resiliente a oscilações econômicas, recomenda-se adotar as seguintes práticas:
-
Revisão sistemática de contratos: monitoramento constante das taxas praticadas pelo mercado para identificar oportunidades de redução do CET e dos encargos incidentes.
-
Estratégia de amortização de dívidas: direcionamento de recursos extraordinários e avaliação cuidadosa sobre como escolher entre investir ou amortizar dívidas financeiras, gerando abatimento expressivo de juros futuros.
-
Fortalecimento de reservas estratégicas: manutenção rigorosa da reserva de emergência antes de acelerar quitações, garantindo liquidez contra imprevistos operacionais.
-
Acompanhamento consultivo contínuo: utilização de suporte profissional para reavaliar periodicamente as metas patrimoniais e ajustar o comprometimento de renda conforme a evolução do patrimônio.
Adotar uma abordagem estruturada em conjunto com a Financia Tudo permite converter o peso das obrigações financeiras em um plano sólido de crescimento, assegurando a estabilidade orçamentária necessária para futuras conquistas.
Conclusão
A aquisição de bens de alto valor marca o início de uma nova fase patrimonial que exige disciplina orçamentária, planejamento financeiro de longo prazo e acompanhamento contínuo dos indicadores contratuais. Mapear o fluxo financeiro pessoal e monitorar o comprometimento de renda asseguram que os novos compromissos permaneçam plenamente sustentáveis ao longo do tempo, mitigando riscos de inadimplência e preservando a liquidez indispensável para a estabilidade da família.
Igualmente, compreender a distinção técnica entre a taxa de juros nominal e o Custo Efetivo Total (CET) capacita o consumidor a tomar decisões mais assertivas, seja ao priorizar a amortização de dívidas para abater juros futuros ou ao resguardar a integridade da reserva de emergência contra oscilações de mercado. O equilíbrio entre liquidez e quitação antecipada representa o alicerce de uma gestão patrimonial sólida e resiliente.
Para otimizar essa reorganização com total segurança e transparência, contar com o suporte consultivo da Financia Tudo é a escolha ideal. Nossa equipe de especialistas analisa o seu perfil de forma personalizada, conectando você a uma ampla rede de instituições parceiras para viabilizar condições altamente competitivas, renegociações estratégicas e soluções de crédito sob medida. Descubra agora mesmo como organizar as finanças com eficiência e solicite uma consultoria especializada para transformar seus objetivos em conquistas estruturadas.
Perguntas Frequentes
Qual é o limite seguro de comprometimento de renda após uma aquisição relevante?
O patamar prudente para o comprometimento de renda com parcelas de financiamentos e dívidas estruturadas situa-se entre 20% e 30% da renda líquida familiar. Ultrapassar essa faixa eleva substancialmente o risco de inadimplência diante de imprevistos e comprime a margem do orçamento doméstico destinada a despesas essenciais e aportes na reserva de emergência.
Por que o Custo Efetivo Total (CET) é mais relevante do que a taxa de juros nominal?
O Custo Efetivo Total (CET) engloba não apenas a taxa de juros nominal, mas todos os tributos obrigatórios (como o IOF), tarifas administrativas de abertura e avaliação de crédito, além de seguros exigidos em contrato. Avaliar o CET proporciona a dimensão real do custo da operação, evitando distorções no fluxo financeiro pessoal.
É melhor priorizar a amortização de dívidas ou manter os recursos na reserva de emergência?
A prioridade técnica reside em preservar uma reserva de emergência equivalente a pelo menos 3 a 6 meses de despesas fixas para assegurar a liquidez familiar. A amortização de dívidas torna-se vantajosa para o excedente de capital, especialmente quando o CET do contrato é superior ao rendimento líquido das aplicações de renda fixa conservadoras.
Como a consultoria especializada auxilia na reestruturação do orçamento doméstico?
O suporte consultivo qualificado analisa detalhadamente o perfil do tomador para identificar gargalos no fluxo financeiro, negociar taxas mais competitivas e viabilizar a portabilidade de crédito. Essa assessoria permite reestruturar prazos e parcelas de acordo com a capacidade real do tomador, trazendo segurança e previsibilidade ao planejamento financeiro de longo prazo.