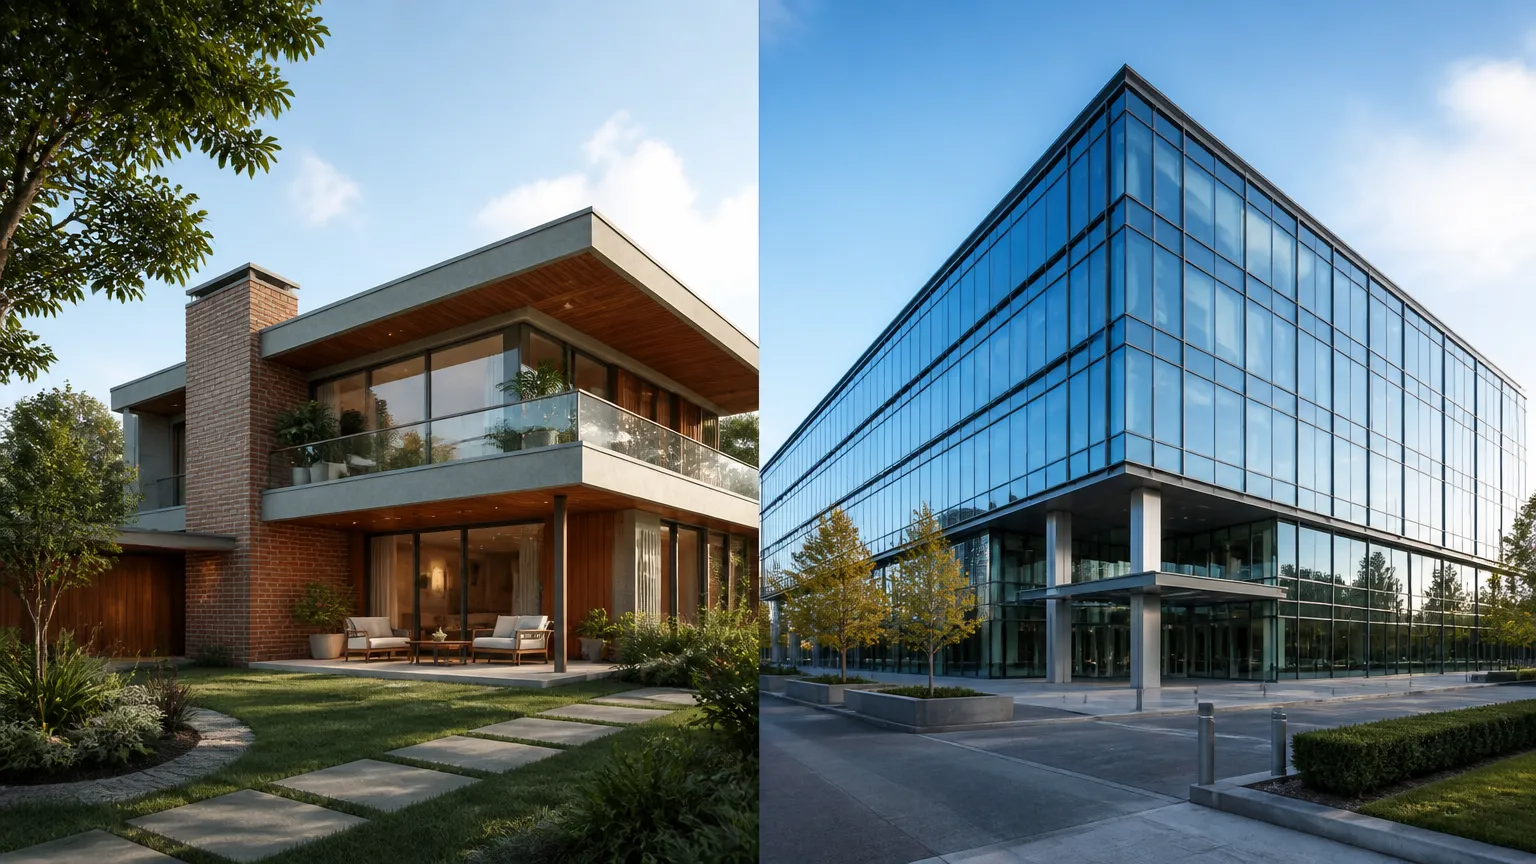
A tomada de decisão estratégica na gestão de ativos imobiliários exige compreender com profundidade a diferença entre imóvel residencial e comercial. A destinação de cada propriedade altera drasticamente os critérios de precificação, os índices de rentabilidade e a dinâmica de mercado envolvida na valorização patrimonial.
Enquanto unidades habitacionais oferecem maior previsibilidade e ampla liquidez com base na demanda constante por moradia, os espaços corporativos destacam-se pelo retorno superior de locação e contratos de longo prazo. Analisar essas variáveis com precisão técnica é indispensável para investidores e proprietários que buscam otimizar rendimentos e mitigar riscos.
Neste guia completo, exploramos métricas fundamentais como cap rate, liquidez imobiliária, enquadramentos na Lei do Inquilinato e linhas de crédito especializadas para consolidar uma gestão patrimonial sólida e sustentável.
Sumário
-
Critérios fundamentais de avaliação patrimonial para ativos residenciais e comerciais
-
Rentabilidade e liquidez: cálculo de cap rate vs taxa de vacância em cada segmento
-
A principal diferença entre imóvel residencial e comercial na legislação e contratos
-
Financiamento imobiliário e linhas de crédito aplicáveis a cada perfil de imóvel
-
Uso estratégico do patrimônio como garantia em operações de home equity
Critérios fundamentais de avaliação patrimonial para ativos residenciais e comerciais
A correta avaliação patrimonial constitui a base para qualquer tomada de decisão estratégica no mercado imobiliário. Compreender as particularidades entre as duas modalidades exige uma análise criteriosa de variáveis econômicas, estruturais e regulatórias, visto que cada categoria de ativo atende a dinâmicas financeiras distintas. Enquanto unidades habitacionais priorizam fatores ligados à qualidade de vida e demografia local, os espaços corporativos são estritamente mensurados pela capacidade de geração de receita operacional e pelo fluxo comercial do entorno.
Para mensurar o valor intrínseco e o potencial de retorno de cada tipologia ao buscar opções de Financiamento Imoveis Comerciais, especialistas e investidores devem considerar parâmetros técnicos essenciais:
-
Zoneamento urbano e conformidade legal: Determinação do uso permitido do solo conforme as diretrizes municipais e planos diretores, definindo restrições operacionais e licenças necessárias.
-
Métricas de rentabilidade operacional: Cálculo detalhado de cap rate e yield de locação para mensurar a relação entre o fluxo de caixa líquido projetado e o custo de aquisição do ativo.
-
Custos recorrentes e conservação: Impacto financeiro gerado por custos de manutenção e condomínio, os quais afetam diretamente a margem líquida da operação imobiliária.
-
Perfil de ocupação e demanda: Densidade populacional para unidades habitacionais versus índice de circulação de clientes, infraestrutura logística e concentração corporativa para espaços empresariais.
A precisão nessa triagem técnica viabiliza estratégias seguras de expansão patrimonial e mitiga exposições financeiras indesejadas ao longo dos ciclos econômicos, especialmente ao planejar como preparar seu imóvel para avaliação bancária.
Rentabilidade e liquidez: cálculo de cap rate vs taxa de vacância em cada segmento
A mensuração do retorno financeiro exige a compreensão aprofundada do comportamento dos índices de mercado em ambos os setores. Dois fatores primordiais regem essa dinâmica: o cap rate (taxa de capitalização), que relaciona a receita líquida anual de locação ao valor total do bem, e a taxa de vacância, que mensura o tempo de ociosidade do espaço.
Empreendimentos corporativos costumam oferecer retornos percentuais mais expressivos, com contratos de longo prazo atrelados a índices de correção formais. Em contrapartida, as unidades residenciais apresentam uma liquidez imobiliária historicamente superior, mitigando os custos de manutenção e condomínio decorrentes de períodos sem locatários.
|
Eixo de Comparação |
Segmento Residencial Tradicional |
Segmento Comercial Tradicional |
Abordagem Consultiva Financia Tudo |
|---|---|---|---|
|
Rentabilidade e retorno sobre o investimento (Yield/Cap Rate) |
Cap rate moderado, oscilando entre 4% e 6% ao ano em média. |
Cap rate elevado, frequentemente entre 7% e 10% anuais. |
Maximização do yield via estruturação sob medida e assessoria estratégica. |
|
Risco de vacância e velocidade de liquidez |
Alta liquidez para revenda ou nova locação com menor tempo ocioso. |
Maior risco de vacância prolongada diante de oscilações econômicas. |
Planejamento patrimonial voltado a mitigar períodos de ociosidade do ativo. |
|
Condições de financiamento e taxas de juros aplicáveis |
Linhas de crédito habitacionais acessíveis com prazos estendidos. |
Exigências operacionais maiores e prazos médios reduzidos. |
Acesso a ampla rede de bancos parceiros com taxas de juros competitivas. |
|
Complexidade jurídica e prazos contratuais de locação |
Contratos regidos pela legislação locatícia geral com padrão de 30 meses. |
Contratos atípicos ou comerciais de 5 a 10 anos com garantias robustas. |
Suporte completo na avaliação de riscos contratuais e regulatórios. |
|
Potencial de valorização e uso como garantia de crédito |
Valorização constante ligada à expansão urbana e infraestrutura local. |
Valorização atrelada ao desenvolvimento e polo corporativo da região. |
Otimização do bem para operações de home equity e expansão de capital. |
A determinação da estratégia ideal depende do equilíbrio entre previsibilidade de renda e tolerância ao risco. Investidores atentos utilizam critérios técnicos rigorosos para orientar a alocação:
-
Projeção da receita líquida descontando custos de condomínio, impostos e taxas de administração;
-
Histórico da taxa de vacância média praticada no microbairro da propriedade;
-
Possibilidade de monetização futura via crédito com garantia de imóvel por meio do Home Equity.
A principal diferença entre imóvel residencial e comercial na legislação e contratos
A estruturação jurídica representa um dos pilares mais críticos na gestão patrimonial, definindo obrigações, prazos e garantias contratuais. Embora ambos os segmentos estejam sob a égide da Lei do Inquilinato (Lei nº 8.245/1991), o contraste central reside na flexibilidade das cláusulas, na finalidade de uso do espaço e nos mecanismos de proteção conferidos a cada modalidade de locatário. Ao analisar o mercado, compreender a distinção entre crédito comercial ou residencial ajuda a planejar melhor cada transação patrimonial.
Nas locações residenciais, o ordenamento jurídico prioriza o direito à moradia, estabelecendo regras mais rígidas quanto à retomada do bem e prazos mínimos convencionais de trinta meses para garantir a denúncia vazia simplificada. Por outro lado, os contratos corporativos conferem maior autonomia às partes, acomodando modelos atípicos e demandas operacionais complexas.
As principais distinções regulatórias e contratuais abrangem fatores determinantes para investidores e proprietários:
-
Direito de renovação compulsória: O locatário empresarial possui amparo legal para pleitear a renovação judicial do contrato (ação renovatória), desde que cumpra requisitos cumulativos, como contrato escrito com prazo determinado mínimo de cinco anos e exploração do mesmo ramo de atividade por pelo menos três anos ininterruptos, visando à proteção do fundo de comércio.
-
Estruturação de contratos atípicos: Empreendimentos corporativos viabilizam modalidades como contratos Built to Suit (construção sob medida) e Sale and Leaseback, nos quais as partes podem convencionar a renúncia ao direito de revisão do valor locatício e estipular multas rescisórias integrais até o término da vigência.
-
Encargos e conservação: No âmbito empresarial, é frequente a transferência integral de despesas ordinárias e extraordinárias de adaptação estrutural para o ocupante, enquanto na locação para moradia os custos de manutenção estrutural e despesas condominiais extraordinárias recaem compulsoriamente sobre o locador. Quem busca expandir o portfólio de habitação pode inclusive recorrer a soluções especializadas como o Financiamento Imoveis Residenciais para viabilizar novas aquisições.
Compreender essas especificidades jurídicas e regulatórias é indispensável para mensurar riscos operacionais, dimensionar a estabilidade do fluxo de caixa e planejar a estruturação de garantias em operações financeiras com sólida segurança, avaliando também como funciona o financiamento de imóveis comerciais no mercado.
Financiamento imobiliário e linhas de crédito aplicáveis a cada perfil de imóvel
A estrutura de capital utilizada para a aquisição de um bem varia conforme a sua destinação de uso. Compreender essa divisão sob a ótica da concessão de crédito é indispensável para estruturar operações sustentáveis, visto que as instituições financeiras aplicam réguas de risco distintas para cada perfil, conforme detalhado no comparativo sobre a diferença entre financiamento comercial e residencial.
No segmento residencial para pessoas físicas, os adquirentes contam com o suporte de programas habitacionais regulamentados, como o Sistema Financeiro de Habitação (SFH) e o Sistema de Financiamento Imobiliário (SFI). Essas modalidades viabilizam o uso dos recursos do FGTS e oferecem prazos de amortização que chegam a 420 meses, resultando em um Custo Efetivo Total (CET) geralmente mais baixo. Em contrapartida, as operações voltadas a espaços corporativos envolvem prazos menores, exigem entradas superiores e demandam garantias mais robustas.
As principais distinções operacionais entre os modelos de crédito abrangem:
-
Sistemas regulatórios: imóveis de moradia enquadram-se com frequência nas regras do SFH, enquanto unidades comerciais são financiadas quase exclusivamente via SFI ou linhas de crédito corporativo para pessoas jurídicas.
-
Percentual de financiamento (LTV): unidades habitacionais permitem financiar até 80% do valor de avaliação, enquanto imóveis comerciais costumam limitar o teto a 50% ou 60% da avaliação técnica.
-
Prazos de amortização: linhas residenciais viabilizam parcelamentos de até 35 anos, ao passo que operações comerciais raramente ultrapassam 10 a 20 anos.
-
Estruturação de garantias imobiliárias: ambos os modelos utilizam a alienação fiduciária, mas empreendimentos corporativos frequentemente demandam fiança bancária ou aval complementar.
-
Uso do home equity: proprietários de bens quitados de qualquer categoria podem acessar o empréstimo com imóvel em garantia para levantar capital de giro ou consolidar passivos a juros atrativos.
A Financia Tudo atua como uma parceira estratégica nesse processo, oferecendo assessoria consultiva personalizada para identificar as melhores soluções de crédito imobiliário do mercado. Com uma ampla rede de bancos parceiros, a plataforma garante processos transparentes, seguros e ajustados ao planejamento financeiro de cada perfil de cliente.
Uso estratégico do patrimônio como garantia em operações de home equity
A consolidação de ativos no mercado imobiliário viabiliza oportunidades que transcendem a simples geração de renda passiva por meio de aluguéis. Compreender as particularidades de cada tipo de propriedade também é fundamental no momento de alavancar recursos financeiros a custos reduzidos, utilizando a estrutura de garantias imobiliárias e home equity para obter capital de giro ou expandir investimentos.
As instituições financeiras realizam uma rigorosa avaliação patrimonial para determinar o valor de mercado e a liquidez do bem oferecido em alienação fiduciária. O tipo de destinação do imóvel impacta diretamente os parâmetros operacionais de crédito, influenciando variáveis determinantes como:
-
Percentual de Loan-to-Value (LTV): Unidades habitacionais costumam alcançar limites de liberação de até sessenta por cento do valor de avaliação, enquanto imóveis corporativos podem ter margens mais conservadoras devido à volatilidade de demanda.
-
Prazos de amortização: Estruturas residenciais frequentemente oferecem prazos de pagamento mais extensos, reduzindo o valor das parcelas mensais e otimizando o fluxo de caixa.
-
Composição de taxas de juros: O risco associado à liquidez do ativo influencia o spread bancário cobrado nas modalidades de crédito com garantia real.
Para estruturar essas operações com máxima eficiência e segurança jurídica, a Financia Tudo atua como parceira estratégica e consultiva. A empresa conecta os tomadores a uma ampla rede de instituições parceiras, identificando as condições mais competitivas do mercado para cada perfil patrimonial.
Por meio de um atendimento consultivo e individualizado, os especialistas da Financia Tudo conduzem análises detalhadas para viabilizar soluções de crédito sob medida. Esse suporte integral abrange desde a avaliação inicial do imóvel até a efetiva liberação dos recursos, garantindo total transparência e agilidade em cada etapa do processo financeiro.
Conclusão
Estruturar uma carteira imobiliária eficiente exige alinhar metas financeiras às características operacionais de cada ativo. Avaliar cap rate, riscos de vacância, normas jurídicas e limites de crédito garante escolhas assertivas e rentáveis no longo prazo.
A Financia Tudo é sua parceira estratégica nesse processo, disponibilizando atendimento consultivo e ampla rede de parceiros para encontrar as melhores soluções de financiamento imobiliário e home equity.
Para expandir seu patrimônio ou alavancar recursos com garantia, compreender a diferença entre imóvel residencial e comercial é essencial. Conte com a Financia Tudo para viabilizar seus projetos com segurança e agilidade.
Perguntas Frequentes
O cap rate de um espaço comercial é sempre superior ao de uma unidade residencial?
Em termos médios de mercado, os imóveis comerciais apresentam um cap rate superior, variando frequentemente entre 7% e 10% ao ano, comparado à faixa de 4% a 6% do segmento residencial. Entretanto, o investidor deve ponderar que ativos corporativos enfrentam maior risco de vacância prolongada em cenários de retração econômica.
Quais são as diferenças jurídicas centrais na locação sob a Lei do Inquilinato?
A locação residencial visa prioritariamente à proteção da moradia com contratos típicos de 30 meses e restrições para retomada do bem. Por sua vez, a locação comercial oferece flexibilidade para contratos atípicos de longo prazo, como Built to Suit, além de assegurar o direito à renovação compulsória para resguardar o ponto empresarial.
Como a destinação do imóvel interfere nas linhas de financiamento bancário?
Imóveis residenciais contam com o suporte de programas habitacionais regulados, possibilitando prazos de amortização de até 35 anos e financiamento de até 80% do valor avaliado. Já os ativos comerciais operam via crédito corporativo ou livre mercado, exigindo entradas maiores de 40% a 50% e prazos de quitação mais curtos.
É possível utilizar qualquer tipologia de imóvel como garantia em operações de crédito?
Sim, tanto imóveis residenciais quanto comerciais quitados podem ser dados em garantia real na modalidade de home equity. Unidades habitacionais costumam viabilizar margens de liberação de crédito maiores e prazos mais longos, enquanto bens corporativos são excelentes alternativas para captação de capital de giro estruturado.
De que forma a Financia Tudo auxilia na estruturação de crédito para o patrimônio?
A Financia Tudo atua como assessoria consultiva independente, conectando clientes a uma ampla rede de instituições financeiras parceiras. A equipe analisa tecnicamente o perfil patrimonial para negociar as taxas de juros mais competitivas do mercado, oferecendo suporte integral desde a avaliação do bem até a liberação dos recursos.