Edificações residenciais antigas frequentemente enfrentam problemas críticos de infraestrutura causados pelo desgaste de redes hidrossanitárias obsoletas. Quando vazamentos recorrentes e perda de pressão comprometem o cotidiano dos moradores, a contratação de um empréstimo para troca de tubulação condominial consolida-se como a medida mais eficiente para custear a reforma sem esgotar as economias prediais. Recorrer à Financia Tudo possibilita conectar a gestão predial a linhas de crédito estruturadas junto a diversas instituições parceiras de forma ágil e segura.
Substituir prumadas deterioradas de ferro fundido por polímeros resistentes como PVC ou PPR exige aportes substanciais. Dessa maneira, ao compreender o funcionamento das modalidades de crédito para condomínios, síndicos e administradoras conseguem planejar intervenções definitivas, assegurando a conservação estrutural e a valorização patrimonial coletiva com total equilíbrio orçamentário.
Sumário
-
Sinais de desgaste predial e a urgência da reforma hidráulica estrutural
-
Financiamento a prazo versus taxa extra imediata: comparativo de impacto financeiro
-
Como funciona o empréstimo para troca de tubulação condominial na prática
-
Requisitos documentais e aprovação em assembleia geral extraordinária
-
Planejamento orçamentário e análise do Custo Efetivo Total da operação
Sinais de desgaste predial e a urgência da reforma hidráulica estrutural
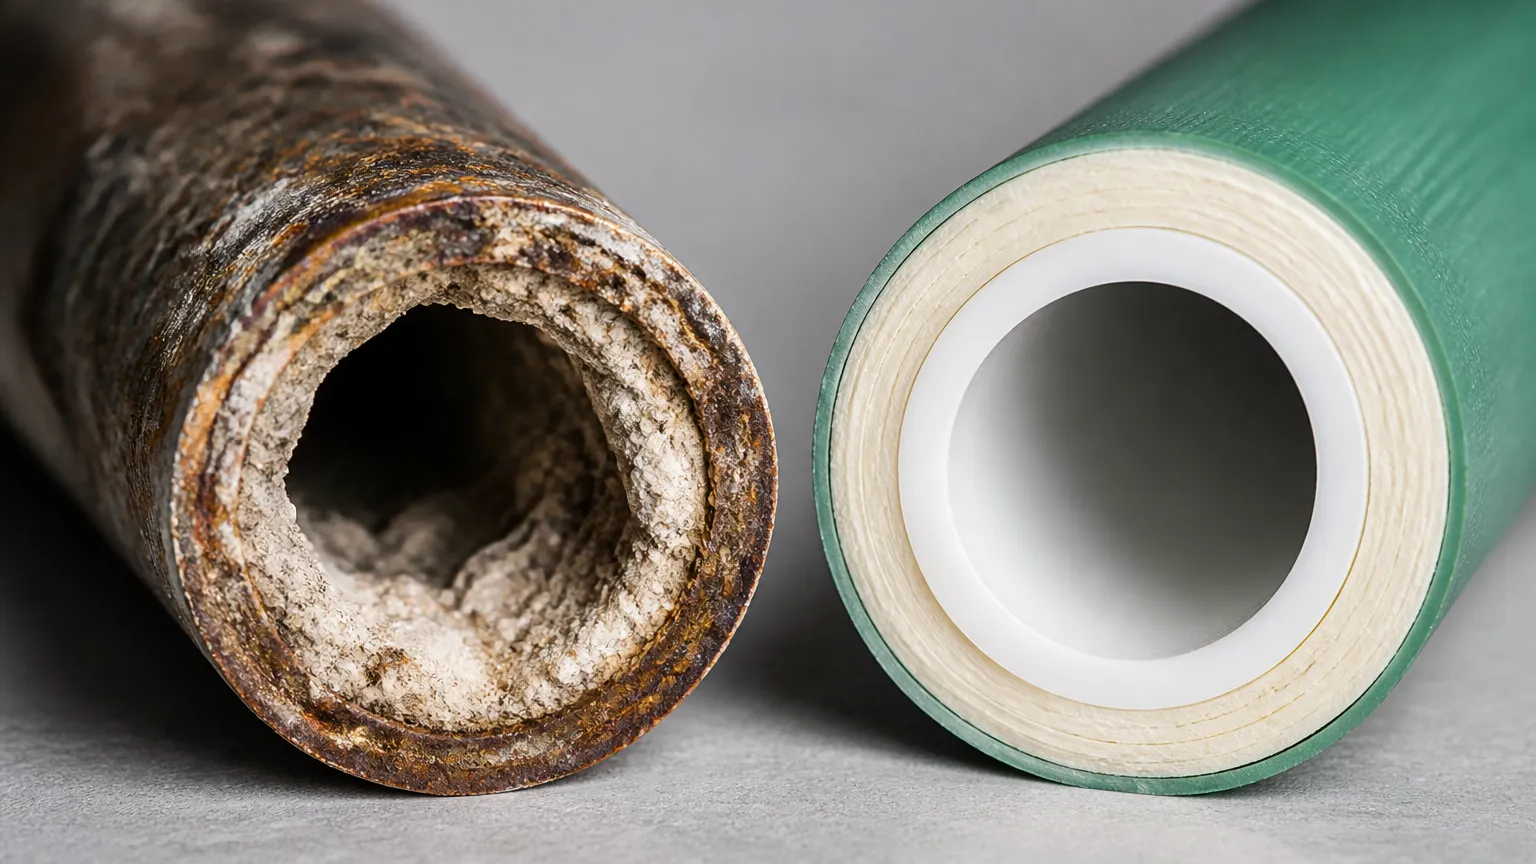
A integridade das instalações hidrossanitárias em edificações com mais de duas décadas de construção exige atenção técnica rigorosa por parte de síndicos e gestores. Com o avanço da vida útil dos materiais originais, sistemas baseados em canalizações metálicas tendem a apresentar processos corrosivos internos e incrustações minerais severas. Essas patologias comprometem gravemente o abastecimento dos apartamentos, geram elevação contínua nas contas de água e impõem riscos severos à estrutura de concreto armado do edifício.
A identificação precoce das anomalias operacionais permite planejar intervenções antes que sinistros de grande magnitude provoquem danos materiais expressivos. Quando os reparos pontuais deixam de surtir efeito duradouro, recorrer a soluções especializadas surge como alternativa viável para viabilizar a substituição preventiva sem desestruturar o orçamento da administração, evitando o desgaste de cotas extras abusivas. Para compreender as opções do mercado, vale conferir os detalhes sobre empréstimo para condomínio para obras e reformas.
Entre as manifestações patológicas mais frequentes que indicam a necessidade imediata de modernização das prumadas e ramais prediais, destacam-se:
-
Infiltração e perda de pressão hidráulica: vazamentos ocultos nas paredes e lajes, associados à redução contínua do fluxo de água nos andares superiores.
-
Coloração e odor da água: presença recorrente de ferrugem, partículas sólidas em suspensão ou turbidez acentuada no fornecimento aos condôminos.
-
Custos recorrentes com desentupimentos: necessidade frequente de manutenções emergenciais para desobstrução de colunas de esgoto e águas pluviais.
-
Divergências com parâmetros regulatórios: inconformidades técnicas com as diretrizes estabelecidas pelas normas técnicas vigentes de sistemas prediais de água fria e quente.
Por conseguinte, a constatação técnica dessas falhas deve constar formalmente em um laudo de vistoria elaborado por engenheiro perito registrado. Esse documento baliza a tomada de decisão da gestão ao apontar a transição tecnológica indispensável, substituindo redes metálicas oxidadas por tubos plásticos modernos, materiais imunes à corrosão e dotados de durabilidade prolongada. Nesses cenários, entender quando o condomínio pode contratar empréstimo assegura a legalidade e a viabilidade da intervenção.
Financiamento a prazo versus taxa extra imediata: comparativo de impacto financeiro
A modernização de sistemas hidráulicos degradados impõe uma decisão orçamentária crítica para a gestão condominial. Diante da necessidade urgente de trocar colunas antigas por polímeros certificados, os gestores costumam hesitar entre instituir um rateio extraordinário à vista ou contratar linhas de crédito estruturadas.
Em contrapartida, a imposição de um rateio extraordinário imediato frequentemente eleva os índices de inadimplência entre os moradores, gerando atritos internos e atrasos no cronograma físico da obra. Por outro lado, a captação de recursos dilui o desembolso e preserva a liquidez coletiva. A viabilidade de uma operação financeira para revitalização hidráulica predial depende da análise cuidadosa de parâmetros contratuais e do planejamento orçamentário da edificação, sendo essencial entender credito para condominio como sindicos podem financiar obras sem aumentar a taxa condominial para manter as contas equilibradas.
A tabela a seguir estabelece os contrastes entre as metodologias de custeio disponíveis no mercado:
|
Eixo de Análise |
Financia Tudo (Intermediação Especializada) |
Cobrança de Taxa Extra à Vista |
Financiamento Bancário Tradicional Direto |
|---|---|---|---|
|
Impacto no fluxo de recursos |
Parcelas previsíveis e diluídas, sem descapitalizar moradores |
Aumento abrupto na cota mensal, gerando inadimplência |
Amortização mensal com exigências rígidas de reciprocidade bancária |
|
Taxa de juros e Custo Efetivo Total (CET) |
Condições competitivas apuradas via ampla rede de parceiros |
Ausência de juros nominais, mas com risco de desvalorização inflacionária |
CET fixado pela tabela de balcão da instituição, sem concorrência direta |
|
Exigência de garantias |
Foco na adimplência do boleto condominial e histórico financeiro |
Sem garantias formais, dependente da pontualidade dos condôminos |
Comprovação patrimonial complexa ou retenção de receitas em conta vinculada |
|
Agilidade e suporte documental |
Assessoria consultiva completa na validação das atas e balancetes |
Imediata após aprovação em assembleia, mas sujeita a inadimplência |
Processamento burocrático com múltiplos formulários e prazos extensos |
Ao planejar a renovação da rede hidrossanitária predial segundo parâmetros técnicos oficiais, a administração pode recorrer a modalidades como o financiamento para condominios como funciona o credito para reformas e melhorias coletivas e deve considerar variáveis financeiras fundamentais:
-
Preservação da reserva financeira condominial para despesas imprevisíveis e manutenções emergenciais inadiáveis;
-
Equilíbrio orçamentário dos condôminos, mitigando a inadimplência por meio de prazos de amortização compatíveis com a arrecadação ordinária;
-
Previsibilidade contratual calculada pelo Custo Efetivo Total, entendendo o que e cet e por que ele pode ser mais importante do que a taxa de juros e garantindo transparência técnica durante a assembleia geral extraordinária.
Como funciona o empréstimo para troca de tubulação condominial na prática
A contratação de linhas de crédito voltadas para condomínios edilícios segue um rito formal bem delimitado, assegurando transparência perante a coletividade e conformidade jurídica. Ao contrário do crédito pessoal, a modalidade empresarial condominial dispensa a alienação de unidades autônomas, utilizando como garantia central o próprio fluxo de arrecadação ordinária das taxas mensais. Para entender melhor essa dinâmica de contratação coletiva, veja como funciona o empréstimo para condomínios em suas diversas finalidades estruturais.
Para que essa solução de crédito predial seja estruturada com sucesso, a administração deve percorrer etapas técnicas essenciais que atestam a necessidade da intervenção e a capacidade de solvência do edifício:
-
Diagnóstico de engenharia: elaboração de parecer pericial abrangente, demonstrando o nível de degradação estrutural, a ocorrência de vazamentos crônicos e o descompasso das instalações em relação às exigências regulatórias.
-
Deliberação formal: convocação de assembleia extraordinária com quórum específico para deliberar a modernização hidráulica, a contratação da operação de crédito e a recomposição orçamentária para saldar as parcelas. É fundamental saber como apresentar uma proposta de financiamento em assembleia condominial para obter o consenso dos moradores com facilidade.
-
Submissão cadastral e contábil: encaminhamento das pastas de prestação de contas dos últimos exercícios, balancetes recentes, convenção condominial, ata de eleição do síndico e comprovação de estabilidade na arrecadação.
-
Avaliação de custos: análise aprofundada da proposta comercial, com foco rigoroso nas taxas aplicadas e em por que o CET pode ser mais importante que a taxa de juros nominal, examinando encargos contratuais, tarifas operacionais e indexadores aplicados ao saldo devedor.
-
Liberação dos recursos e fiscalização: disponibilização do montante em conta corrente vinculada à gestão predial, com repasses programados conforme o cronograma físico-financeiro de substituição dos dutos.
A renovação progressiva de redes hidrossanitárias degradadas impede prejuízos associados a infiltrações contínuas e interrupções no fornecimento. Com um plano de amortização estendido e parcelas diluídas no orçamento ordinário, o condomínio viabiliza reformas de grande porte de forma ordenada, evitando a descapitalização repentina dos proprietários e restabelecendo plenamente a segurança predial.
Requisitos documentais e aprovação em assembleia geral extraordinária
A obtenção de recursos financeiros para modernização estrutural de edifícios exige rigor técnico e conformidade com a legislação condominial. Para viabilizar esse tipo de financiamento coletivo, o primeiro passo consiste na deliberação formal dos coproprietários. Saber como apresentar uma proposta estruturada é fundamental para ratificar a realização da obra e autorizar a tomada de crédito, assegurando total transparência orçamentária e validade jurídica aos atos do síndico.
Em intervenções necessárias que visam preservar a integridade da edificação e mitigar riscos de infiltrações crônicas, o Código Civil estabelece critérios específicos de votação. A apresentação do projeto na assembleia deve ser acompanhada por um parecer técnico que comprove a urgência da substituição dos encanamentos degradados, detalhando os impactos positivos na conservação do patrimônio coletivo.
A instrução processual para a análise cadastral condominial demanda a apresentação de um conjunto probatório consistente. Os principais documentos exigidos incluem:
-
Convenção de condomínio e regimento interno: instrumentos registrados que atestam as normas internas e os limites de competência da administração predial;
-
Ata de eleição do síndico vigente: documento comprobatório da representação legal ativa do condomínio perante entidades credoras;
-
Ata da assembleia extraordinária: registro formal contendo a aprovação expressa da intervenção, o valor a ser contratado, o prazo pretendido e a respectiva autorização dos condôminos;
-
Comprovação de regularidade financeira: balancetes contábeis dos últimos exercícios fiscais e relatórios analíticos de arrecadação mensal;
-
Laudo técnico pericial e memorial descritivo: diagnóstico elaborado por engenheiro habilitado, fundamentado nas diretrizes técnicas oficiais, atestando a necessidade da intervenção hidráulica.
Além da conformidade documental, as instituições financeiras analisam os indicadores de liquidez da massa condominial. O índice de inadimplência histórica representa o principal balizador de risco, uma vez que a arrecadação mensal assegura a capacidade de pagamento das parcelas pactuadas. Apresentar um planejamento orçamentário estruturado reduz substancialmente o tempo de resposta das análises cadastrais, garantindo agilidade na liberação dos montantes para o início dos trabalhos.
Planejamento orçamentário e análise do Custo Efetivo Total da operação
A estruturação de recursos financeiros para intervenções estruturais exige rigor contábil por parte do corpo diretivo. Ao contratar uma linha de crédito voltada à modernização das instalações prediais, a administração predial deve avaliar criteriosamente as variáveis econômicas que incidem sobre o contrato, assegurando a saúde fiscal da comunidade e evitando surpresas nas contas ordinárias.
O principal indicador a ser monitorado é o Custo Efetivo Total (CET), métrica que consolida todas as despesas vinculadas à operação financeira. Diferente da taxa de juros nominal informada isoladamente, o cálculo do índice engloba múltiplos encargos que afetam o montante desembolsado mensalmente pela administração predial:
-
Taxas de juros nominais e efetivas: definem o custo base de remuneração do capital concedido ao longo do cronograma de amortização.
-
Tributos e gravames: incidência obrigatória de impostos sobre operações financeiras sobre o montante principal liberado.
-
Tarifas administrativas: despesas cadastrais, custos de análise jurídica e tarifas operacionais de estruturação.
-
Encargos de seguro: coberturas acessórias exigidas durante o período de vigência da operação.
Para assegurar conformidade operacional e proteção patrimonial, a diretoria deve vincular a liberação dos recursos à aprovação em assembleia de condôminos, garantindo respaldo legal perante os moradores. Simultaneamente, a preservação do fundo de reserva permanece mandatória para imprevistos rotineiros, desaconselhando sua liquidação integral para reformas de grande porte.
A execução da substituição de prumadas deve atender estritamente aos parâmetros regulatórios das normas técnicas de engenharia, garantindo que o dimensionamento hidráulico e a estanqueidade dos novos ramais preservem o valor de mercado do edifício. Por meio do suporte consultivo de uma plataforma especializada como a Financia Tudo, síndicos compreendem as particularidades das modalidades existentes, viabilizando o comparativo transparente entre alternativas de crédito e consolidando prazos de pagamento que se adequem perfeitamente à arrecadação condominial.
Conclusão
Modernizar as instalações hidrossanitárias em edificações residenciais é um investimento essencial para prevenir sinistros estruturais graves, eliminar infiltrações crônicas e assegurar a qualidade de vida de todos os moradores. A substituição definitiva de prumadas e ramais antigos requer precisão de engenharia e sustentabilidade fiscal, tornando a tomada de decisão transparente indispensável para a harmonia da coletividade.
Optar pelo rateio parcelado por meio de crédito especializado protege o fluxo financeiro do edifício, evitando a exaustão do fundo de reserva ou o repasse de cotas extras abruptas que impulsionam a inadimplência. Para estruturar essa transição técnica de forma eficiente, a plataforma Financia Tudo oferece suporte consultivo completo e intermediação sob medida, conectando síndicos e administradoras a uma ampla rede de instituições parceiras com condições competitivas. Dessa forma, viabilizar um empréstimo para troca de tubulação condominial torna-se o caminho seguro e equilibrado para valorizar o patrimônio predial.
Perguntas Frequentes
Qual é o quórum necessário na assembleia para autorizar a operação financeira da obra hidráulica?
Por se tratar de uma intervenção necessária para a manutenção e integridade do edifício residencial, a aprovação da reforma e a contratação do crédito exigem quórum de maioria simples dos condôminos presentes em assembleia geral extraordinária (AGE), desde que convocada regularmente e respaldada por laudo pericial de engenharia.
Quais garantias reais ou financeiras o condomínio precisa fornecer à instituição credora?
Diferente de financiamentos imobiliários tradicionais, as linhas voltadas para condomínios não utilizam os apartamentos como garantia. A instituição financeira avalia o fluxo de arrecadação mensal, os balancetes fiscais recentes e o índice de inadimplência histórica dos boletos, utilizando a própria receita ordinária como sustentação da operação.
Por que substituir tubulações de ferro fundido por polímeros como PPR e PVC?
Redes antigas em tubulação de ferro fundido sofrem corrosão interna, incrustações minerais e constantes rompimentos. A transição para tubulação de PVC e PPR assegura imunidade contra oxidação química, menor perda de carga, estanqueidade reforçada e uma vida útil estimada em mais de 50 anos para as prumadas.
É vantajoso utilizar o fundo de reserva condominial em vez de captar crédito para a reforma?
Esgotar o fundo de reserva condominial retira a blindagem de liquidez do edifício frente a sinistros inadiáveis, como panes em elevadores ou bombas. A estruturação de crédito dilui os custos da obra no tempo, preservando a reserva de segurança da edificação sem instituir taxa extra de condomínio onerosa.