Proprietários de veículos pesados com maior tempo de estrada frequentemente enfrentam dúvidas sobre a viabilidade de obter capital de giro utilizando seu patrimônio de trabalho. A estruturação de um empréstimo com caminhão antigo em garantia é plenamente viável no mercado brasileiro, desde que o veículo atenda a critérios técnicos específicos de mecânica, documentação e avaliação patrimonial.
Ao longo deste guia especializado, você compreenderá as regras de ano de fabricação, os parâmetros de vistoria técnica, as exigências documentais indispensáveis e o funcionamento da alienação fiduciária com limites de Loan-to-Value (LTV), garantindo decisões financeiras seguras e vantajosas para a sua atividade de transporte rodoviário.
Sumário
-
Regras de idade e ano de fabricação para o empréstimo com caminhão antigo em garantia
-
Critérios de avaliação técnica: vistoria veicular, conservação mecânica e Tabela Fipe
-
Comparativo de modalidades de crédito: caminhão antigo versus veículo pesado seminovo
-
Impacto da alienação fiduciária e do Loan-to-Value na liberação de recursos
-
Requisitos documentais essenciais: CRLV regularizado, score de crédito e capacidade de pagamento
Regras de idade e ano de fabricação para o empréstimo com caminhão antigo em garantia
A contratação do Empréstimo Caminhões Garantia exige atenção detalhada às diretrizes operacionais estabelecidas pelas instituições financeiras. O principal balizador dessa modalidade fundamenta-se no instrumento de alienação fiduciária, no qual o veículo pesado permanece registrado em nome do credor até a liquidação integral da dívida, embora a posse direta e o uso produtivo continuem com o transportador.
Em contraste com os veículos de passeio, os veículos de carga possuem maior durabilidade funcional, o que permite parâmetros etários mais flexíveis no mercado de crédito. Nesse sentido, o ano de fabricação exerce impacto direto na aceitação do bem, determinando o apetite de risco da operação e a liquidez do ativo em eventuais cenários de inadimplência.
Para quem busca recursos com base em bens rodoviários maduros, a Financia Tudo atua na intermediação de soluções financeiras personalizadas, conectando motoristas e transportadoras a uma ampla rede de instituições com políticas flexíveis para frotas de diferentes idades.
As exigências temporais costumam ser estruturadas em três faixas de aceitação:
-
Veículos com até 15 anos de uso: possuem ampla aceitação no mercado de crédito com garantia, viabilizando percentuais elevados de liberação sobre o valor venal e prazos contratuais mais dilatados para quitação.
-
Veículos entre 16 e 20 anos de fabricação: encontram acolhimento em instituições especializadas em frotas e maquinários pesados, exigindo comumente uma avaliação rigorosa do estado mecânico e histórico de manutenção.
-
Veículos com mais de 20 anos: apresentam aceitação restrita, demandando enquadramentos específicos com redução na relação entre o crédito liberado e o valor de avaliação, além de comprovação estrita de regularidade documental, conforme detalhado no guia sobre como liberar crédito em caminhões com mais de 10 anos de uso.
A determinação da base monetária para cálculo do crédito utiliza como referência inicial a Tabela Fipe, ajustada pelas condições físicas averiguadas em laudo técnico. O limite de Loan-to-Value (LTV) — que define a proporção máxima do recurso concedido em relação ao valor de mercado do bem — costuma ser mais conservador para modelos com data de produção mais remota, sendo essencial compreender quais fatores influenciam o valor liberado no crédito com garantia de caminhão.
Paralelamente à antiguidade do bem móvel, as entidades concedentes analisam métricas como o score de crédito e a capacidade de pagamento do solicitante. Dessa forma, a idade avançada do caminhão não inviabiliza a operação, desde que compensada por boa conservação, histórico financeiro consistente e documentação em estrita conformidade técnica.
Critérios de avaliação técnica: vistoria veicular, conservação mecânica e Tabela Fipe
A concessão de crédito envolvendo veículos pesados de frotas rodoviárias maduras depende de parâmetros rigorosos de análise física e contábil. No processo de tomada de crédito com veículo utilitário pesado em lastro, a instituição credora precisa mensurar a liquidez do bem e mitigar riscos operacionais antes de lavrar o contrato de garantia real, sendo recomendável entender como liberar crédito em caminhões com mais de 10 anos de uso.
O ponto de partida financeiro é a cotação média fornecida pela Tabela Fipe, que baliza a referência inicial de precificação no mercado nacional. No entanto, para veículos com maior tempo de circulação, o valor nominal de tabela sofre ajustes decorrentes de perícias detalhadas. O índice definitivo considerado no limite de Loan-to-Value (LTV) — fração máxima de crédito concedida sobre o preço avaliado — varia conforme os resultados colhidos no laudo pericial.
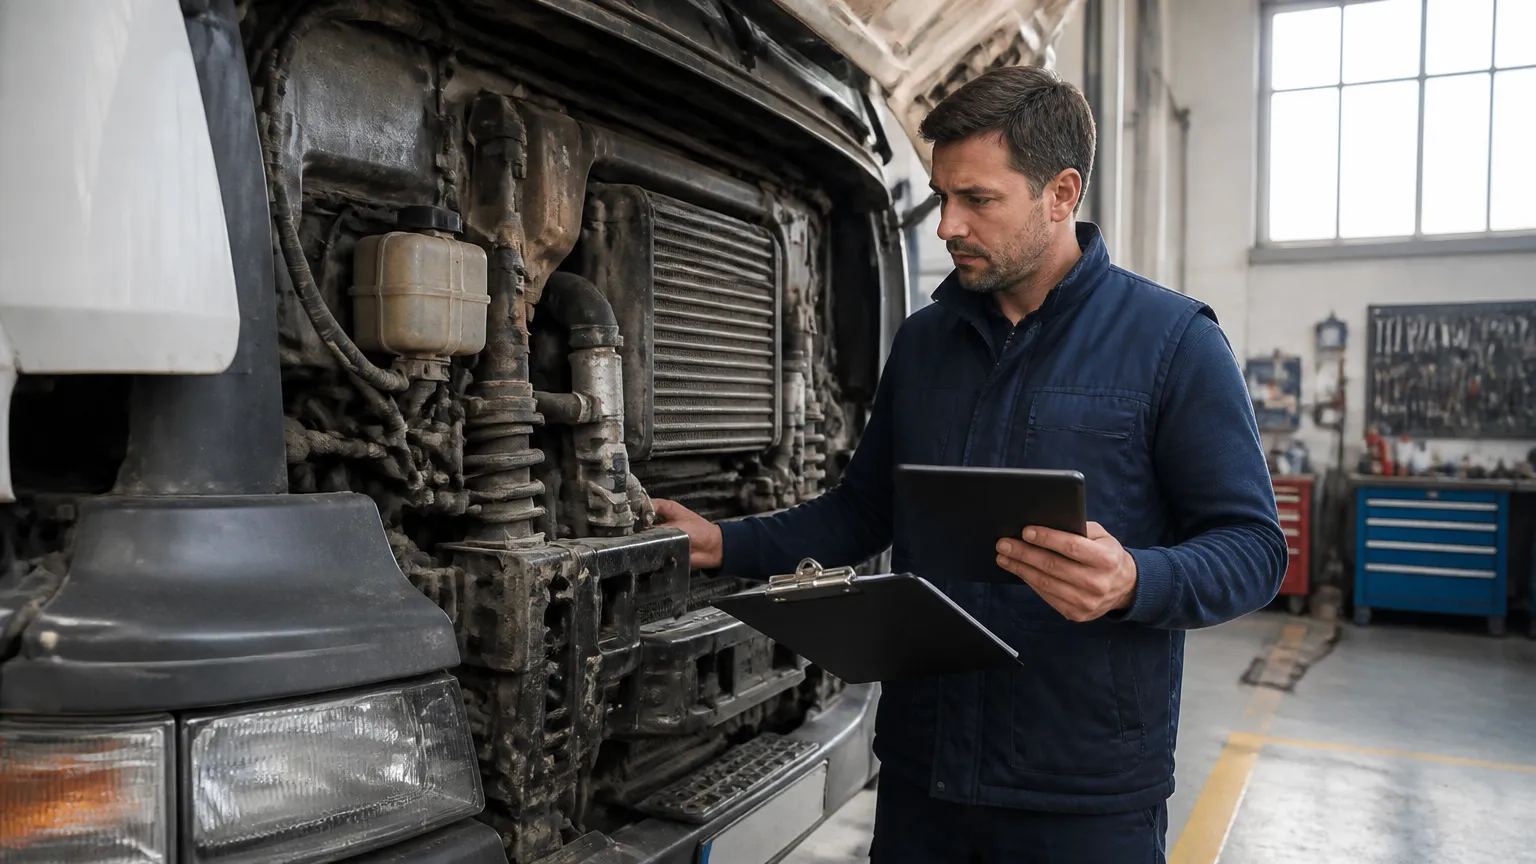
A etapa indispensável para validar a integridade patrimonial é a vistoria veicular presencial ou eletrônica credenciada. Esse procedimento verifica elementos técnicos e jurídicos essenciais:
-
Conservação mecânica e estrutural: inspeção detalhada de motor, sistema de transmissão, integridade do chassi, suspensão e alinhamento dos eixos;
-
Regularidade de identificação e chassi: confrontação das numerações de monobloco, plaquetas de identificação e motor com os cadastros dos órgãos de trânsito;
-
Condição dos implementos rodoviários: análise do estado de carretas, caçambas, tanques ou baús atrelados ao cavalo mecânico;
-
Conformidade dos itens obrigatórios de segurança: verificação da operacionalidade de freios pneumáticos, cronotacógrafo homologado, iluminação e pneus.
Ademais, os agentes financeiros exigem conformidade cadastral através do Certificado de Registro e Licenciamento de Veículo (CRLV) atualizado, livre de restrições judiciais ou débitos administrativos impeditivos. Caminhões com manutenção comprovada e quilometragem coerente com o desgaste da rota de transporte asseguram laudos favoráveis, viabilizando margens operacionais mais vantajosas e prazos condizentes com a rotina do transportador de cargas.
Comparativo de modalidades de crédito: caminhão antigo versus veículo pesado seminovo
A tomada de recursos utilizando bens pesados como lastro exige a compreensão das diferenças operacionais impostas pela idade do patrimônio. Enquanto modelos recentes contam com ampla aceitação padronizada, o refinanciamento de modelos veteranos demanda parâmetros de conformidade direcionados e avaliação criteriosa da frota, sendo essencial compreender a diferença entre caminhão novo ou seminovo qual compensa mais financiar.
Abaixo, comparam-se as exigências usuais do crédito convencional direto frente à intermediação técnica especializada para diferentes faixas etárias de veículos de carga:
|
Eixo de Análise |
Intermediação Consultiva Especializada |
Crédito Bancário Tradicional (Seminovos) |
Varejo Financeiro Geral (Modelos Antigos) |
|---|---|---|---|
|
Limite de idade do veículo |
Ampla flexibilidade por meio da análise individual e rede de parceiros diversificada |
Geralmente restrito a pesados com até 10 ou 12 anos de fabricação |
Rigor elevado, recusando com frequência bens com mais de 15 anos de uso |
|
Percentual liberado (LTV) |
Até 70% a 90% da Tabela Fipe, conforme estado do bem e perfil cadastral |
Média de 70% a 80% do valor de referência de mercado |
Geralmente limitado a 50% ou 60% devido ao risco residual precificado |
|
Custos e taxas (CET) |
Custo Efetivo Total (CET) competitivo via triagem de propostas sob medida |
Taxas padronizadas atreladas ao perfil de grandes frotistas |
Juros elevados compensando a depreciação do maquinário |
|
Exigências de laudo e conservação |
Vistoria veicular técnica com foco na capacidade produtiva e regularidade do CRLV |
Exigência de histórico em concessionárias e laudos periciais rígidos |
Inspeções restritivas que desqualificam desgastes estéticos leves |
|
Prazos de amortização |
Cronogramas adaptados à capacidade de pagamento e sazonalidade do frete |
Prazos extensos de até 60 meses exclusivos para seminovos |
Prazos curtos e parcelas elevadas que comprometem o fluxo financeiro |
Por conseguinte, fatores determinantes norteiam a viabilidade da operação em frotas veteranas e indicam formas de obter melhores resultados:
-
Preservação da liquidez operacional: a compatibilidade do cronograma de quitação impede o estrangulamento da receita obtida com os fretes rodoviários;
-
Rigor na regularidade documental: a emissão regular do Certificado de Registro e Licenciamento de Veículo (CRLV) assegura a validade jurídica da garantia;
-
Análise de conservação funcional: a mecânica em pleno funcionamento prevalece sobre a idade nominal durante o laudo pericial do pesado.
Impacto da alienação fiduciária e do Loan-to-Value na liberação de recursos
A contratação dessa linha de crédito baseia-se no mecanismo jurídico da alienação fiduciária. Sob essa ótica, a posse direta do veículo pesado permanece integralmente com o transportador, que continua operando nas estradas para gerar receita, enquanto a propriedade resolúvel é transferida temporariamente ao credor até a quitação das parcelas. Essa garantia real mitiga o risco de inadimplência, viabilizando taxas mais acessíveis e prazos estendidos de amortização, algo fundamental para entender as taxas e prazos do empréstimo com caminhão em garantia.
Diante desse cenário, a Financia Tudo oferece suporte consultivo completo aos proprietários de pesados, analisando detalhadamente as características do maquinário para viabilizar condições contratuais sob medida junto aos seus parceiros integrados.
Outro elemento técnico determinante para a concessão financeira é o limite de Loan-to-Value (LTV), métrica que estabelece a relação percentual entre o montante solicitado e a referência de mercado da Tabela Fipe. Quanto maior a depreciação, o tempo de uso ou a quilometragem rodada do veículo, mais conservadora tende a ser a política de crédito das instituições reguladas.
Diferentes variáveis regulam a definição do LTV aplicável a utilitários e cavalos mecânicos com maior tempo de estrada:
-
Percentual liberado sobre a avaliação de mercado: modelos recentes frequentemente alcançam até 80% do valor comercial, enquanto veículos mais antigos costumam ter o teto limitado entre 50% e 70% do total apurado.
-
Estado mecânico constatado em laudo pericial: a aprovação plena dos componentes estruturais preserva a liquidez do bem e garante patamares mais elevados de liberação de capital.
-
Composição do Custo Efetivo Total (CET): operações com menor índice de alavancagem costumam receber condições tarifárias e encargos administrativos substancialmente mais vantajosos.
-
Histórico de conservação documental: registros sem pendências administrativas ou judiciais reduzem exigências operacionais e agilizam a formalização contratual.
O equilíbrio entre uma margem segura de LTV e a capacidade real de pagamento do motorista autônomo assegura a sustentabilidade do fluxo financeiro. Com isso, a alienação fiduciária funciona como instrumento de liquidez sem comprometer a continuidade das viagens de frete.
Requisitos documentais essenciais: CRLV regularizado, score de crédito e capacidade de pagamento
A aprovação técnica dessa modalidade exige a validação rigorosa de critérios cadastrais, jurídicos e operacionais. Embora a presença de um bem pesado reduza substancialmente o risco percebido pelas instituições financeiras, a liberação dos recursos depende diretamente da conformidade do veículo e da solidez do perfil econômico do solicitante.
No âmbito veicular, a exigência primária recai sobre a quitação integral e a regularidade administrativa. O caminhão deve estar completamente livre de gravames anteriores para que ocorra a formalização regular do contrato em favor do credor. Entre as exigências documentais e técnicas indispensáveis, destacam-se:
-
Certificado de Registro e Licenciamento de Veículo (CRLV): o documento deve estar rigorosamente atualizado, com IPVA, taxa de licenciamento e eventuais multas devidamente quitados junto aos órgãos de trânsito estaduais.
-
Laudo de vistoria veicular: inspeção técnica emitida por empresa credenciada para checar a originalidade do chassi, motor, numerações estruturais, plaquetas e o estado de conservação mecânica geral.
-
Comprovação de renda compatível: apresentação de extratos bancários recentes, Declaração de Imposto de Renda (IRPF ou IRPJ) e notas fiscais de frete, especialmente no caso de motoristas autônomos e transportadores de carga. Saber quais documentos ajudam a aumentar as chances de aprovação de crédito otimiza consideravelmente essa etapa analítica.
-
Certidões negativas de débitos: ausência de bloqueios judiciais, dívidas fiscais ou restrições de circulação atreladas ao prontuário do veículo.
Paralelamente à integridade do patrimônio, a instituição financeira realiza a mensuração de como os bancos calculam sua capacidade de pagamento. Essa etapa avalia o comprometimento percentual da renda líquida mensal com parcelas financeiras, assegurando que o fluxo financeiro do tomador permaneça sustentável após a contratação. Compreender o score de crédito viabiliza a negociação de taxas atrativas e a definição de um Custo Efetivo Total (CET) equilibrado.
Profissionais que atuam com transporte rodoviário autônomo devem estruturar registros contábeis organizados, demonstrando estabilidade na prestação de serviços. A mitigação do risco financeiro, somada à verificação técnica do bem, assegura condições de pagamento coerentes com a realidade de operação do caminhoneiro.
Conclusão
Utilizar veículos pesados mais rodados como lastro financeiro é uma alternativa viável para obter prazos longos e taxas atrativas. Critérios como bom estado mecânico atestado em vistoria, CRLV regularizado e limite de Loan-to-Value (LTV) sobre a Tabela Fipe são determinantes para a liberação dos recursos.
Como as políticas de crédito variam entre os credores, contar com apoio técnico faz a diferença. Quem busca alternativas de crédito pode conhecer a Financia Tudo, plataforma de soluções financeiras que conecta pessoas e empresas a oportunidades de empréstimos, financiamentos e outros produtos disponíveis por meio de seus parceiros, avaliando cada perfil para encontrar propostas competitivas.
Com planejamento, documentação em dia e suporte consultivo, o empréstimo com caminhão antigo em garantia viabiliza investimentos na atividade logística sem desequilibrar o orçamento. Essa abordagem preventiva protege as finanças e assegura a sustentabilidade operacional a longo prazo.
Perguntas Frequentes
Até quantos anos de fabricação o veículo pesado costuma ser aceito como lastro?
Geralmente, as instituições acolhem caminhões com até 15 ou 20 anos de fabricação. Modelos que ultrapassam duas décadas de estrada podem ser admitidos caso comprovem pleno funcionamento estrutural em laudo pericial credenciado, baixa sinistralidade pregressa e estrita regularidade cadastral nos órgãos executivos de trânsito estaduais.
Qual percentual da Tabela Fipe pode ser liberado nessa operação?
A métrica de Loan-to-Value (LTV) costuma liberar entre 50% e 70% do valor de referência da Tabela Fipe para modelos com maior tempo de estrada. O limite efetivo depende da conservação averiguada na vistoria veicular, do score de crédito do proponente e da análise de fluxo financeiro.
O transportador continua trabalhando com o caminhão durante o pagamento da dívida?
Sim. Sob as regras da alienação fiduciária, a posse direta do bem móvel permanece com o transportador autônomo ou frota empresarial. O caminhoneiro continua executando fretes e auferindo renda normalmente, enquanto a titularidade resolúvel do bem fica vinculada ao credor até a liquidação contratual.
Quais documentos do utilitário de carga são indispensáveis para a aprovação?
São exigidos o Certificado de Registro e Licenciamento de Veículo (CRLV) devidamente quitado, laudo técnico de vistoria veicular atestando integridade mecânica, ausência de gravames ou restrições jurídicas no prontuário do Renavam e comprovantes de faturamento da atividade logística para cálculo do Custo Efetivo Total (CET).