A obtenção de recursos financeiros por meio do empréstimo com van em garantia representa uma alternativa eficiente para motoristas autônomos e frotistas que buscam liquidez com taxas de juros competitivas. Ao utilizar veículos utilitários e comerciais leves como colateral, o proprietário transforma um ativo produtivo em alavanca de capital de giro sem interromper suas atividades diárias de transporte.
Contudo, a aprovação do crédito não ocorre de maneira automática. As instituições financeiras avaliam critérios técnicos rigorosos, que abrangem desde a precificação na tabela FIPE e o estado de conservação mecânica até a capacidade de pagamento do proponente e a higidez do registro do bem no órgão de trânsito. Compreender esses parâmetros viabiliza uma preparação documental adequada, evitando retrabalho e agilizando a liberação dos recursos.
Entenda em detalhes como funciona a alienação fiduciária, quais características estruturais do utilitário influenciam o percentual liberado e de que forma planejar a operação para assegurar o menor Custo Efetivo Total (CET) do contrato. Esse conhecimento prévio permite ao tomador negociar condições contratuais mais favoráveis e compatíveis com sua realidade financeira.
Sumário
-
Como funciona o empréstimo com van em garantia e o papel da alienação fiduciária
-
Critérios técnicos do utilitário: ano de fabricação, estado de conservação e tabela FIPE
-
Capacidade de pagamento, regularidade do CRLV e impacto no Custo Efetivo Total
-
Cuidados na vistoria veicular e etapas para estruturar o refinanciamento do utilitário
Como funciona o empréstimo com van em garantia e o papel da alienação fiduciária
A modalidade de crédito com lastro veicular estabelece um mecanismo estruturado no qual o proprietário vincula seu utilitário à operação financeira para viabilizar taxas reduzidas e prazos alongados. Esse modelo opera por meio da alienação fiduciária, instrumento jurídico que transfere a propriedade resolúvel do bem à instituição financeira enquanto o tomador mantém a posse direta do veículo. Essa configuração assegura que motoristas autônomos, frotistas e prestadores de serviços continuem trabalhando regularmente com o utilitário durante todo o período de quitação do contrato, sendo importante compreender exatamente como funciona essa operação na prática.
Para quem busca alternativas estruturadas, a Financia Tudo atua na intermediação de soluções financeiras conectando clientes a diversas instituições com agilidade e transparência. A presença de um ativo comercial com liquidez reduz substancialmente o risco de inadimplência, permitindo condições mais vantajosas na composição do encargo global, conforme detalhado no guia sobre Custo Efetivo Total (CET). Para estruturar a proposta de crédito, as instituições avaliam métricas técnicas específicas que conectam a integridade física do bem à robustez da operação financeira:
-
Registro em cartório e órgão executivo de trânsito: A anotação do gravame ocorre diretamente no Certificado de Registro e Licenciamento de Veículo (CRLV), garantindo segurança jurídica formal para ambas as partes.
-
Preservação da posse direta: O proprietário retém o direito de exploração econômica e uso cotidiano do utilitário, mantendo sua fonte de receita ativa para o cumprimento das parcelas.
-
Liquidação da garantia ao final: Após o pagamento integral do saldo devedor, a instituição é obrigada a realizar a baixa imediata do gravame, restabelecendo a propriedade plena ao contratante.
-
Redução de encargos por mitigação de risco: Em contraste com modalidades sem lastro, a presença do patrimônio minimiza a taxa de juros básica e as tarifas operacionais.
Compreender essa dinâmica legal viabiliza uma tomada de decisão fundamentada e estratégica. A vinculação de veículos utilitários e comerciais leves permite um planejamento financeiro eficiente, transformando o capital imobilizado na van em alavanca operacional para expandir atividades profissionais, reestruturar compromissos onerosos ou assegurar fôlego financeiro sem comprometer o fluxo rotineiro de trabalho.
Critérios técnicos do utilitário: ano de fabricação, estado de conservação e tabela FIPE
A concessão de crédito lastreada em bens móveis exige rigor técnico na avaliação do patrimônio apresentado. Ao estruturar uma operação dessa natureza, as instituições credoras examinam minuciosamente as especificidades dos veículos comerciais leves, visto que o desgaste mecânico e a depreciação operacional ocorrem em ritmo mais acelerado do que em automóveis de passeio convencionais.
O referencial primário para precificação do bem é a tabela FIPE, que fornece o valor médio de mercado. A partir dessa base monetária, calcula-se o percentual liberado sobre o valor venal (LTV), que costuma oscilar entre 50% e 90% da cotação oficial. Todavia, a confirmação do montante aprovado depende do cumprimento cumulativo de parâmetros mecânicos, cadastrais e estruturais:
-
Ano de fabricação e tempo de rodagem: A maioria das entidades credoras prioriza utilitários com até 10 a 15 anos de uso, pois modelos excessivamente antigos apresentam liquidez reduzida e maior probabilidade de sinistros graves.
-
Vistoria veicular presencial ou digital: Procedimento obrigatório para inspecionar componentes de segurança, integridade do chassi, funcionamento do motor e alinhamento da carroceria, assegurando a higidez física do patrimônio.
-
Regularidade do Certificado de Registro e Licenciamento de Veículo (CRLV): O documento deve estar atualizado, sem pendências tributárias ativas, histórico de leilão desabonador ou bloqueios administrativos.
-
Finalidade declarada de rodagem: O transporte executivo de passageiros e o frete de carga fracionada recebem classificações de risco distintas, o que influencia tanto a exigência sobre o estado de conservação quanto os prazos contratuais, além de determinar quais características do veículo influenciam o valor disponível.
A conservação do utilitário impacta diretamente a taxa final. Veículos bem preservados, dotados de histórico comprovado de manutenções preventivas, reduzem o risco percebido na alienação fiduciária ao buscar alternativas como o crédito com utilitário em garantia, viabilizando taxas nominais vantajosas e prazos de amortização estendidos para motoristas autônomos e frotistas.
Comparativo de modalidades de utilitários: vans de carga vs vans de passageiros na avaliação de crédito
A categoria dos veículos utilitários e comerciais leves possui particularidades determinantes na análise de risco das instituições credoras. Durante a solicitação do refinanciamento do veículo de trabalho, a finalidade registrada no Certificado de Registro e Licenciamento de Veículo (CRLV) interfere diretamente no limite de crédito concedido e nas condições da proposta.
Nesse cenário, recorrer à assessoria da Financia Tudo possibilita comparar condições personalizadas entre múltiplos parceiros bancários, encontrando a linha mais ajustada à atividade produtiva do contratante. Modelos destinados ao transporte de passageiros tendem a enfrentar maior rigor quanto à conservação interna e à quilometragem rodada. Em contrapartida, furgões de carga costumam apresentar desgaste estrutural acentuado de suspensão e lataria, o que exige uma vistoria veicular detalhada para validar a liquidez da garantia.
Abaixo, comparam-se os principais eixos operacionais observados na análise técnica das diferentes finalidades de utilitários:
|
Eixo de Avaliação |
Modelo Convencional (Carga) |
Modelo Convencional (Passageiro) |
Diretrizes Especializadas de Mercado |
|---|---|---|---|
|
Percentual liberado sobre o valor venal (LTV) |
Geralmente limitado entre 50% e 70% da avaliação |
Média de 60% a 75%, condicionada ao desgaste |
Estruturação que pode atingir até 90% do valor da tabela de referência |
|
Exigências quanto ao ano e estado de conservação |
Restrição comum a veículos com até 8 ou 10 anos de fabricação |
Critérios rígidos para tapeçaria, bancos e climatização |
Avaliação ampla de anos de fabricação via múltiplos correspondentes integrados |
|
Impacto da finalidade de uso na taxa de juros |
Taxas elevadas por depreciação operacional severa |
Precificação atrelada ao histórico de rotatividade de passageiros |
Adequação consultiva ao fluxo financeiro de frotistas e motoristas autônomos |
|
Prazos de pagamento e flexibilidade de carência |
Prazos curtos a médios com pouca flexibilidade inicial |
Exigência imediata da primeira parcela sem carência estendida |
Possibilidade de cronogramas estendidos com carência adaptada ao perfil |
Independentemente da categoria do utilitário, certos elementos documentais e técnicos permanecem universais para assegurar condições comerciais competitivas:
-
Capacidade de pagamento: comprovação contínua de receitas operacionais geradas pela atividade de frete ou transporte coletivo.
-
Regularidade cadastral: ausência de bloqueios judiciais, multas ativas ou restrições administrativas averbadas junto ao órgão de trânsito.
-
Laudo de inspeção física: certificação estrutural atestando integridade do chassi, motor e itens obrigatórios de segurança.
Capacidade de pagamento, regularidade do CRLV e impacto no Custo Efetivo Total
A concessão de crédito estruturada exige uma avaliação minuciosa que vai além das condições físicas do utilitário. As instituições financeiras analisam com rigor a saúde orçamentária do proponente, entendendo como os bancos calculam sua capacidade de pagamento, verificando se a parcela projetada é sustentável a médio e longo prazo sem comprometer a operação de transporte.
A comprovação de rendimentos, seja por extratos bancários, declaração de imposto de renda ou faturamento da pessoa jurídica, determina a margem consignável aplicável. Em paralelo, a situação cadastral do veículo precisa estar em estrita conformidade legal para viabilizar o contrato.
A documentação e os registros fiscais devem atender aos seguintes critérios técnicos antes da emissão da cédula de crédito bancário:
-
Emissão regular do CRLV: o Certificado de Registro e Licenciamento de Veículo deve estar atualizado no órgão executivo de trânsito estadual, sem bloqueios judiciais ou administrativos.
-
Quitação de tributos e multas: débitos de IPVA, taxas de licenciamento e infrações em aberto precisam ser integralmente liquidados ou deduzidos do montante bruto financiado.
-
Margem de comprometimento de renda: a prestação mensal não deve ultrapassar, em média, 30% a 35% da renda líquida comprovada pelo tomador.
-
Inexistência de gravames preexistentes: o prontuário do bem deve apontar desalienação ativa ou margem suficiente para operação de intervenção quitante.
Essas variáveis interferem na precificação do risco de crédito e na composição final dos encargos. O cálculo global consolida não apenas os juros remuneratórios nominais, mas todos os elementos financeiros e operacionais do contrato, como seguros obrigatórios (prestamista e do casco), tarifas de cadastro, impostos aplicáveis (como o IOF) e custos cartorários de registro da garantia.
Compreender esse custo global assegura que motoristas autônomos e frotistas identifiquem a real despesa da operação. Um histórico financeiro equilibrado aliado a um veículo regularizado viabiliza um índice de solvência superior, refletindo em propostas mais atrativas durante as negociações com a entidade credora.
Cuidados na vistoria veicular e etapas para estruturar o refinanciamento do utilitário
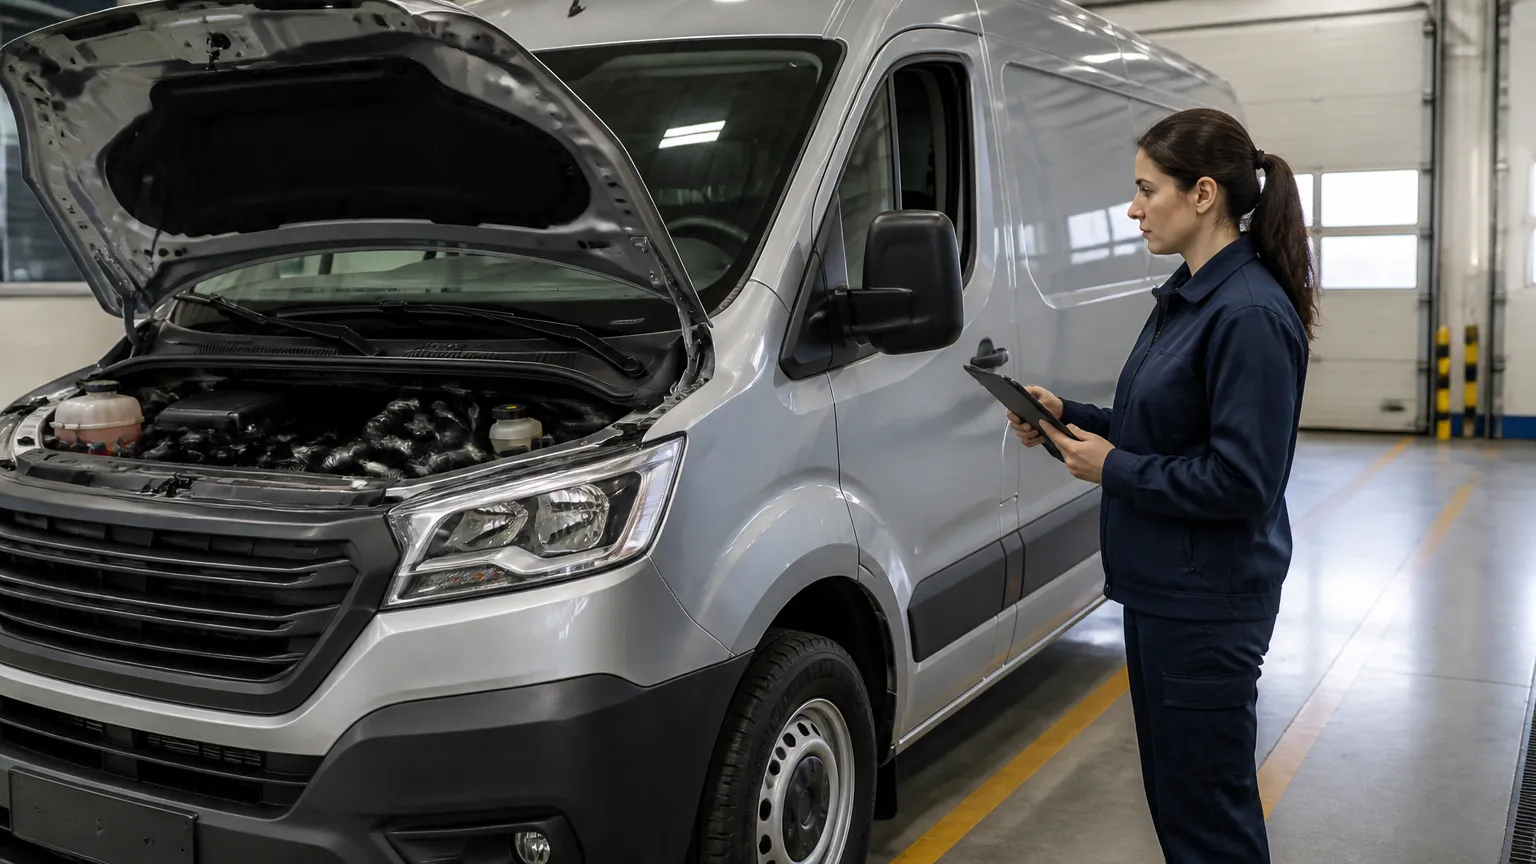
A etapa de inspeção física ou digital representa um marco decisivo para a validação patrimonial do utilitário. As instituições financeiras exigem uma vistoria cautelar veicular detalhada a fim de comprovar a integridade estrutural, a numeração de chassi, o motor e o estado de conservação geral da van. Qualquer divergência entre o cadastro e a realidade mecânica pode paralisar a contratação ou reduzir o valor liberado pela operação.
Para assegurar conformidade e agilidade durante todo o processo de análise técnica, o proprietário deve monitorar pontos cruciais:
-
Documentação e procedência: apresentação do documento veicular atualizado, sem pendências fiscais, multas ativas ou restrições administrativas.
-
Originalidade e mecânica: integridade de itens de segurança, sistemas de freios, iluminação e ausência de adulterações na gravação de vidros ou no bloco do motor.
-
Condições da carroceria: inexistência de avarias estruturais profundas decorrentes de colisões graves, mantendo a pintura e o compartimento de carga íntegros.
-
Conformidade funcional: alinhamento das características de fábrica à categoria operacional descrita, seja para transporte de passageiros ou mercadorias.
Após a conclusão favorável do laudo pericial, a formalização contratual avança para o registro do gravame no órgão executivo de trânsito. Esse procedimento assegura a garantia à instituição enquanto o motorista continua operando o utilitário em suas rotinas comerciais diárias. A avaliação individual orçamentária define os parâmetros finais de prazos e parcelas mensais, garantindo equilíbrio financeiro ao negócio.
Ao planejar a estruturação do crédito com seu utilitário, a observância meticulosa aos custos agregados e a precisão cadastral evitam retrabalho documental. Organizar adequadamente os comprovantes de renda e manter o veículo em perfeitas condições funcionais viabilizam a aprovação célere do capital demandado, preservando a sustentabilidade das operações.
Conclusão
A contratação de crédito lastreada em utilitários comerciais consolida-se como um recurso estratégico para otimizar o fluxo de caixa, permitindo que frotistas e transportadores autônomos acessem capital substancial sem abrir mão da posse direta do seu instrumento de trabalho. Como demonstrado, o sucesso da operação depende da observância rigorosa a parâmetros técnicos e cadastrais, englobando a conservação mecânica avaliada em vistoria, a conformidade documental e a comprovação idônea de liquidez financeira.
Ao mitigar o risco institucional por meio da garantia do bem, torna-se viável negociar prazos dilatados e reduzir expressivamente os custos globais do financiamento. Contudo, navegar pelas diferentes exigências das instituições credoras demanda suporte técnico qualificado para assegurar a melhor relação de limite liberado sobre a tabela de avaliação.
Quem busca alternativas vantajosas de crédito pode contar com a consultoria da Financia Tudo, plataforma de soluções financeiras que conecta pessoas e empresas a oportunidades de crédito com ampla rede de parceiros, atuando de maneira transparente para indicar as opções mais competitivas para cada perfil. Ao organizar sua documentação e planejar o empréstimo com van em garantia, você potencializa a sustentabilidade da sua atividade produtiva e conquista o fôlego orçamentário necessário para expandir seus serviços com tranquilidade.
Perguntas Frequentes
Qual é o percentual máximo liberado sobre o utilitário na operação de crédito?
O limite de crédito costuma variar entre 50% e 90% do valor registrado na tabela FIPE do modelo. Essa margem depende diretamente do ano de fabricação, do estado de conservação mecânica e de lataria aferido na vistoria veicular, além da comprovação de renda apresentada para sustentar as parcelas contratuais.
O condutor precisa parar de trabalhar com o veículo durante o contrato?
Não. Por meio do mecanismo jurídico da alienação fiduciária, ocorre apenas a transferência da propriedade resolúvel para a entidade credora. O tomador preserva a posse direta do veículo comercial, mantendo suas atividades rotineiras de transporte de passageiros ou cargas e gerando faturamento contínuo ao longo da vigência contratual.
Quais pendências no CRLV impedem a aprovação da garantia veicular?
Bloqueios judiciais, restrições administrativas, multas vencidas e débitos de tributos estaduais no Certificado de Registro e Licenciamento de Veículo impedem a emissão do gravame. Para viabilizar a formalização, essas pendências devem ser quitadas previamente ou absorvidas na composição orçamentária do crédito aprovado.
Como as despesas contratuais influenciam o Custo Efetivo Total (CET)?
O Custo Efetivo Total (CET) consolida a taxa nominal de juros, o Imposto sobre Operações Financeiras (IOF), taxas administrativas de cadastro, tarifas cartorárias de registro de garantia e seguros obrigatórios. Analisar o CET completo permite verificar a despesa real do financiamento antes de assinar a cédula de crédito bancário.