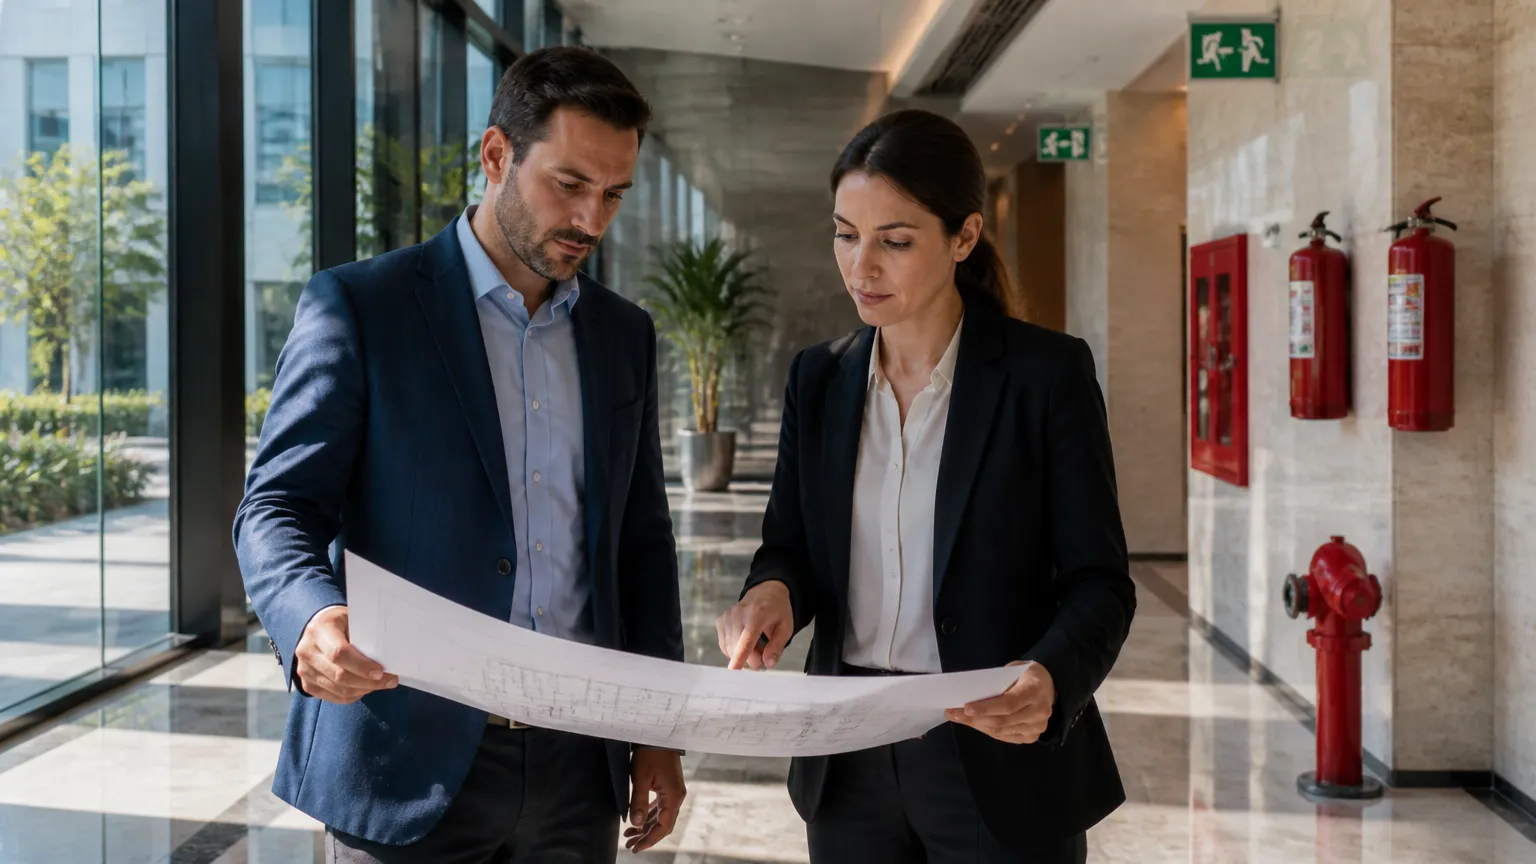
A regularização predial perante as normas de segurança contra sinistros representa um dos maiores desafios de gestão para síndicos e administradoras. Obter ou renovar o Auto de Vistoria do Corpo de Bombeiros (AVCB) frequentemente exige intervenções de engenharia com custos elevados e imediatos. Nesse contexto, estruturar o financiamento de adequações condominiais contra incêndio surge como a solução estratégica para viabilizar reparos urgentes em hidrantes, portas corta-fogo e sprinklers sem desfalcar os recursos operacionais da edificação.
Quando a arrecadação mensal e a reserva contingencial são insuficientes, a imposição de cotas extras expressivas gera atritos internos e eleva a inadimplência entre os moradores. Portanto, compreender as linhas de crédito para condomínios (PJ) permite diluir os investimentos no tempo, garantindo o cumprimento de prazos legais e protegendo a integridade patrimonial dos coproprietários de maneira sustentável e planejada.
Sumário
-
Exigências do Corpo de Bombeiros e o papel da administradora na regularização
-
Rateio extraordinário versus financiamento condominial: comparativo de impacto financeiro
-
Como funciona o financiamento de adequações condominiais contra incêndio para PJ
-
Etapas para aprovação do crédito em assembleia geral e quórum necessário
-
Vantagens da consultoria especializada na contratação de crédito para condomínios
Exigências do Corpo de Bombeiros e o papel da administradora na regularização
A conformidade técnica das edificações residenciais e comerciais representa um pilar fundamental da segurança coletiva e da governança patrimonial. A obtenção do Auto de Vistoria do Corpo de Bombeiros (AVCB) ou do Certificado de Licença do Corpo de Bombeiros (CLCB) atesta formalmente que o condomínio cumpre os parâmetros estruturais previstos na legislação estadual e nas normas vigentes. Quando essas licenças perdem a validade, a edificação fica sujeita a sanções administrativas severas, interdições e, em casos de sinistros, à perda integral de coberturas securitárias.
Nesse cenário, as administradoras condominiais desempenham um papel consultivo estratégico ao lado do síndico. Cabe a essa assessoria identificar antecipadamente as não conformidades físicas, mapear intervenções necessárias e coordenar o planejamento financeiro para a realização das reformas obrigatórias. Muitas vezes, a execução dos reparos exige recursos imediatos que extrapolam o saldo ordinário, tornando imprescindível estruturar o custeio das obras por meio de soluções de crédito coletivo, garantindo liquidez sem desequilibrar as contas da comunidade.
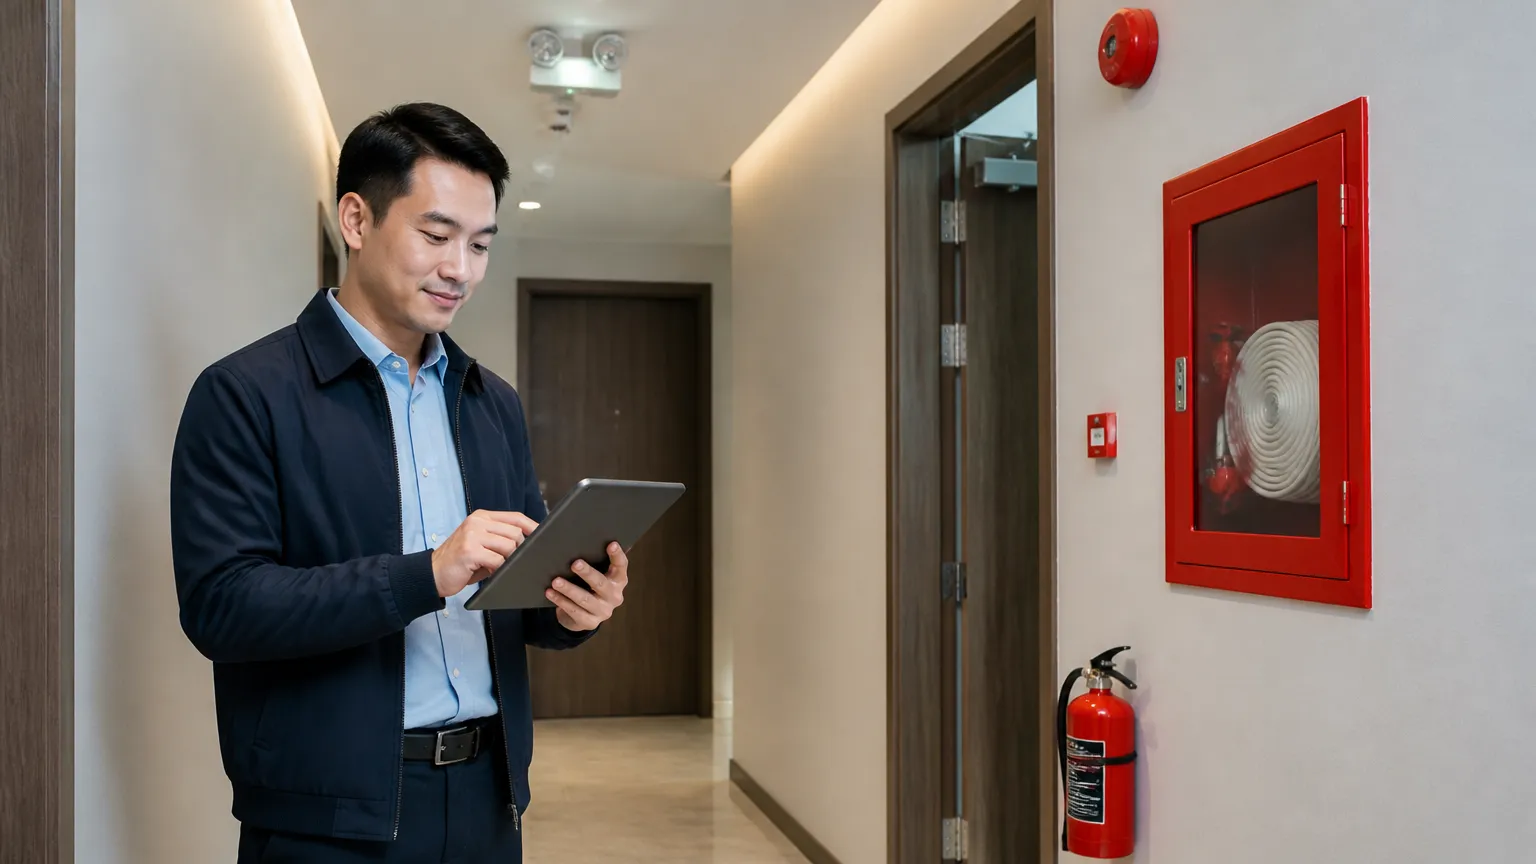
Para assegurar a renovação tempestiva dos certificados técnicos, a gestão predial deve fiscalizar e modernizar diversos componentes essenciais de proteção ativa e passiva:
-
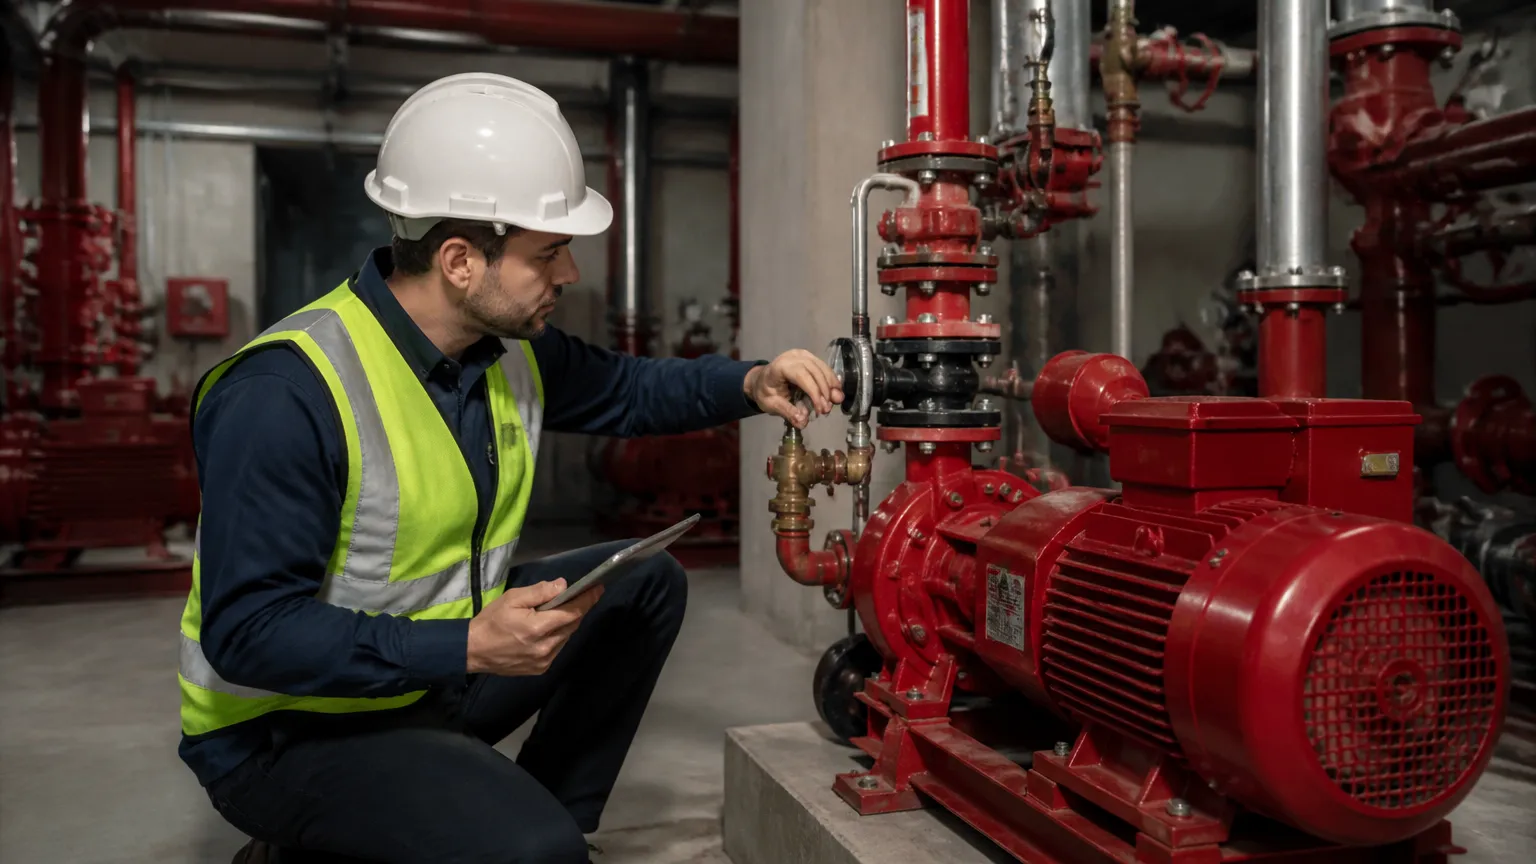
Sistemas de combate a incêndio: revisão periódica de bombas de pressurização, hidrantes, sprinklers, mangueiras, registros, vedação acústica e estanqueidade de rotas de fuga;
-
Sinalização e iluminação de emergência: manutenção de blocos autônomos, baterias centrais e placas fotoluminescentes conforme as diretrizes técnicas;
-
Alarmes e detectores de fumaça: verificação de sensores térmicos, centrais eletrônicas de monitoramento e acionadores manuais distribuídos pelos andares;
-
Instalações de gás e para-raios: laudos de estanqueidade das tubulações coletivas e inspeção das medições ôhmicas do Sistema de Proteção contra Descargas Atmosféricas.
Com efeito, o cumprimento contínuo das Normas Regulamentadoras e Instruções Técnicas dos órgãos fiscalizadores mitiga a responsabilidade civil e criminal dos gestores. Compreender os momentos adequados de quando o condomínio pode contratar empréstimo e como estruturar o financiamento para condomínios como funciona o crédito para reformas e melhorias coletivas viabiliza cronogramas executivos seguros e preserva a valorização dos ativos imobiliários de todos os condôminos.
Rateio extraordinário versus financiamento condominial: comparativo de impacto financeiro
A necessidade de adequar os edifícios às exigências do órgão fiscalizador costuma impor desafios orçamentários imediatos à gestão predial. Quando os recursos ordinários e o fundo de reserva condominial se mostram insuficientes para arcar com intervenções de grande porte, síndicos e administradoras precisam definir o modelo de custeio mais adequado para viabilizar as reformas estruturais sem comprometer a estabilidade orçamentária dos moradores, entendendo quando a contratação de crédito se torna oportuna.
A decisão entre aportes extraordinários imediatos ou operações de crédito estruturadas depende da análise técnica do Custo Efetivo Total (CET) e do impacto direto nas contas mensais. Para entender a viabilidade e condições, vale consultar como funciona o empréstimo para condomínios. O comparativo a seguir sintetiza as principais diferenças operacionais e orçamentárias entre os modelos disponíveis:
|
Eixo de Análise |
Rateio Extraordinário Direto |
Empréstimo Bancário Convencional |
Financia Tudo (Intermediação Especializada) |
|---|---|---|---|
|
Impacto no fluxo financeiro |
Elevação abrupta da cota mensal com alto risco de inadimplência imediata. |
Parcelamento rígido que pode comprometer margens operacionais do condomínio. |
Parcelamento customizado a médio e longo prazo, preservando as contas ordinárias. |
|
Custo e transparência financeira |
Isento de juros nominais, mas sujeito a déficits e paralisações de obras. |
Taxas de juros padronizadas e incidência de tarifas bancárias elevadas. |
Análise detalhada do Custo Efetivo Total com simulação entre múltiplos parceiros. |
|
Agilidade na liberação dos recursos |
Captação lenta, vinculada ao pagamento gradual dos boletos pelos condôminos. |
Processo burocrático com exigências documentais morosas para liberação. |
Liberação ágil dos valores integrais para cumprimento célere de exigências técnicas. |
|
Aprovação e estruturação de garantias |
Exige ampla discussão em assembleia geral sob forte resistência financeira. |
Exigência frequente de garantias complexas ou aval dos próprios gestores. |
Suporte consultivo completo para assembleia geral sem vincular patrimônio pessoal. |
Ao planejar intervenções estruturais em sistemas prediais, como pressurização de escadas e canalizações metálicas, a escolha pelo modelo de crédito viabiliza benefícios determinantes para o condomínio, alinhando-se a estratégias de melhorias coletivas:
-
Preservação integral do saldo contingencial para despesas emergenciais cotidianas da edificação;
-
Prazos de pagamento compatíveis com o cronograma físico de entrega das instalações preventivas;
-
Redução substancial dos índices de inadimplência gerados por cotas extras expressivas;
-
Poder de negociação à vista junto a fornecedores e prestadores de serviços de engenharia.
Como funciona o financiamento de adequações condominiais contra incêndio para PJ
A contratação de crédito corporativo voltado para condomínios residenciais e comerciais segue uma dinâmica estruturada, desenvolvida para atender às particularidades jurídicas desse segmento. Diferente das linhas convencionais destinadas a empresas tradicionais com fins lucrativos, as modalidades para pessoas jurídicas condominiais utilizam o próprio fluxo de arrecadação ordinária como base de sustentação financeira, viabilizando investimentos de grande porte sem desfalcar os recursos operacionais.
O processo de captação de recursos para reformas preventivas exige um planejamento administrativo rigoroso antes do envio da proposta às instituições credenciadas. Compreender as particularidades desse crédito auxilia a administração a cumprir etapas documentais e decisórias bem delimitadas para garantir a conformidade estatutária e regulatória:
-
Deliberação formal: realização de assembleia geral extraordinária para apresentar os laudos técnicos, os orçamentos das intervenções e obter o quórum de aprovação necessário para autorizar a tomada de crédito em nome do condomínio, alinhando-se às boas práticas de como apresentar uma proposta de financiamento em assembleia condominial;
-
Comprovação de adimplência: envio dos balancetes contábeis recentes, extratos bancários, certidões negativas de débito e histórico de inadimplência da taxa condominial para demonstrar a saúde financeira da coletividade;
-
Análise técnica do escopo: submissão dos projetos executivos detalhando as intervenções prediais, abrangendo hidrantes, alarmes, portas corta-fogo ou compartimentações exigidas pelas Instruções Técnicas vigentes;
-
Estruturação da garantia: vinculação contratual de um percentual dos recebíveis mensais das quotas ordinárias ou da reserva financeira como lastro da operação.
Durante a estruturação do contrato, a análise financeira deve priorizar a avaliação detalhada do Custo Efetivo Total (CET), métrica que consolida a taxa nominal de juros, tributos e despesas administrativas da operação. A contratação direta por pessoa jurídica simplifica a gestão contábil ao permitir soluções de crédito para condomínio sem aumentar a taxa condominial, pois unifica os pagamentos em parcelas mensais previsíveis incorporadas ao orçamento corrente, evitando cobranças extras e desequilíbrios entre os coproprietários.
Em complemento, a liberação dos recursos costuma ser estruturada em cronogramas físico-financeiros alinhados ao avanço dos serviços de engenharia. Dessa forma, as liberações acompanham os marcos de execução, assegurando que o capital seja integralmente direcionado à regularização das pendências fiscalizadas pelas autoridades competentes.
Etapas para aprovação do crédito em assembleia geral e quórum necessário
A captação de recursos financeiros para intervenções estruturais em condomínios exige rigor jurídico e alinhamento com a legislação vigente. A realização de obras destinadas à obtenção ou renovação das licenças obrigatórias insere-se na categoria de benfeitorias necessárias. Essas intervenções visam à conservação do patrimônio e à integridade física dos ocupantes, o que influencia diretamente o quórum de deliberação exigido pelo Código Civil brasileiro.
Para submeter a contratação de uma linha de crédito à deliberação coletiva, a gestão condominial deve seguir um roteiro técnico bem estruturado. O processo inicia-se com a elaboração dos orçamentos das intervenções, contemplando a modernização de sistemas de combate a chamas e rotas de escape. Em seguida, convocam-se os coproprietários por meio de edital específico, no qual constem com clareza os valores das propostas, os prazos de amortização e as condições consultadas no mercado.
Durante a realização da assembleia geral, os seguintes passos técnicos e administrativos devem ser rigorosamente observados:
-
Apresentação dos laudos de conformidade: exposição detalhada das notificações emitidas pelo Corpo de Bombeiros, evidenciando o caráter urgente e obrigatório das reformas estruturais;
-
Comparativo de cenários financeiros: demonstração do Custo Efetivo Total (CET), confrontando o impacto de um rateio extraordinário à vista contra a previsibilidade do parcelamento bancário de longo prazo;
-
Votação da operação de crédito: registro formal da autorização para contratação do empréstimo corporativo para obras de segurança, exigindo maioria simples dos presentes caso a convenção condominial não estipule regra mais restritiva para benfeitorias necessárias, conforme orientações sobre como síndicos podem aprovar financiamento para obras em condomínio sem burocracia;
-
Definição da destinação orçamentária: aprovação formal sobre a utilização complementar de reservas ou a emissão de boletos com taxas diluídas para suportar as parcelas mensais do contrato.
A ata devidamente redigida e registrada em Cartório de Registro de Títulos e Documentos constitui a peça jurídica elementar para a liberação dos recursos. As instituições financeiras exigem essa comprovação documental para atestar a legitimidade do síndico na formalização do empréstimo corporativo.
Vantagens da consultoria especializada na contratação de crédito para condomínios
A captação de recursos para reformas prediais exige precisão técnica e jurídica, especialmente quando envolve exigências de segurança coletiva. A tomada de decisão de síndicos e administradoras ganha eficiência substancial ao contar com assessoria qualificada durante as etapas de análise de viabilidade, evitando desgastes operacionais com instituições financeiras e garantindo o alinhamento com as deliberações de cada assembleia geral.
Para simplificar a busca por linhas competitivas, administradoras contam com o suporte de plataformas como a Financia Tudo, que conecta condomínios a uma rede de instituições financeiras parceiras, fornecendo assessoria personalizada para identificar o formato de crédito mais adequado a cada projeto.
Optar por suporte profissional na estruturação de crédito condominial proporciona benefícios concretos:
-
Análise comparativa de custos: avaliação criteriosa das propostas com foco no Custo Efetivo Total (CET), prevenindo taxas de juros nominais desvantajosas e tarifas operacionais imprevistas;
-
Preservação da estabilidade orçamentária: formulação de cronogramas de amortização adequados que mantêm as contas ordinárias equilibradas, sem exigir rateios extraordinários emergenciais dos condôminos, conforme detalhado em nosso guia sobre como síndicos podem financiar obras sem aumentar a taxa condominial;
-
Agilidade nos prazos regulatórios: celeridade no desembolso dos recursos necessários para instalar e renovar equipamentos, agilizando as vistorias exigidas para emissão do AVCB ou CLCB;
-
Conformidade jurídica e documental: conferência de atas, convenções e relatórios contábeis para assegurar que a contratação atenda às diretrizes civis vigentes.
Por meio dessa assessoria, a gestão condominial identifica alternativas sob medida para intervenções preventivas, abrangendo sprinklers, hidrantes e rotas de fuga. Essa intermediação reduz a burocracia excessiva e confere total transparência na prestação de contas, assegurando que o condomínio cumpra rigorosamente as Instruções Técnicas e normativas de segurança vigentes.
Conclusão
Obter o AVCB ou CLCB é um dever legal indispensável para salvar vidas e proteger a responsabilidade jurídica dos gestores. O crédito corporativo viabiliza intervenções em hidrantes, sprinklers e alarmes sem sobrecarregar os moradores com aportes imediatos, diluindo os custos na taxa ordinária de forma sustentável para o orçamento.
Para simplificar essa jornada e estruturar as melhores condições contratuais, gestores e administradoras podem recorrer à Financia Tudo, plataforma de soluções financeiras que atua na intermediação de produtos de crédito junto a parceiros especializados, oferecendo atendimento consultivo e suporte integral desde o diagnóstico até a liberação dos recursos.
Dessa forma, o condomínio viabiliza o financiamento de adequações condominiais contra incêndio com segurança, reduz a inadimplência, atende aos prazos legais e assegura a valorização patrimonial.
Perguntas Frequentes
Qual é o quórum em assembleia para aprovar o crédito voltado às reformas de segurança?
Por se tratar de benfeitorias necessárias voltadas à preservação patrimonial e à obtenção do Auto de Vistoria do Corpo de Bombeiros (AVCB) ou Certificado de Licença do Corpo de Bombeiros (CLCB), a aprovação requer a maioria simples dos votos dos condôminos presentes na assembleia geral extraordinária, ressalvada eventual cláusula específica e mais rigorosa prevista na convenção do condomínio.
Quais garantias são habitualmente exigidas na contratação de crédito para condomínios (PJ)?
Na modalidade de crédito para condomínios (PJ), a garantia estruturada mais frequente é a cessão fiduciária de recebíveis das quotas condominiais ordinárias, vinculando contratualmente uma fração da arrecadação mensal para honrar as parcelas. Esse modelo dispensa a vinculação de bens patrimoniais físicos e evita a exigência de aval pessoal ou fiador sobre o patrimônio individual do síndico.
Por que o Custo Efetivo Total (CET) deve ser analisado antes de fechar o contrato?
O Custo Efetivo Total (CET) consolida a taxa nominal de juros, encargos tributários (como IOF), tarifas administrativas de abertura de crédito e eventuais seguros obrigatórios da operação. Analisar o CET integralmente é indispensável para verificar o impacto real nas contas mensais e comparar com exatidão as propostas das instituições financeiras, assegurando a contratação da opção mais vantajosa para a comunidade.
Como proceder quando o fundo de reserva condominial é insuficiente para as obras?
Quando o fundo de reserva condominial não suporta os custos de adequações exigidas pelas Normas Regulamentadoras e Instruções Técnicas, a administração predial deve evitar cotas extras elevadas que gerem inadimplência imediata. O caminho recomendado é buscar linhas de crédito corporativo para diluir o pagamento em parcelas previsíveis, viabilizando as obras com agilidade e preservando o fluxo financeiro.