A busca por liquidez financeira por meio do patrimônio exige planejamento rigoroso, sobretudo quando envolve veículos pesados de trabalho. Compreender como a avaliação mecânica de caminhão para crédito interfere nas propostas bancárias é essencial para quem busca maximizar o capital liberado e diminuir custos operacionais. Instituições financeiras avaliam a higidez técnica do motor, da transmissão e da estrutura para mitigar riscos de inadimplência causados por paradas não programadas em rotas logísticas.
Neste contexto, a conservação preventiva e o histórico técnico atestado por laudos periciais influenciam diretamente o percentual de Loan-to-Value (LTV) concedido sobre a tabela FIPE, além de ditar o spread de juros. Apresentamos a seguir como os critérios mecânicos determinam a precificação do risco, quais componentes exigem maior atenção antes da vistoria e os métodos para assegurar condições contratuais expressivamente mais vantajosas.
Sumário
-
Como funciona a avaliação mecânica de caminhão para crédito e laudo técnico
-
Critérios técnicos: motor, transmissão e conservação na alienação fiduciária de pesados
-
Caminhão bem conservado vs caminhão com avarias: comparativo de impacto no LTV e taxas
-
Relação entre vistoria cautelar veicular, tabela FIPE e o limite liberado
-
Cuidados de manutenção preventiva para agilizar a liberação e reduzir o CET
Como funciona a avaliação mecânica de caminhão para crédito e laudo técnico
A contratação de financiamentos ou modalidades de Emprestimo Caminhoes Garantia exige etapas rigorosas de validação patrimonial. Nesse sentido, essa perícia técnica atua como o procedimento responsável por determinar a higidez operacional do bem oferecido em alienação fiduciária de pesados, assegurando que o ativo possua valor de liquidação condizente com a operação.
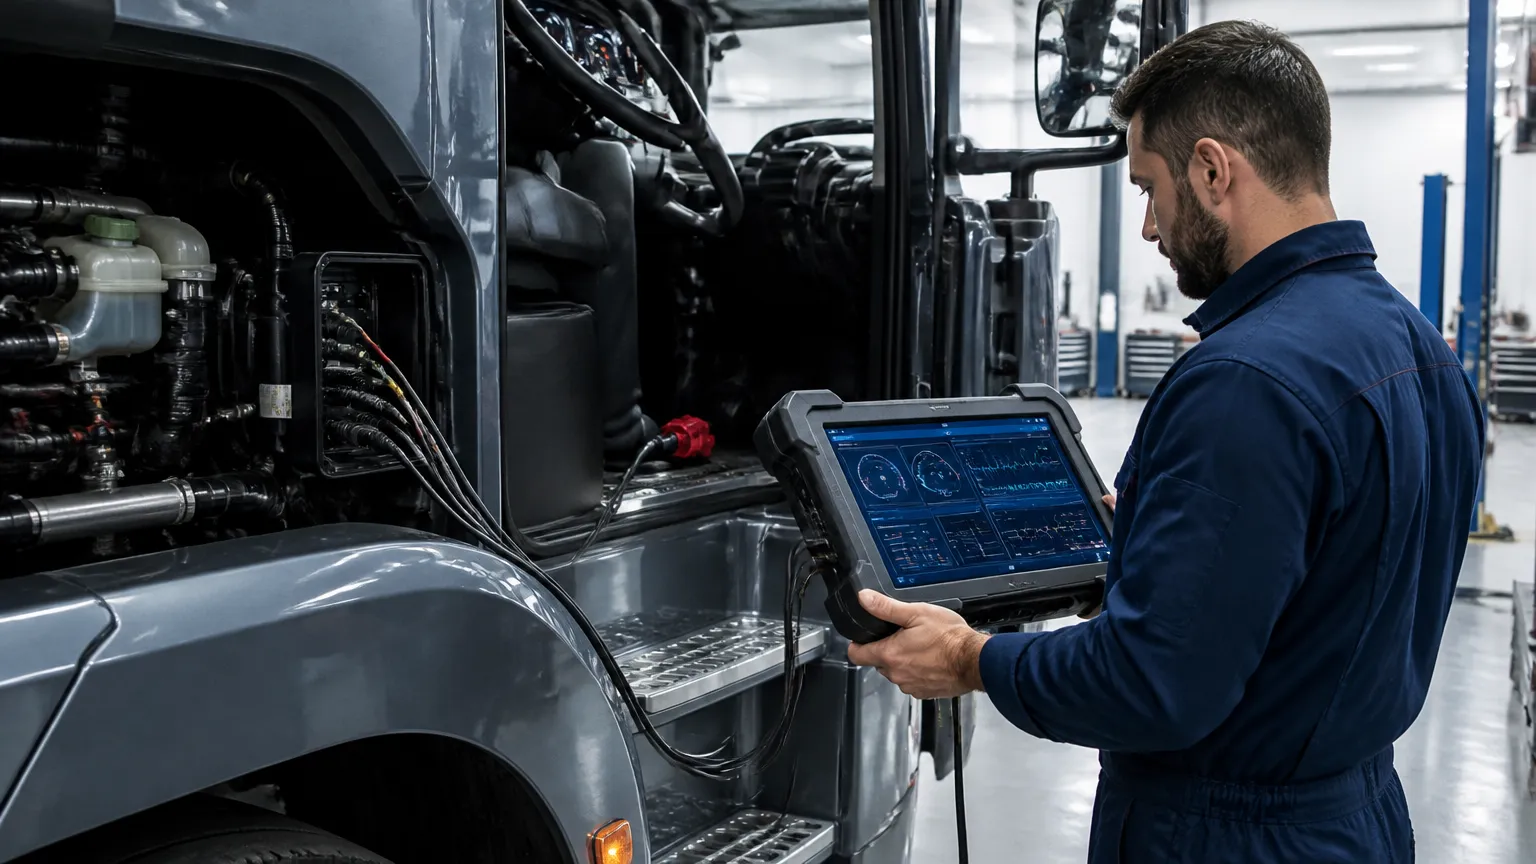
O processo se inicia com a realização de uma vistoria veicular e vistoria cautelar minuciosa, conduzida por empresas credenciadas ou peritos técnicos habilitados. Durante a inspeção, são confrontadas as numerações de chassi, motor e câmbio com as bases de dados governamentais, descartando adulterações, sinistros pretéritos ou restrições administrativas impeditivas.
Posteriormente, os técnicos elaboram um laudo pericial detalhado, no qual analisam componentes fundamentais para mitigar o risco de inadimplência gerado por eventuais paradas não programadas do veículo na estrada. A vistoria investiga rigorosamente os seguintes elementos operacionais:
-
Estado de conservação do motor e transmissão: verificação de ruídos anômalos, folgas operacionais, níveis de compressão dos cilindros, indícios de vazamento de fluidos e histórico documentado de lubrificação periódica;
-
Sistemas pneumáticos e de frenagem: análise de compressores, válvulas, cuícas de freio, lonas e tambores, garantindo a conformidade com as diretrizes de segurança rodoviária vigentes;
-
Estrutura de chassi e suspensão: checagem de alinhamento estrutural, feixes de molas, bolsões de ar, amortecedores e ausência de trincas decorrentes de fadiga por sobrecarga;
-
Integridade da cabine e implemento: constatação do desgaste de pintura, tapeçaria, instrumentação do painel, funcionamento de módulos eletrônicos e estado do conjunto de rodagem.
Os apontamentos registrados nesse laudo técnico subsidiam a definição do limite de Loan-to-Value (LTV), que representa a porcentagem máxima de crédito liberada em relação aos parâmetros da tabela FIPE para veículos. Compreender quais fatores influenciam o valor liberado é determinante para a proposta final: quanto menor o índice de avarias e irregularidades encontradas, menor será o fator de depreciação de veículos pesados aplicado, resultando em condições cadastrais mais vantajosas e redução expressiva nas taxas que compõem o Custo Efetivo Total (CET). Para encontrar as propostas mais adequadas a cada cenário, a Financia Tudo disponibiliza assessoria consultiva personalizada junto a diversas instituições parceiras.
Critérios técnicos: motor, transmissão e conservação na alienação fiduciária de pesados
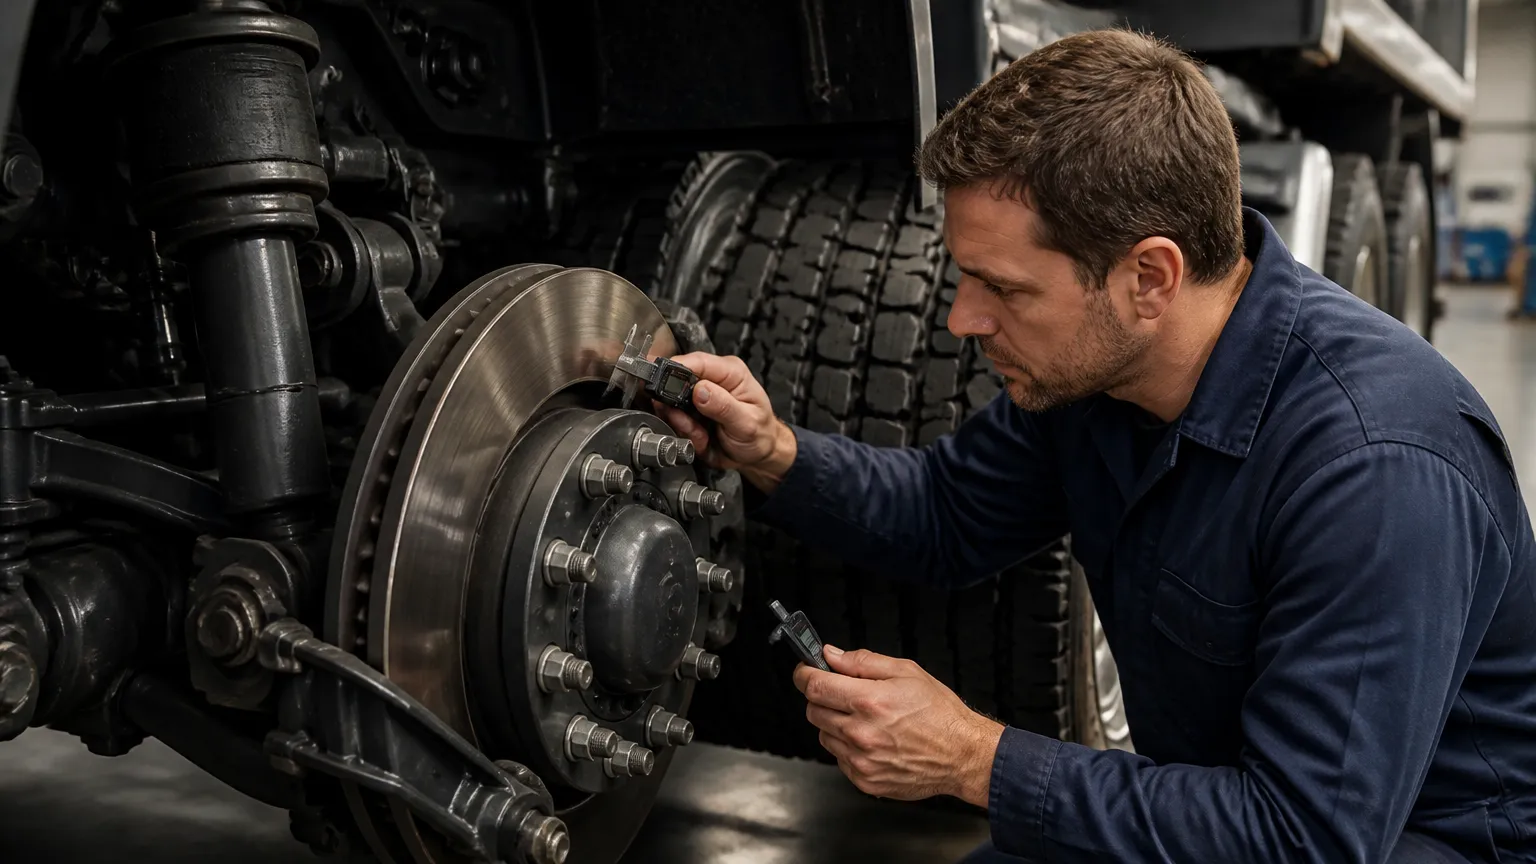
Na estruturação de operações financeiras amparadas por alienação fiduciária de pesados, a análise do ativo transcende a mera checagem documental. Os peritos concentram esforços na integridade dos componentes que definem a capacidade operacional e a liquidez do bem no mercado secundário. O trem de força assume papel determinante, pois sinistros graves, vazamentos crônicos de fluidos ou indícios de retífica irregular afetam imediatamente a capacidade de trabalho e elevam o risco financeiro da garantia, fatores que definem quais fatores influenciam o valor liberado no crédito com garantia de caminhão.
De modo análogo, o diagnóstico técnico detalhado investiga elementos críticos de durabilidade, desgaste e conformidade técnica. Entre os principais itens examinados durante o processo pericial, destacam-se:
-
Estado de conservação do motor e transmissão: análise de pressão interna, emissão excessiva de fumaça, histórico de lubrificação, funcionamento dos sistemas de câmbio mecânicos ou automatizados e ausência de folgas estruturais nos eixos diferenciais.
-
Integridade do chassi e suspensão: verificação minuciosa de trincas, empenamentos, corrosão severa, alinhamento dos eixos de tração e conformidade dos feixes de molas ou bolsas pneumáticas.
-
Sistemas de segurança ativa e emissões: eficiência de compressores, circuitos pneumáticos de freio, desgaste de tambores ou discos e preservação dos catalisadores conforme as normas técnicas vigentes.
-
Equipamentos acoplados e implementos: funcionamento adequado de tomadas de força, bombas hidráulicas e alinhamento de quintas rodas ou caçambas integradas ao conjunto veicular.
O rigor técnico dessa análise visa calcular precisamente a perda de valor decorrente do uso severo em rotas logísticas. Caminhões submetidos a ciclos contínuos de carga sem o devido acompanhamento mecânico perdem liquidez substancialmente mais rápido do que a média projetada. Consequentemente, relatórios técnicos que evidenciam negligência operacional resultam em reduções drásticas nos valores de liquidação forçada considerados pelas mesas de concessão, tornando indispensável entender como calcular se o refinanciamento do caminhão realmente compensa antes de submeter a proposta.
Por outro lado, o zelo comprovado com fluidos originais, filtros substituídos nos intervalos recomendados e substituição periódica de componentes de desgaste protege o patrimônio contra desvalorizações abruptas. Essa preservação mecânica assegura que o caminhão mantenha valor de mercado próximo às referências do setor, garantindo estabilidade e solidez estrutural durante toda a vigência da operação de crédito.
Caminhão bem conservado vs caminhão com avarias: comparativo de impacto no LTV e taxas
O rigor técnico na checagem pericial afeta diretamente a precificação do risco pelas instituições financeiras sob a sistemática de garantia fiduciária. Veículos comerciais que mantêm o plano de manutenção preventiva em dia preservam a liquidez da garantia, enquanto unidades com avarias estruturais sofrem retenções severas no percentual concedido, como analisado em nosso guia sobre quais fatores aumentam o valor de crédito utilizando caminhões como garantia.
A divergência entre o valor de referência de mercado e o montante real liberado depende da integridade de sistemas essenciais, tais como chassi, suspensão, trem de força e implementos rodoviários. Danos mecânicos ativos sinalizam maior probabilidade de inadimplência operacional, justificando a imposição de um Custo Efetivo Total (CET) mais elevado, conforme detalhado no estudo sobre como calcular se o refinanciamento do caminhão realmente compensa.
|
Eixos de Comparação |
Veículo com Manutenção em Dia (Assessoria Especializada) |
Abordagem Tradicional sem Consultoria (Pesado Conservado) |
Veículo com Avarias Mecânicas ou Estruturais |
|---|---|---|---|
|
Percentual liberado sobre o valor (LTV) |
Até 70% a 90% da FIPE, com estruturação estratégica personalizada |
Limite médio entre 50% e 60% da tabela de referência |
Margem reduzida para 30% a 40%, sujeita a recusa técnica |
|
Impacto do laudo na taxa de juros |
Condições competitivas viabilizadas por laudo cautelar íntegro e suporte especializado |
Taxas médias de mercado sem personalização da garantia |
Sobretaxa de risco aplicada ao CET devido ao desgaste operacional |
|
Manutenção preventiva vs. desvalorização |
Preservação patrimonial comprovada por laudo técnico emitido |
Comprovação documental básica exigida pelos canais convencionais |
Depreciação de veículos pesados acelerada com corte no valor de base |
|
Agilidade na liberação do crédito |
Processo ágil e desburocratizado desde a vistoria até a emissão do contrato |
Fluxo dependente de prazos rígidos das mesas de análise bancária |
Retenção da proposta para vistorias complementares ou orçamentos |
A conservação do patrimônio assegura vantagens determinantes durante o processo de concessão:
-
Otimização do limite de Loan-to-Value (LTV): Veículos sem falhas no bloco do motor ou na transmissão alcançam o teto máximo de concessão de recursos. Para quem precisa de liquidez operacional, conhecer o funcionamento do Financiamento Caminhoes auxilia no planejamento da frota.
-
Redução dos encargos financeiros: A comprovação do estado de conservação do motor e transmissão por laudo pericial técnico reduz o spread de risco cobrado na operação.
-
Fluidez na esteira de crédito: Ausência de pendências na vistoria cautelar veicular viabiliza a rápida emissão da cédula de crédito bancário.
Ademais, ao buscar alternativas de crédito, é possível recorrer à Financia Tudo para intermediar o processo junto a diferentes bancos parceiros, garantindo transparência técnica e condições mais competitivas.
Relação entre vistoria cautelar veicular, tabela FIPE e o limite liberado
A definição do montante concedido em operações com garantia de veículos pesados depende diretamente do cruzamento de referenciais mercadológicos com a análise pericial presencial. Enquanto o valor de referência do mercado serve como métrica financeira inicial, compreender a relação entre vistoria veicular e vistoria cautelar é indispensável para mensurar o real estado de frotas submetidas a regimes severos de trabalho.
É nesse cenário que o procedimento pericial assume papel essencial, sobretudo ao verificar quais fatores influenciam o valor liberado no crédito com garantia de caminhão. O laudo examina itens estruturais vitais, a higidez do chassi e a integridade de componentes de alto valor, funcionando como um filtro de risco para a instituição credora. Em operações como o Emprestimo Veiculos Garantia, comprovar o estado impecável do bem reduz substancialmente a projeção de depreciação de veículos pesados durante o período contratual.
Essa precisão avaliativa impacta de forma direta as condições financeiras da operação, influenciando variáveis cruciais:
-
Limite de Loan-to-Value (LTV): O percentual de crédito liberado sobre o bem pode atingir patamares máximos quando o laudo mecânico não acusa inconformidades funcionais.
-
Custo Efetivo Total (CET): Um laudo plenamente favorável reduz a percepção de inadimplência da instituição financeira, permitindo a aplicação de encargos operacionais e taxas nominais menores.
-
Margem de segurança fiduciária: Caminhões com integridade estrutural atestada asseguram liquidez imediata, viabilizando prazos estendidos de pagamento.
-
Mitigação de deságios adicionais: Evita reduções arbitrárias sobre o valor de referência decorrentes de desgastes prematuros ou avarias não informadas previamente na tabela FIPE para caminhões.
A concessão fundamentada na avaliação técnica detalhada estabelece uma proporção equilibrada entre a garantia e o capital concedido, tema aprofundado em análises sobre como aumentar o valor liberado no refinanciamento de caminhão. Com isso, veículos pesados com manutenções preventivas documentadas conseguem mitigar o risco de desvalorização acentuada, assegurando que o limite financeiro atinja o teto projetado com prazos mais confortáveis de amortização.
Cuidados de manutenção preventiva para agilizar a liberação e reduzir o CET
A preparação adequada do veículo pesado antes da inspeção pericial minimiza retrabalhos e acelera o parecer de crédito. Realizar uma criteriosa checagem prévia assegura que pequenas inconformidades não prejudiquem o laudo técnico definitivo nem atrasem a formalização do contrato. Um histórico documental organizado comprova zelo patrimonial e melhora o enquadramento de risco junto às instituições financeiras.
Intervenções prévias evitam apontamentos desfavoráveis que costumam rebaixar a avaliação comercial do bem e elevar os encargos da operação. Recomenda-se realizar uma revisão preventiva abrangente antes do agendamento presencial, focando em componentes fundamentais para mitigar o custo de manutenção de caminhão:
-
Revisão de esteio, suspensão e freios: verificação da espessura de lonas, tambores, estado das bolsas de ar e alinhamento dos eixos para assegurar estabilidade operacional.
-
Eliminação de vazamentos de fluidos: correção de gotejamentos de óleo lubrificante, arrefecimento ou combustível no bloco mecânico e nos sistemas auxiliares.
-
Higienização minuciosa do chassi: remoção de sujidades e resíduos asfálticos sobre a gravação alfanumérica do chassi e do bloco do motor, garantindo leitura decalque nítida.
-
Organização do prontuário mecânico: consolidação de notas fiscais de revisões periódicas, registros de substituição de componentes estruturais e laudos de ensaios anteriores.
Caminhões com documentação mecânica transparente e funcionamento impecável dispensam exigências adicionais de reavaliação. Sob essa perspectiva, a agilidade operacional reduz o intervalo de tempo entre o envio da proposta e a homologação do contrato. Paralelamente, laudos categorizados com conceitos elevados proporcionam redução direta no Custo Efetivo Total (CET), uma vez que mitigam perdas por depreciação severa durante o período contratual, o que impacta diretamente as taxas de juros no empréstimo com caminhão em garantia.
Ao planejar a tomada de recursos utilizando veículos comerciais como colateral, contar com um suporte especializado transforma a burocracia em vantagem competitiva. A consultoria técnica adequada apoia a preparação documental, analisa as exigências periciais e assegura o direcionamento assertivo da solicitação perante as políticas de crédito mais vantajosas do mercado.
Conclusão
O cuidado técnico com veículos pesados vai além da segurança: é uma alavanca financeira. Caminhões com manutenção preventiva, histórico documental e laudos favoráveis obtêm maior Loan-to-Value (LTV), prazos alongados e menor Custo Efetivo Total (CET). Em contrapartida, falhas mecânicas e desgastes no chassi causam deságios severos sobre a tabela FIPE ou recusa da garantia bancária.
Para transformar o potencial do seu veículo em condições comerciais vantajosas, o suporte especializado é essencial. Quem busca alternativas de crédito estruturado pode contar com a Financia Tudo, plataforma de soluções financeiras que conecta proprietários a diversas instituições parceiras, identificando a proposta ideal para o seu perfil. Descubra como a avaliação mecânica de caminhão para crédito otimiza sua liberação de recursos.
Perguntas Frequentes
Como a vistoria cautelar veicular afeta o limite de Loan-to-Value (LTV)?
O laudo da vistoria cautelar veicular comprova a integridade mecânica e a originalidade estrutural do pesado. Quando componentes essenciais como bloco do motor, transmissão e eixos operam sem avarias, o risco de inadimplência por parada técnica diminui sensivelmente. Isso permite que as instituições financeiras liberem margens máximas de LTV, alcançando entre 70% e 90% da cotação de mercado, em vez de reter o crédito em faixas conservadoras.
Quais falhas no estado de conservação do motor e transmissão reprovam a garantia?
As inconsistências mais críticas envolvem vazamentos expressivos de óleo lubrificante, fumaça excessiva no escape indicando queima irregular, trincas no bloco mecânico e folgas acentuadas no sistema de transmissão ou no diferencial. Além disso, divergências na numeração do motor registradas nas bases regulatórias ou sinais de retífica sem documentação técnica geram a recusa imediata da garantia em alienação fiduciária de pesados.
Por que a manutenção preventiva influencia a redução do Custo Efetivo Total (CET)?
Apresentar notas fiscais e registros de manutenção preventiva atesta que o caminhão possui baixo risco de quebra e mantém previsibilidade de faturamento nas rotas de frete. Com menor volatilidade financeira e garantia de liquidez do colateral, os credores reduzem a taxa de risco de crédito, viabilizando spread reduzido e despesas cartorárias diluídas, o que derruba substancialmente o Custo Efetivo Total (CET) da operação.
A depreciação de veículos pesados altera o valor de referência na tabela FIPE para caminhões?
A tabela FIPE para caminhões estabelece uma média estatística do valor de mercado, mas não considera desgastes pontuais de frotas submetidas a uso severo. Se a perícia presencial constatar deformidades no chassi, desgaste irregular de componentes rodantes ou fadiga estrutural nos implementos, a instituição financeira aplicará um percentual de depreciação de veículos pesados acelerada, reduzindo o valor de base para o cálculo do empréstimo.
Caminhões com alta quilometragem enfrentam restrições em alienação fiduciária de pesados?
A quilometragem elevada não impede a aprovação, desde que a análise técnica comprove pleno funcionamento mecânico. O que as instituições ponderam na alienação fiduciária de pesados é a saúde dos sistemas de compressão, alinhamento de suspensão e ausência de fadiga no chassi. Estando a mecânica em ordem e com inspeções atestadas, o bem é homologado com prazos e valores condizentes com a sua categoria.