A expansão do comércio eletrônico transformou profundamente a rotina habitacional coletiva, convertendo portarias em centros logísticos improvisados. O acúmulo contínuo de volumes gera sobrecarga operacional para os colaboradores e eleva os riscos à segurança dos moradores. Diante dessa realidade, viabilizar o financiamento de espaço para encomendas condominiais apresenta-se como a resposta contábil e estrutural ideal para modernizar as áreas comuns sem penalizar o orçamento coletivo com despesas emergenciais imprevistas.
A adoção de tecnologias de automação, a exemplo de armários inteligentes integrados a sistemas perimetrais de monitoramento e controle de acesso, exige planejamento prévio e recursos técnicos adequados. Ao optar por linhas de crédito estruturadas voltadas a condomínios edilícios, síndicos e conselheiros conseguem preservar a liquidez das contas e assegurar investimentos essenciais.
Neste guia, você compreenderá as principais modalidades de crédito para pessoas jurídicas condominiais, as regras jurídicas de quórum assemblear do Código Civil, os parâmetros de cálculo do Custo Efetivo Total e as etapas adequadas para transformar a triagem de entregas com sustentabilidade financeira.
Sumário
-
A necessidade de modernização na portaria e a demanda por armários inteligentes
-
Vantagens e viabilidade do financiamento de espaço para encomendas condominiais
-
Financiamento bancário versus rateio extra imediato: comparativo de impacto orçamentário
-
Requisitos jurídicos: quórum do Código Civil e aprovação em assembleia
-
Critérios de contratação: análise do Custo Efetivo Total e garantias para condomínios
A necessidade de modernização na portaria e a demanda por armários inteligentes
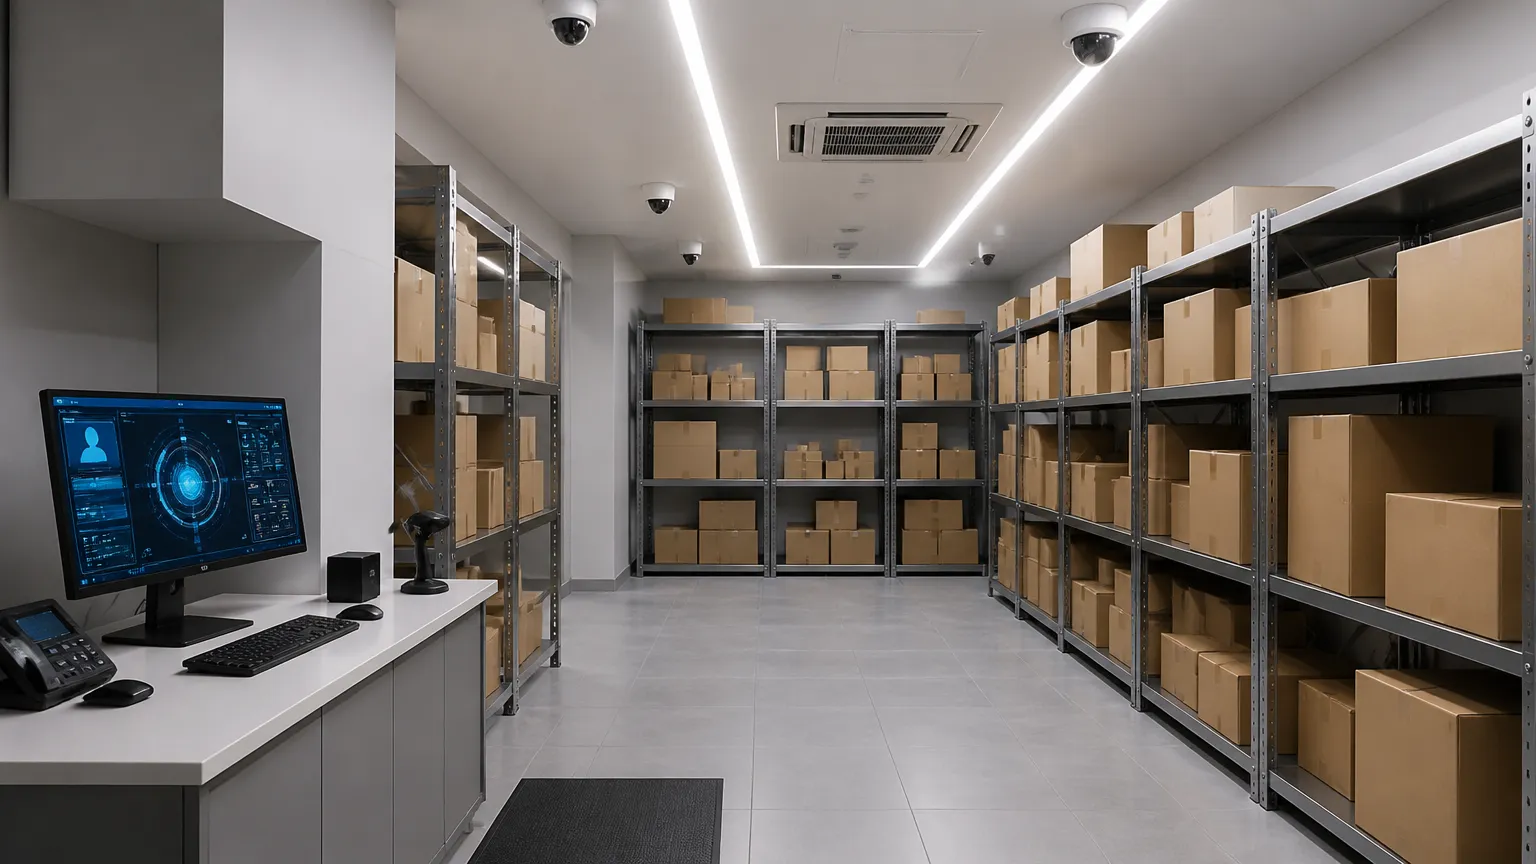
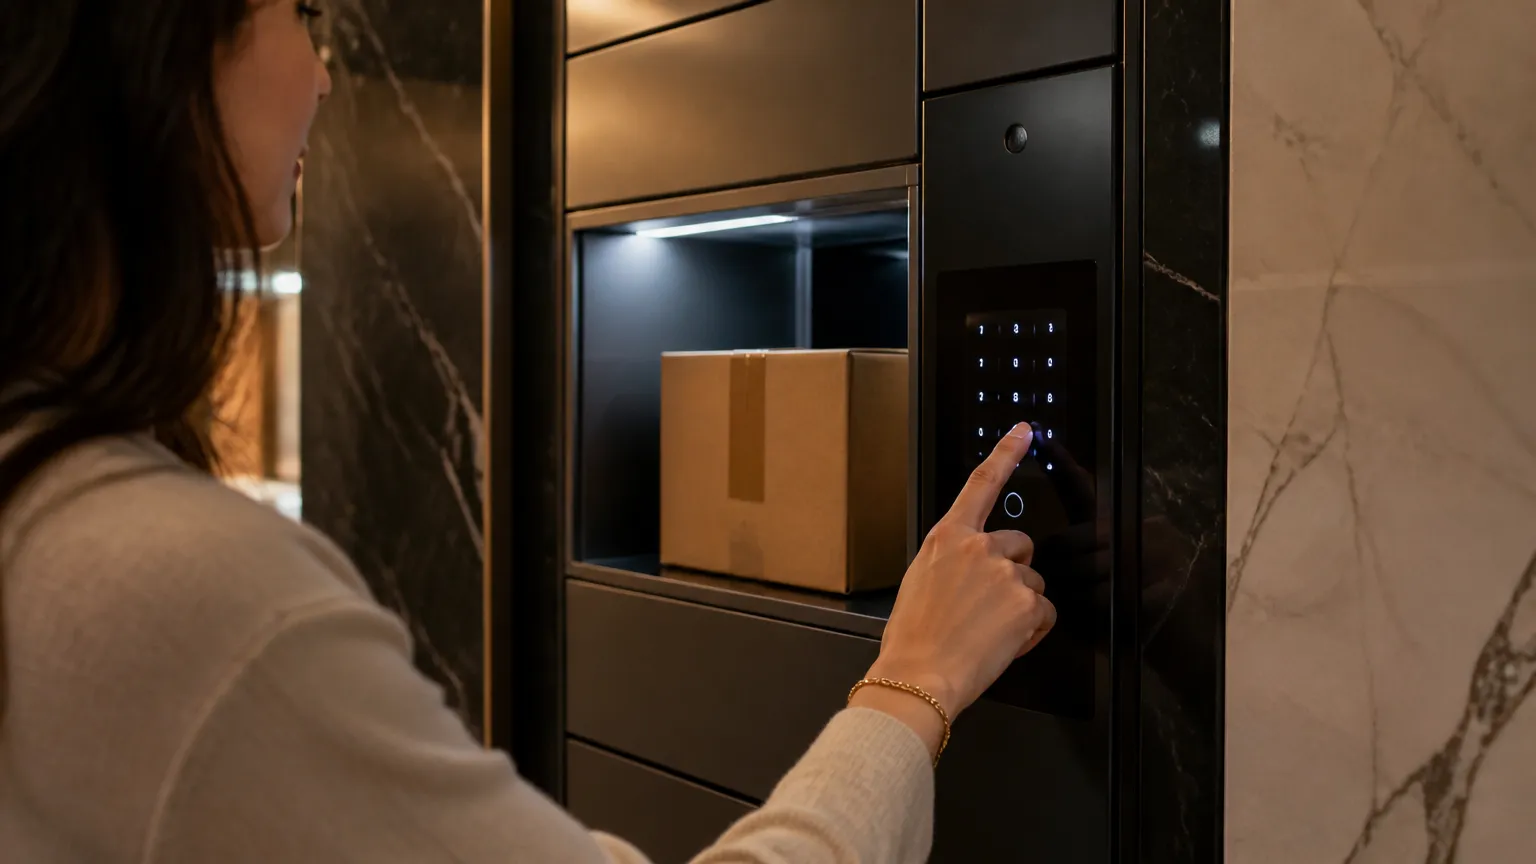
O crescimento das compras digitais alterou radicalmente a dinâmica dos condomínios residenciais. O volume diário de entregas sobrecarrega porteiros e equipes de recepção, gerando desvios de função, extravios operacionais e riscos à segurança perimetral. Em virtude disso, a adoção de armários inteligentes (smart lockers) associada a sistemas integrados de controle de acesso e monitoramento CFTV consolidou-se como um investimento indispensável para quem busca saber como modernizar áreas comuns utilizando financiamento condominial com foco na eficiência operacional e na valorização patrimonial.
A implantação dessa infraestrutura tecnológica automatiza o recebimento de volumes, liberando funcionários para focar estritamente na triagem e vigilância dos acessos. Para que a reformulação da área comum ocorra sem comprometer a estabilidade contábil da administração predial, recorrer à captação de recursos para modernização logística predial surge como alternativa viável, evitando aportes emergenciais desmedidos. Nesse contexto, quem busca alternativas especializadas pode contar com a Financia Tudo, plataforma de soluções financeiras que conecta pessoas e empresas a oportunidades de crédito, financiamentos e outros produtos disponíveis por meio de seus parceiros.
A modernização planejada dos espaços de triagem e guarda de volumes assegura melhorias imediatas para a rotina coletiva, destacando-se:
-
Otimização da segurança condominial: restrição da circulação constante de entregadores externos nas dependências internas por meio da integração com módulos de leitura biométrica e câmeras digitais.
-
Rastreabilidade e integridade das encomendas: registros eletrônicos com confirmação de entrega via notificações automatizadas aos condôminos, eliminando litígios decorrentes de perdas materiais.
-
Desafogo da equipe operacional: eliminação do acúmulo físico de pacotes na guarita, restabelecendo a função primordial da portaria na fiscalização preventiva dos acessos.
-
Valorização imediata do metro quadrado: modernização estética e funcional das áreas comuns, atendendo às demandas dos moradores contemporâneos e qualificando a gestão interna.
Por conseguinte, ao planejar essas melhorias prediais, síndicos e conselheiros fiscais precisam ponderar alternativas que respeitem o orçamento vigente. Sob esse aspecto, entender quando o condomínio pode contratar empréstimo desponta como decisão estratégica frente ao esgotamento precoce do fundo de reserva condominial ou à instituição impopular de taxas extras expressivas entre os coproprietários.
Vantagens e viabilidade do financiamento de espaço para encomendas condominiais
A adequação das áreas comuns para a triagem e guarda de pacotes tornou-se uma necessidade operacional urgente nos condomínios contemporâneos. O avanço acelerado do comércio eletrônico sobrecarregou portarias e elevou a responsabilidade civil dos gestores quanto ao extravio ou avaria de mercadorias. Diante desse cenário, compreender como sindicos podem financiar obras sem aumentar a taxa condominial por meio de uma linha de crédito especializada surge como uma saída eficiente para concretizar melhorias sem comprometer o equilíbrio da comunidade.
Ao optar por esse modelo de crédito parcelado, o condomínio viabiliza reformas complexas, aquisição de mobiliário técnico e a instalação de armários inteligentes com acesso eletrônico seguro. Essa abordagem alinha-se a soluções práticas de emprestimo para condominio para obras e reformas, impedindo que despesas substanciais desestruturem o orçamento anual e permitindo amortizar o investimento gradualmente enquanto os moradores usufruem imediatamente das melhorias prediais.
A viabilidade dessa operação apoia-se em vantagens econômicas e de governança bem delimitadas:
-
Preservação da liquidez interna: os recursos alocados no fundo de reserva permanecem intocados para eventuais manutenções de emergência e obras corretivas imprevisíveis.
-
Atenuação de atritos em assembleia: a diluição das parcelas reduz a necessidade de impor rateios extras elevados no curto prazo, promovendo maior aceitação entre os proprietários ao modernizar areas comuns utilizando financiamento condominial.
-
Previsibilidade orçamentária: contratos com taxas prefixadas e cálculo detalhado do Custo Efetivo Total (CET) permitem um planejamento contábil rigoroso, adequando as despesas ao fluxo de recursos mensal.
-
Integração patrimonial e segurança: viabiliza recursos integrados de controle de acesso e monitoramento CFTV, valorizando as unidades autônomas no mercado imobiliário e mitigando falhas na entrega aos condôminos.
Para assegurar a validade dessa iniciativa, o corpo diretivo deve conduzir estudos prévios de viabilidade contábil e cumprir as exigências regimentais cabíveis antes de submeter a proposta aos moradores. Essa estruturação técnica garante que a intervenção ocorra com total respaldo legal e transparência institucional, gerando benefícios funcionais duradouros sem sobrecarregar a gestão financeira local.
Financiamento bancário versus rateio extra imediato: comparativo de impacto orçamentário
A modernização predial exige equilíbrio financeiro. Administradoras e síndicos frequentemente ponderam entre instituir uma cobrança emergencial aos moradores ou buscar recursos estruturados no mercado de capitais para viabilizar melhorias sem desgastes internos, entendendo as opções de financiamento para condomínios.
Essa deliberação envolve analisar a saúde contábil coletiva, o índice de inadimplência e a capacidade de desembolso dos condôminos perante as demandas operacionais. Trata-se de uma etapa indispensável para avaliar quando o condomínio pode contratar empréstimo com segurança e respaldo técnico. Da mesma forma, recorrer à assessoria da Financia Tudo permite ao condomínio comparar propostas com clareza em uma ampla rede de parceiros financeiros, simplificando a escolha da linha mais vantajosa.
|
Eixos de Comparação |
Intermediação Especializada |
Rateio Extra Tradicional |
Empréstimo Bancário Convencional |
|---|---|---|---|
|
Impacto no fluxo financeiro vs. rateio extra imediato |
Diluição suave das parcelas nas despesas ordinárias, sem cobranças abruptas aos moradores. |
Aumento expressivo no boleto mensal, gerando atrito e elevação da inadimplência. |
Parcelamento fixo, mas com exigências rígidas de reciprocidade bancária que afetam o saldo disponível. |
|
Taxas de juros e Custo Efetivo Total (CET) |
Análise comparativa entre múltiplos credores para garantir o Custo Efetivo Total (CET) mais competitivo. |
Ausência de juros nominais, mas com custo de oportunidade e risco de desfalque emergencial. |
Taxas tabeladas conforme o relacionamento padrão da instituição, frequentemente elevadas. |
|
Prazo de carência e amortização das parcelas |
Prazos estendidos com opções de carência adequadas ao cronograma da reforma. |
Inexistência de carência; arrecadação precisa ocorrer antes do início das obras. |
Opções limitadas de carência, condicionadas ao histórico do CNPJ condominial. |
|
Exigências de garantias e documentação da gestão condominial |
Assessoria consultiva completa na validação de atas, certidões e balancetes contábeis. |
Exige apenas aprovação interna, sem análise de crédito externa institucional. |
Burocracia densa, com processos manuais e necessidade de garantias adicionais severas. |
|
Agilidade na liberação dos recursos |
Processo digital e célere conectado a múltiplos parceiros de crédito. |
Lenta, pois depende do pagamento integral de múltiplos boletos mensais futuros. |
Liberação demorada, sujeita a comitês bancários convencionais e inspeções físicas. |
Ao planejar a estruturação de capital para a reforma da guarita e guarda de pacotes, o corpo diretivo deve avaliar critérios essenciais de sustentabilidade orçamentária:
-
Fundo de reserva condominial: preservação do saldo preventivo voltado exclusivamente para contingências estruturais e reparos emergenciais.
-
Taxa de condomínio e rateio extra: dimensionamento do impacto financeiro sobre a arrecadação mensal ordinária dos moradores.
-
Quórum de aprovação do Código Civil: observância dos parâmetros legais para votação em assembleia conforme a natureza da obra.
-
Custo Efetivo Total (CET): discriminação de todos os encargos, tarifas operacionais, seguros e alíquotas incidentes na operação, analisando o custo efetivo total da proposta.
Requisitos jurídicos: quórum do Código Civil e aprovação em assembleia
A captação de recursos para a modernização de empreendimentos residenciais e comerciais exige estrita conformidade com a legislação vigente. A realização de obras e a contratação de empréstimos demandam validação formal perante a coletividade dos condôminos, garantindo a legitimidade das decisões administrativas e a segurança jurídica da gestão.
No âmbito da legislação civil nacional, a natureza da intervenção determina o patamar de votação indispensável para autorizar os investimentos. Para viabilizar a implantação de módulos receptores de entregas, o síndico deve convocar formalmente uma Assembleia Geral Extraordinária (AGE) e saber como apresentar uma proposta de financiamento em assembleia condominial, submetendo a proposta orçamentária à apreciação dos proprietários presentes ou representados por procuração.
Os critérios legais de validação variam conforme a classificação técnica da obra pretendida:
-
Obras úteis: aquelas que aumentam ou facilitam o uso do bem, como a adaptação de áreas comuns para triagem logística, exigem a aprovação da maioria absoluta de todos os condôminos (metade mais um da totalidade das frações ideais).
-
Obras voluptuárias: intervenções voltadas exclusivamente a embelezamento ou conveniência que não ampliem a utilidade prática do condomínio, as quais demandam o voto favorável de dois terços dos proprietários.
-
Alteração de destinação de área comum: caso a estrutura demande mudança definitiva de uso de um espaço previamente delimitado na convenção, a legislação estabelece a exigência de quórum qualificado de dois terços dos condôminos.
-
Contratação da operação de crédito: entender quando o condomínio pode contratar empréstimo é indispensável, devendo constar expressamente na ordem do dia da convocação, com detalhamento de prazos, encargos e amortização.
Durante a assembleia, a administração predial deve demonstrar de forma minuciosa o Custo Efetivo Total (CET) da operação pretendida, aplicando as diretrizes sobre como síndicos podem aprovar financiamento para obras em condomínio sem burocracia e confrontando os impactos com a eventual necessidade de instituição de taxa extra imediata. O detalhamento orçamentário prévio resguarda o corpo diretivo contra impugnações judiciais, assegura a transparência da deliberação e pavimenta o caminho formal para a contratação da operação de crédito coletivo com respaldo dos proprietários.
Critérios de contratação: análise do Custo Efetivo Total e garantias para condomínios
A tomada de crédito por pessoas jurídicas condominiais exige rigor técnico para assegurar a sustentabilidade orçamentária do empreendimento. Ao avaliar propostas financeiras para a modernização das áreas de triagem, a administração predial deve concentrar sua atenção no Custo Efetivo Total (CET). Esse indicador consolida a taxa nominal de juros, os tributos como o Imposto sobre Operações Financeiras (IOF), tarifas cadastrais e seguros obrigatórios, oferecendo a real dimensão dos encargos contratuais.
Paralelamente ao cálculo do CET, as instituições financeiras examinam garantias específicas para mitigar riscos de inadimplência. Diferente de empresas convencionais que oferecem faturamento comercial, o condomínio edilício lastreia suas operações por meio de instrumentos financeiros vinculados à sua própria arrecadação mensal, conforme as diretrizes de empréstimo para condomínios.
Os principais requisitos e garantias avaliados pelos comitês de crédito incluem:
-
Cessão fiduciária de recebíveis: vinculação contratual de um percentual das taxas ordinárias ou do fundo de reserva condominial para amortização prioritária das parcelas.
-
Histórico de inadimplência: comprovação contábil de que os índices de atraso na cota condominial se mantêm em patamares aceitáveis, geralmente inferiores a dez por cento.
-
Conformidade jurídica assemblear: apresentação de ata com quórum de aprovação do Código Civil devidamente registrado, outorgando poderes ao síndico para a assinatura contratual.
-
Balanços e saúde fiscal: entrega das certidões negativas de débitos e dos demonstrativos de receitas dos últimos exercícios.
Compreender essas variáveis assegura que a modernização do espaço ocorra sem comprometer a liquidez para despesas ordinárias. A análise criteriosa dos fluxos de amortização e dos prazos de carência evita distorções financeiras, permitindo a execução da obra sem a imposição de cotas extras onerosas à comunidade de moradores, sendo indispensável saber como aprovar financiamento para obras em condomínio.
Conclusão
Modernizar o recebimento de entregas tornou-se essencial para a segurança e a rotina dos condomínios residenciais e comerciais. O crédito planejado evita desfalcar o fundo de reserva ou aprovar rateios extras que elevam a inadimplência entre as unidades autônomas. Para avançar com segurança jurídica, o síndico deve analisar o Custo Efetivo Total (CET) e respeitar os quóruns do Código Civil em assembleia geral.
Quem busca alternativas de crédito especializadas pode contar com a Financia Tudo, plataforma de soluções financeiras que conecta pessoas e empresas a oportunidades de empréstimos, financiamentos e outros produtos disponíveis por meio de seus parceiros, oferecendo atendimento consultivo de especialistas para avaliar o melhor formato orçamentário. Com suporte estratégico e ampla rede parceira, viabilizar o financiamento de espaço para encomendas condominiais valoriza o patrimônio coletivo com previsibilidade orçamentária e total tranquilidade aos moradores.
Perguntas Frequentes
Qual é o quórum necessário na Assembleia Geral Extraordinária (AGE) para aprovar essa modernização?
Por se tratar juridicamente de uma obra útil voltada a facilitar o uso e a segurança da portaria, a aprovação exige o voto favorável da maioria absoluta dos condôminos (50% mais um de todas as frações ideais). Caso a intervenção implique alteração definitiva da destinação de uma área comum prevista na convenção, o quórum legal sobe para dois terços dos proprietários.
O condomínio pode comprometer o fundo de reserva condominial para quitar as parcelas?
O fundo de reserva condominial não deve ser descapitalizado diretamente para arcar com parcelamentos contínuos, visto que sua finalidade legal é garantir socorro financeiro em imprevistos estruturais graves. As parcelas do crédito devem ser absorvidas pelas despesas ordinárias ou por arrecadação específica aprovada em assembleia, embora o fluxo desse saldo possa atuar como garantia fiduciária secundária.
Quais garantias reais são exigidas em uma linha de crédito para pessoa jurídica condominial?
Como condomínios não possuem patrimônio comercial alienável tradicional, a garantia padrão praticada pelo mercado financeiro é a cessão fiduciária de recebíveis das taxas condominiais. A aprovação depende também da comprovação de adimplência média superior a noventa por cento, balancetes contábeis regulares e ata de deliberação registrada com autorização expressa para a gestão contrair a dívida.
Como o Custo Efetivo Total (CET) influencia na escolha da proposta financeira?
O Custo Efetivo Total (CET) consolida todos os desembolsos envolvidos na contratação, agregando à taxa nominal de juros o Imposto sobre Operações Financeiras (IOF), tarifas cadastrais bancárias, custos de emissão de boletos e seguros obrigatórios. Comparar exclusivamente pelo CET garante que o condomínio identifique o real impacto financeiro mensal sem encargos ocultos no fluxo de pagamentos.