A busca por recursos financeiros por meio do refinanciamento automotivo ou do financiamento tradicional exige a validação técnica das garantias apresentadas às instituições credoras. Nesse cenário, realizar uma criteriosa preparação do veículo para vistoria constitui o passo inicial indispensável para assegurar a conformidade documental, estrutural e mecânica do bem, evitando atrasos desnecessários ou recusas contratuais.
A vistoria veicular cautelar e prévia analisa desde a legibilidade da numeração do chassi e do motor até o funcionamento pleno dos sistemas elétricos e os limites de desgaste dos pneus segundo as normas vigentes. Conhecer antecipadamente as exigências de regularização de débitos como IPVA e CRLV permite sanar eventuais inconformidades antes da inspeção oficial com o suporte da Financia Tudo, que atua como uma plataforma de soluções financeiras e de intermediação conectando você aos principais parceiros de crédito.
Neste guia, você entenderá como realizar pequenos reparos estratégicos, organizar os documentos obrigatórios e estruturar a inspeção do automóvel tanto em formatos presenciais quanto digitais para obter as melhores condições de liberação patrimonial.
Sumário
-
A importância da preparação do veículo para vistoria na liberação do crédito
-
Documentação e débitos: como regularizar CRLV e IPVA antes da avaliação
-
Vistoria presencial vs digital: principais diferenças e exigências técnicas
-
Checklist mecânico e estrutural: chassi, motor, iluminação e pneus
-
Impacto do estado de conservação na avaliação e limites de crédito
A importância da preparação do veículo para vistoria na liberação do crédito
A concessão de crédito automotivo e o Emprestimo Veiculos Garantia exigem etapas estruturadas de avaliação patrimonial antes da formalização do contrato. Nesse contexto, a adequada checagem prévia constitui um fator determinante para assegurar a conformidade do bem com as exigências técnicas das instituições financeiras, viabilizando uma análise cadastral sem pendências operacionais.
A vistoria veicular e vistoria cautelar prévia tem como objetivo primordial verificar a autenticidade estrutural, a regularidade cadastral e as condições mecânicas do automóvel. Quando o proprietário entende como funciona a vistoria do veiculo no processo de emprestimo com garantia e realiza inspeções preventivas antes da avaliação oficial, os riscos de exigências complementares reduzem consideravelmente, permitindo maior celeridade na liquidação do montante solicitado.
A verificação prévia incide diretamente sobre pontos fundamentais de conformidade:
-
Identificação veicular: integridade e legibilidade da numeração do chassi e do bloco do motor, garantindo ausência de adulterações, corrosão ou divergências de gravação.
-
Segurança obrigatória: pleno funcionamento dos dispositivos exigidos pela legislação de trânsito, incluindo cintos de segurança, extintor dentro da validade (quando aplicável) e triângulo de sinalização.
-
Itens de rodagem: estado de conservação dos pneus e estepe, com profundidade de sulcos compatível com os limites do indicador TWI (Tread Wear Indicator).
-
Sistemas ópticos e elétricos: operação correta da iluminação automotiva, incluindo faróis, lanternas, luzes de freio, indicadores de direção e iluminação da placa traseira.
Além de prevenir atrasos no cronograma, a preservação estética e mecânica do bem impacta diretamente a precificação na tabela de referência e o limite de crédito disponível. Pequenas manutenções corretivas executadas de forma antecipada evitam desvalorizações artificiais e custos adicionais com reinspeções, estabelecendo uma base sólida para a continuidade dos trâmites financeiros junto à Financia Tudo.
Documentação e débitos: como regularizar CRLV e IPVA antes da avaliação
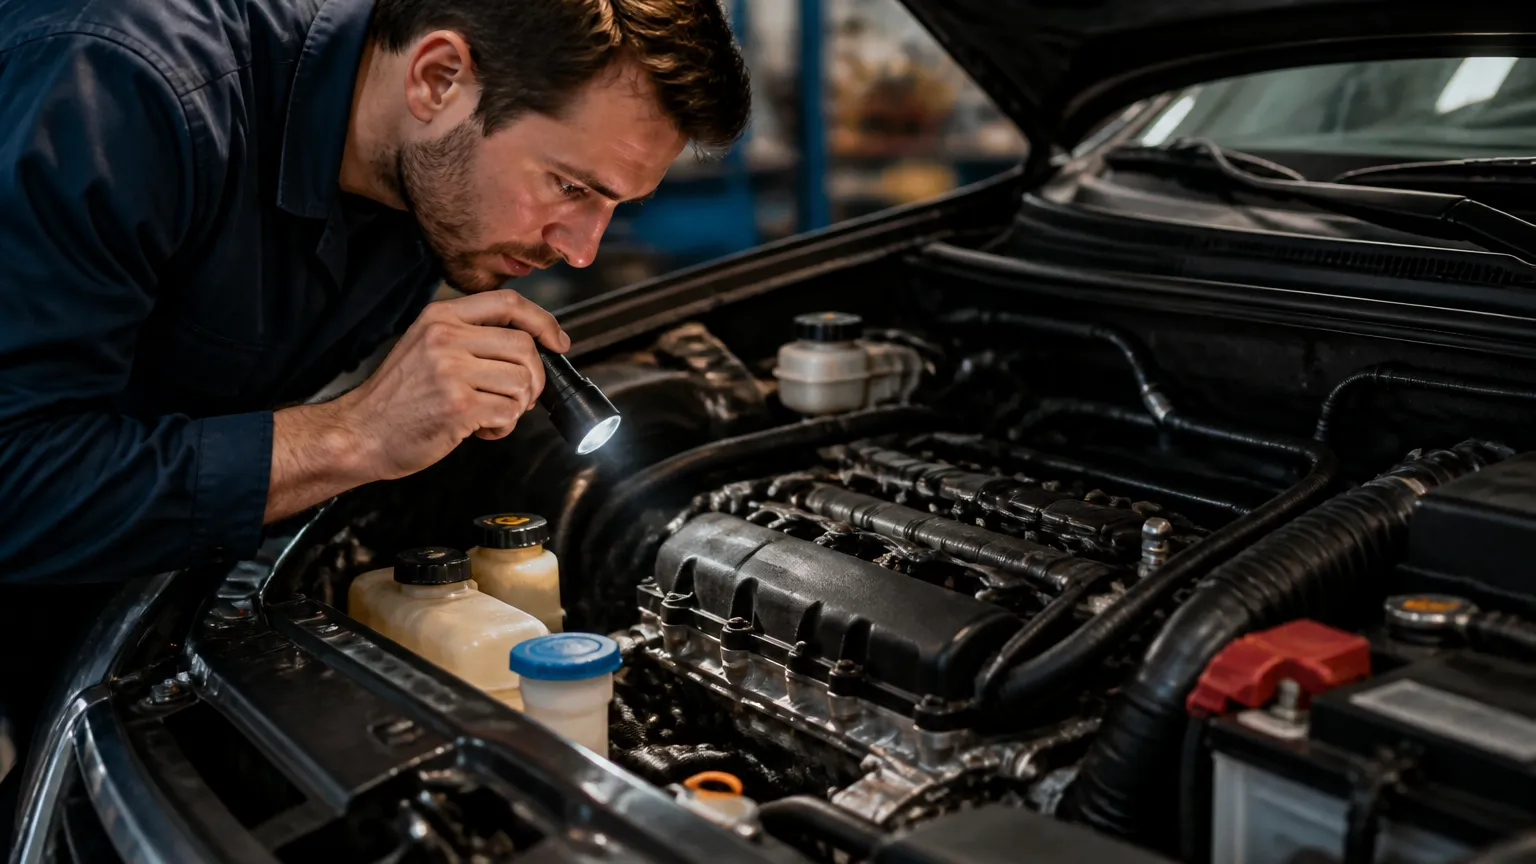
A conformidade administrativa e jurídica do automóvel constitui um dos pilares mais decisivos na avaliação patrimonial para operações financeiras. Durante o processo de concessão de crédito com garantia ou financiamento, as instituições financeiras realizam uma checagem rigorosa do histórico do bem junto aos órgãos executivos de trânsito. Qualquer inconsistência registral, pendência financeira ou restrição jurídica pode interromper imediatamente a análise, exigindo uma revisão detalhada do automóvel antes do envio da proposta formal, momento em que compreender as diferenças entre vistoria veicular e vistoria cautelar se torna indispensável.
A emissão do Certificado de Registro e Licenciamento de Veículo em formato digital (CRLV-e) atualizado é indispensável para comprovar a plena titularidade e a aptidão do automóvel para circulação. A presença de passivos fiscais impede o licenciamento anual e bloqueia a emissão da certidão negativa do bem, inviabilizando a formalização do contrato de alienação fiduciária, fator que também influencia em quais veículos são aceitos para crédito com garantia e o que pode reprovar o pedido.
Para assegurar que o histórico do bem esteja totalmente desembaraçado, é fundamental verificar e quitar previamente os seguintes encargos:
-
Imposto sobre a Propriedade de Veículos Automotores (IPVA): quitação integral de todas as parcelas vencidas e do exercício corrente, evitando a inscrição do débito em dívida ativa estadual.
-
Taxa de Licenciamento Anual: pagamento tempestivo da taxa de renovação junto ao departamento de trânsito estadual competente, requisito obrigatório para a validação do documento digital.
-
Infrações de trânsito e multas: liquidação de todas as autuações municipais, estaduais e federais registradas no prontuário do veículo, inclusive penalidades em fase de recurso administrativo.
-
Ausência de gravames e restrições judiciais: verificação da inexistência de bloqueios administrativos, penhoras ou alienações ativas não baixadas no Sistema Nacional de Gravames.
Consequentemente, os dados constantes no cadastro oficial devem refletir perfeitamente as características físicas do veículo, incluindo cor predominante, categoria e eventuais alterações de potência devidamente homologadas. Para quem busca soluções completas de crédito veicular, opções estruturadas como o Financiamento de Veículos exigem essa checagem prévia para garantir agilidade. O alinhamento documental mitiga riscos de reprovação, elimina retrabalhos burocráticos e acelera significativamente as etapas de análise cadastral e liberação dos recursos solicitados.
Vistoria presencial vs digital: principais diferenças e exigências técnicas
O processo de análise veicular para a concessão de crédito evoluiu consideravelmente, dividindo-se entre inspeções físicas e checagens remotas por aplicativo. Ambos os modelos possuem critérios rigorosos de conformidade técnica para atestar a integridade do automóvel antes da formalização do contrato. Compreender como funciona a vistoria do veiculo no processo de emprestimo com garantia ajuda a evitar contratempos durante a checagem.
A correta organização técnica demanda atenção às peculiaridades de cada modalidade, garantindo que o laudo técnico seja emitido sem pendências que atrasem o cronograma de liberação dos recursos financeiros.
|
Critérios de Avaliação |
Vistoria Presencial Tradicional |
Vistoria Digital Autoguiada |
Suporte Consultivo Financia Tudo |
|---|---|---|---|
|
Agilidade na liberação do crédito |
Depende de agendamento em posto físico credenciado e deslocamento. |
Envio imediato de fotos via aplicativo, sujeito a erros de ângulo. |
Orientação prévia sobre o canal ideal, acelerando o parecer técnico. |
|
Exigência de qualidade e nitidez |
Perito realiza a conferência direta dos componentes estruturais. |
Exige iluminação adequada, foco e enquadramento perfeito das fotos. |
Suporte completo no envio correto de registros e documentação veicular. |
|
Impacto na avaliação patrimonial |
Inspeção minuciosa com decalque de chassi e motor no local. |
Validação por inteligência artificial e checagem cruzada de dados. |
Consultoria estratégica para maximizar as condições da proposta. |
Para assegurar a conformidade em qualquer um dos formatos, o proprietário deve executar checagens operacionais básicas antes de iniciar o procedimento:
-
Qualidade dos registros fotográficos: na modalidade remota, posicione o veículo em local amplo, bem iluminado e limpo, evitando sombras sobre a lataria ou reflexos na numeração do para-brisa;
-
Acessibilidade das marcações identificadoras: garanta que o número do chassi e motor (decalque) estejam visíveis e sem acúmulo de sujeira ou graxa para inspeção óptica;
-
Preservação dos itens de segurança: certifique-se do funcionamento pleno do sistema elétrico e iluminação automotiva, incluindo luzes de placa, freio e setas sinalizadoras;
-
Comprovação de integridade mecânica: mantenha os pneus com desgaste regular e acima do indicador TWI, além de preservar as ferramentas obrigatórias como macaco e chave de roda.
Adotar essas boas práticas reduz o risco de reprovação imediata e assegura que a avaliação reflita o valor real do patrimônio apresentado na operação, entendendo também como funciona a avaliacao do veiculo na liberacao de credito com garantia.
Checklist mecânico e estrutural: chassi, motor, iluminação e pneus
A revisão técnica e estética minuciosa exige uma verificação detalhada dos componentes mecânicos, elétricos e estruturais antes do envio das fotos ou da inspeção presencial. Essa checagem preventiva evita apontamentos restritivos que possam atrasar a formalização do contrato ou diminuir o valor venal de referência na operação financeira, essencial para entender como funciona a vistoria do veículo no processo de empréstimo com garantia.
As entidades inspecionadas durante o processo incluem itens obrigatórios de segurança do Código de Trânsito Brasileiro e conformidade técnica. Para assegurar um laudo favorável, recomenda-se inspecionar minuciosamente os seguintes elementos:
-
Identificação do chassi e motor: certifique-se de que a numeração gravada no bloco do motor e as marcações do chassi nos vidros e assoalho estejam totalmente legíveis, limpas e sem sinais de ferrugem ou adulteração.
-
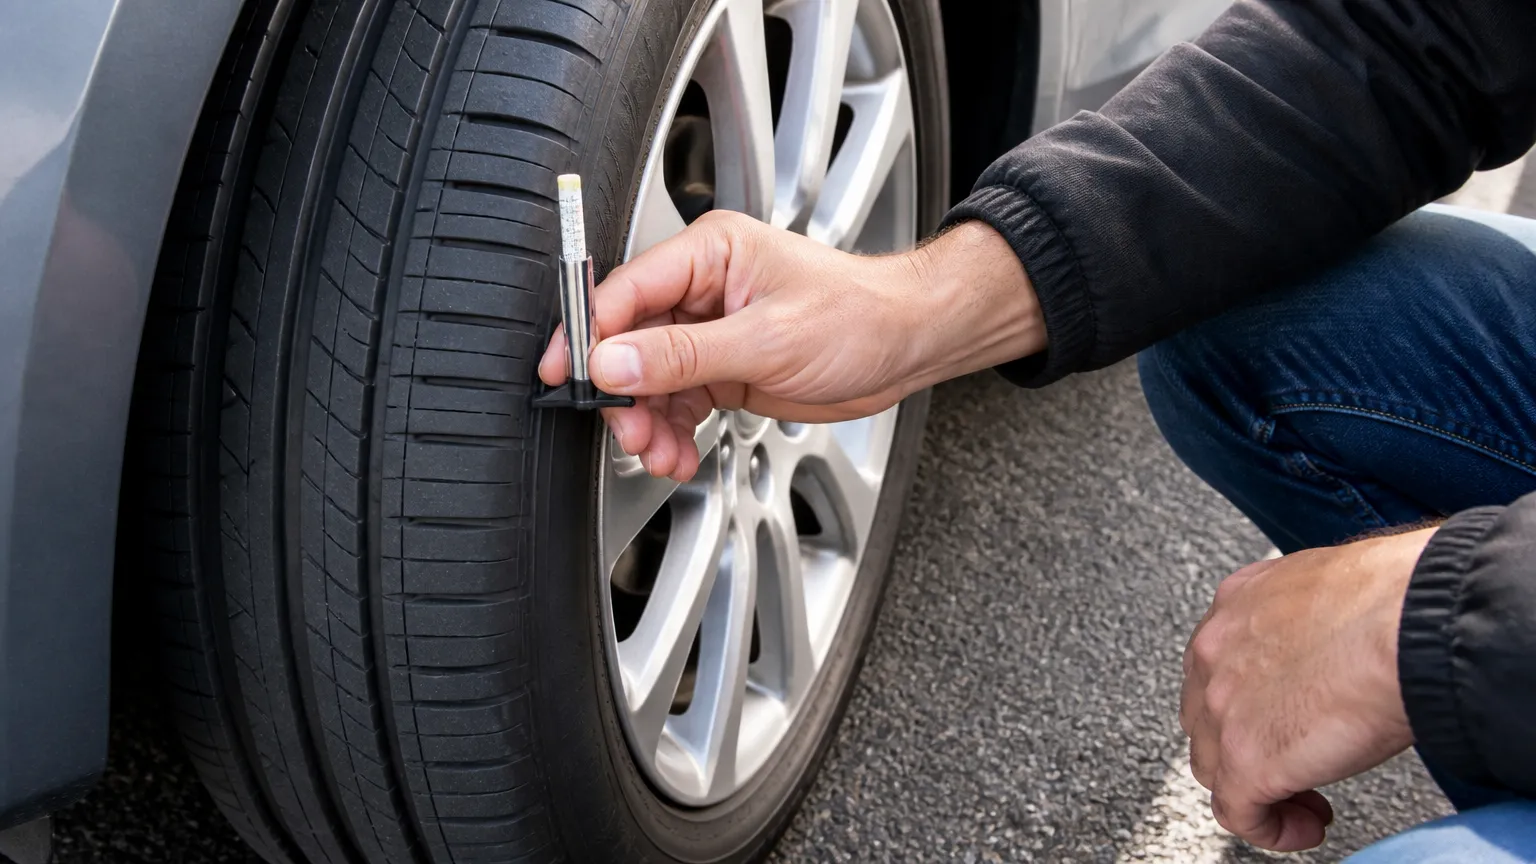
Condição dos pneus e estepe: meça a profundidade dos sulcos da banda de rodagem, garantindo que estejam acima do limite do indicador TWI, sem bolhas, deformidades ou desgastes irregulares.
-
Sistema elétrico e iluminação automotiva: verifique o acionamento de faróis altos e baixos, lanternas, luzes de freio, indicadores de direção (setas), luz de ré e iluminação da placa traseira.
-
Equipamentos obrigatórios de segurança: confira a presença e o pleno funcionamento do triângulo sinalizador, macaco hidráulico ou mecânico, chave de roda e cintos de segurança em todos os assentos.
-
Integridade dos vidros e palhetas: observe se o para-brisa não possui trincas na área de visão crítica do motorista e se os limpadores operam com eficiência.
O estado de conservação da lataria e pintura também passa por rigorosa avaliação técnica. Compreender a diferença entre vistoria veicular e vistoria cautelar ajuda a saber que pequenos arranhões superficiais são tolerados, mas amassados profundos nas colunas, caixas de ar e longarinas comprometem a integridade do automóvel e reprovam o laudo. Realizar revisões corretivas simples antes da submissão do automóvel protege o patrimônio e acelera a liberação do crédito.
Impacto do estado de conservação na avaliação e limites de crédito
O resultado da análise técnica do automóvel influencia diretamente as condições comerciais oferecidas pelas instituições financeiras. Quando o bem é apresentado em excelente estado, a instituição credora reduz o risco percebido na operação de refinanciamento automotivo. Essa segurança patrimonial reflete-se na liberação de percentuais mais elevados sobre o valor de referência do mercado, além de prazos mais flexíveis para o pagamento das parcelas.
A conservação adequada assegura que a precificação técnica preserve a integridade da garantia. Caso o laudo aponte inconsistências estruturais, desgastes severos ou pendências administrativas, a instituição pode aplicar deságios expressivos sobre a avaliação ou até restringir o limite de crédito originalmente simulado. Portanto, realizar intervenções preventivas prévias protege o poder de barganha do proprietário, considerando quais características do veículo influenciam o valor disponível na operação.
Por esse motivo, o zelo com o automóvel impacta diferentes dimensões da concessão de crédito:
-
Percentual de liberação sobre a tabela de referência: Automóveis íntegros, sem avarias na lataria e com mecânica preservada, viabilizam limites que atingem o teto máximo permitido pela política de crédito, enquanto veículos avariados sofrem cortes preventivos.
-
Agilidade e aprovação imediata: A conformidade entre o número do chassi e motor (decalque) e o CRLV e IPVA em dia elimina exigências complementares e retrabalho operacional, acelerando o desembolso dos recursos.
-
Custo total da operação e taxas aplicadas: Menores índices de depreciação física garantem ao credor maior liquidez de garantia, resultando em composições de Custo Efetivo Total mais vantajosas e competitivas ao tomador, compreendendo o que é CET e por que ele pode ser mais importante do que a taxa de juros.
-
Validação sem exigência de revistoria: O alinhamento dos itens obrigatórios de segurança das normas de trânsito e do indicador TWI nos pneus previne custos extras com novas vistorias presenciais ou digitais.
Ao planejar a contratação de crédito com garantia, antecipar-se às exigências da vistoria prévia e cautelar representa uma decisão estratégica fundamental. Manter o automóvel regularizado, limpo e mecanicamente funcional viabiliza a maximização do capital liberado com total transparência e celeridade.
Conclusão
A conformidade mecânica, visual e documental garante agilidade e melhores condições na concessão de crédito veicular. Inspecionar chassi, motor, sistema elétrico, lataria e pneus (indicador TWI) evita reprovações e desvalorizações do automóvel.
Manter IPVA, licenciamento e multas quitados assegura a emissão do CRLV digital e elimina pendências jurídicas, acelerando a liberação de recursos em financiamentos e refinanciamentos.
Para simplificar o processo, conte com a Financia Tudo. A empresa atua como uma plataforma de soluções financeiras e de intermediação, conectando clientes a oportunidades de crédito e financiamento via parceiros, oferecendo suporte consultivo na preparação do veículo para vistoria com total segurança e transparência.
Perguntas Frequentes
O que acontece se forem identificadas inconformidades na vistoria veicular cautelar e prévia?
Caso o laudo aponte divergências na numeração do chassi e motor (decalque), problemas estruturais graves ou pendências fiscais, o processo de crédito fica temporariamente paralisado. O solicitante deve corrigir as falhas apontadas, como substituir componentes danificados ou regularizar taxas, e submeter o automóvel a uma nova inspeção para dar andamento à liberação dos recursos.
Qual a importância da regularidade de documentação e débitos (CRLV e IPVA) na avaliação?
A quitação de tributos, taxas de licenciamento anual e eventuais multas de trânsito é indispensável para a emissão do CRLV digital atualizado. Sem esse documento completamente desembaraçado, a instituição credora não consegue efetivar a alienação fiduciária junto aos órgãos executivos de trânsito, o que inviabiliza a conclusão do contrato de crédito com garantia.
Como a condição dos pneus e estepe (indicador TWI) afeta o laudo de inspeção?
Os pneus e o estepe devem apresentar profundidade de sulco superior a 1,6 mm, respeitando as marcações do indicador TWI (Tread Wear Indicator). Rodar com pneus desgastados, lisos, com bolhas ou deformações compromete os itens obrigatórios de segurança do Código de Trânsito Brasileiro, gerando reprovação imediata na inspeção física ou digital.
De que forma o estado de conservação da lataria e pintura interfere no valor do crédito liberado?
O estado estético e estrutural do automóvel determina a precificação na tabela de mercado e o percentual máximo disponibilizado como garantia. Amassados acentuados em longarinas, colunas ou desgaste excessivo na pintura reduzem a liquidez do bem, resultando em deságios no limite liberado ou até na recusa da garantia pela instituição financeira.