Monetizar relacionamentos profissionais no mercado de crédito tornou-se uma alternativa viável para quem busca novas fontes de receita. Realizar o acompanhamento de indicação comercial sem assumir a responsabilidade direta pelo fechamento da venda permite transformar contatos em ganhos previsíveis com baixo esforço operacional. Por meio de uma plataforma de intermediação financeira estruturada, o promotor foca na qualificação inicial, delegando as etapas complexas para analistas dedicados.
Ao integrar programas de parceiros e afiliados, o indicador tem acesso a uma esteira de crédito transparente para monitorar o status da proposta em tempo real. A Financia Tudo opera como uma plataforma de soluções financeiras e de intermediação, conectando clientes a oportunidades de crédito, financiamento e outros produtos financeiros por meio de seus parceiros e canais de atendimento, assumindo o atendimento consultivo e suporte comercial completo.
Neste guia, você compreenderá as etapas para registrar leads, checar relatórios de conversão e garantir o devido comissionamento por indicação com total governança e segurança.
Sumário
-
Como funciona o modelo de indicação sem necessidade de fechamento direto
-
Venda direta versus indicação qualificada: comparativo de modelos de parceria
-
Boas práticas para o acompanhamento de indicação comercial em plataformas digitais
-
Etapas da esteira de crédito e monitoramento do status da proposta
-
Estratégias para gerar renda extra contínua com soluções financeiras
Como funciona o modelo de indicação sem necessidade de fechamento direto
O mercado contemporâneo de serviços estruturados transformou a dinâmica de parcerias ao desvincular a prospecção do processo de negociação final. No ecossistema de soluções de crédito e financiamentos, os programas de parceiros e afiliados viabilizam uma oportunidade sólida para gerar renda extra com soluções financeiras por meio do programa de Afiliados. Nesse formato operacional, o parceiro não precisa dominar minúcias regulatórias, cálculos de amortização ou tabelas de juros compostos para monetizar sua rede de contatos.
O fluxo de trabalho opera por meio de uma divisão técnica muito clara de responsabilidades. Ao compreender como funciona a parceria de indicação no setor financeiro, o indicador identifica a demanda do cliente em potencial, coleta as informações preliminares essenciais e insere esses registros em uma plataforma de intermediação financeira. A partir desse envio, todo o esforço de qualificação, análise de risco e apresentação de propostas é transferido para profissionais dedicados ao atendimento especializado.
Essa arquitetura operacional estabelece etapas sequenciais bem definidas para garantir a eficiência das operações:
-
Geração e envio do lead: O parceiro submete os dados básicos do interessado diretamente no sistema integrado de gestão.
-
Qualificação e diagnóstico: A equipe técnica realiza a triagem detalhada no funil de vendas e qualificação de leads, compreendendo a real capacidade de pagamento e o perfil de crédito do proponente.
-
Condução consultiva e fechamento: Especialistas realizam o suporte comercial, negociando condições competitivas junto às instituições credenciadas até a formalização contratual.
-
Apuração e repasse: Concluída a operação, ocorre o devido repasse financeiro sem qualquer atrito administrativo para o indicador, aplicando estratégias para afiliados aumentarem conversões em crédito.
A grande vantagem estratégica dessa modalidade reside no suporte integral oferecido ao usuário final e na rastreabilidade. Para quem indica, o foco recai unicamente sobre a gestão das oportunidades encaminhadas, enquanto a esteira de crédito processa os documentos com total rigor técnico. Dessa forma, o parceiro rentabiliza seus relacionamentos com segurança, eliminando a sobrecarga de gerenciar burocracias contratuais ou cobranças operacionais complexas.
Venda direta versus indicação qualificada: comparativo de modelos de parceria
Compreender a dinâmica operacional entre diferentes formatos de atuação comercial é indispensável para profissionais que buscam monetizar relacionamentos. No mercado de serviços, a transição do fechamento integral de contratos para a indicação qualificada representa uma evolução estratégica focada em produtividade.
Enquanto a intermediação convencional exige domínio técnico aprofundado, o modelo baseado em ecossistemas integrados transfere a complexidade operacional para equipes dedicadas. Nesse contexto, a gestão transparente do pipeline torna-se o pilar central que garante a visibilidade do parceiro sobre cada etapa negociada. A Financia Tudo disponibiliza estrutura de intermediação financeira conectando o público a diversas linhas de crédito com atendimento consultivo qualificado.
|
Eixo de Comparação |
Venda Direta Tradicional |
Afiliados Digitais Básicos |
Intermediação Consultiva Estruturada |
|---|---|---|---|
|
Esforço operacional exigido |
Alto: condução completa da negociação e recolhimento de documentos |
Médio: geração constante de tráfego sem apoio consultivo |
Baixo: apenas envio do contato qualificado para a equipe |
|
Transparência no acompanhamento |
Limitada a controles manuais ou planilhas internas |
Restrita a métricas de cliques e conversões básicas |
Painel dedicado com atualizações de status em tempo real |
|
Qualidade do suporte ao cliente |
Dependente exclusivamente da capacidade técnica individual |
Inexistente: navegação autônoma pelo próprio usuário |
Especialistas qualificados em análise de perfil individual |
|
Variedade de soluções de crédito |
Restrita a convênios diretos formalizados pelo vendedor |
Limitada às ofertas pré-configuradas da plataforma |
Amplo portfólio multiproduto conectado ao mercado |
|
Segurança no repasse de comissões |
Variável, sujeita a ciclos burocráticos e conciliação manual |
Prazos rígidos com travas operacionais e taxas de saque |
Fluxo estruturado com previsibilidade e governança |
A escolha entre esses formatos deve considerar a capacidade de escala do profissional. Modelos consultivos proporcionam vantagens determinantes:
-
Funil de vendas e qualificação de leads: triagem técnica rigorosa que aumenta as taxas de conversão de propostas;
-
Status da proposta e esteira de crédito: monitoramento contínuo das fases de homologação junto às instituições integradas;
-
Comissionamento por indicação: remuneração atrelada ao sucesso das operações sem custos de manutenção da infraestrutura de atendimento, funcionando de forma eficiente no programa de afiliados financeiro.
Boas práticas para o acompanhamento de indicação comercial em plataformas digitais
O monitoramento estruturado de oportunidades financeiras exige disciplina metodológica e recursos tecnológicos adequados. Para maximizar os resultados em programas de parceiros e afiliados, o indicador precisa adotar rotinas que permitam verificar a evolução de cada contato sem intervir na negociação bancária direta. O domínio das etapas operacionais garante previsibilidade e controle sobre o comissionamento por indicação.
A gestão eficiente desse fluxo depende do alinhamento entre a captação de contatos e os recursos do painel digital. Quando o parceiro compreende as métricas de conversão e os prazos médios de análise, sua atuação torna-se mais analítica e estratégica no acompanhamento de indicação comercial.
Para estruturar uma rotina eficiente no controle das propostas cadastradas, recomenda-se aplicar os seguintes procedimentos:
-
Checagem periódica da esteira de crédito: verificar os status da proposta no painel administrativo para identificar eventuais pendências documentais ou solicitações de dados complementares apresentadas pelas instituições financeiras.
-
Registro e qualificação de leads: coletar dados cadastrais precisos e necessidades reais de cada cliente antes do encaminhamento, elevando a taxa de conversão ao gerar leads qualificados para crédito.
-
Monitoramento de prazos de retorno: acompanhar o tempo médio de resposta entre a triagem inicial, a análise de risco e a emissão dos contratos para prestar posicionamentos claros aos clientes.
-
Conferência do comissionamento: auditar os relatórios de liquidação para certificar a correspondência exata entre os contratos formalizados e os repasses financeiros creditados.
A consolidação dessas etapas proporciona previsibilidade ao parceiro que busca renda extra com soluções financeiras. O uso de ambientes digitais centralizados reduz atritos e assegura a transparência no rastreamento de dados, permitindo que a plataforma de intermediação financeira execute o atendimento consultivo e suporte comercial de maneira ágil, especialmente ao aplicar estratégias para afiliados aumentarem conversões, enquanto o indicador mantém a governança completa sobre sua carteira de contatos.
Etapas da esteira de crédito e monitoramento do status da proposta
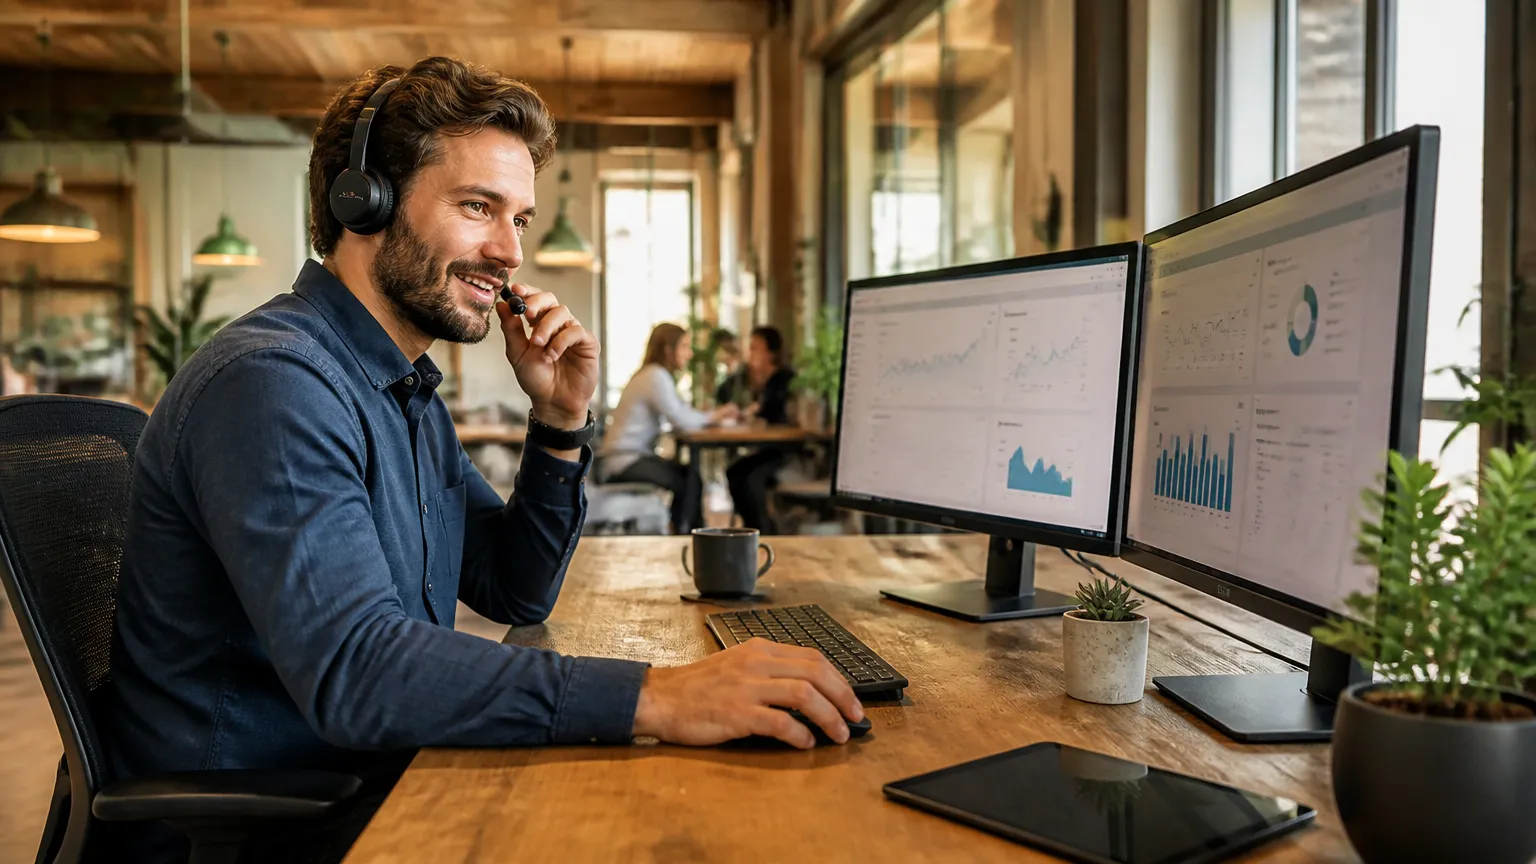
Compreender o fluxo operacional percorrido por uma solicitação financeira é fundamental para quem atua em parcerias comerciais. O processamento estruturado garante que cada oportunidade receba o tratamento técnico adequado, assegurando conformidade e previsibilidade em todas as fases da operação.
O monitoramento das etapas torna-se simples e eficiente quando integrado a uma esteira padronizada, permitindo ao indicador observar a evolução da demanda sem despender tempo em rotinas burocráticas ao saber como funciona a parceria de indicação no setor financeiro.
De forma geral, o processamento de uma proposta financeira contempla as seguintes etapas essenciais:
-
Recepção e triagem cadastral: validação inicial dos dados fornecidos e verificação de documentos obrigatórios para evitar inconsistências cadastrais.
-
Análise de risco e capacidade de pagamento: avaliação de critérios técnicos entendendo como os bancos calculam sua capacidade de pagamento antes de aprovar um crédito.
-
Consulta a birôs de crédito: checagem de conformidade regulatória e histórico de pontualidade junto aos registros de proteção financeira.
-
Avaliação de garantias reais: verificação pericial e jurídica de bens como imóveis ou veículos, caso a modalidade exija colateral.
-
Formalização contratual: emissão da Cédula de Crédito Bancário (CCB) ou instrumento equivalente, com coleta de assinatura digital.
-
Liquidação e pagamento:liberação do crédito na conta do tomador e efetivação do respectivo comissionamento ao parceiro.
Esse fluxo automatizado traz visibilidade sobre o status da proposta e o funil de vendas, garantindo que o promotor acompanhe métricas precisas de conversão. A transparência no rastreamento de dados permite identificar eventuais pendências documentais rapidamente, encurtando o tempo total de resposta ao cliente final.
Ao delegar a operação para especialistas responsáveis pela qualificação de leads, o parceiro mantém o foco exclusivo na prospecção de novos contatos qualificados. Essa divisão estratégica de trabalho otimiza a rotina e potencializa os ganhos recorrentes.
Estratégias para gerar renda extra contínua com soluções financeiras
Construir uma fonte de ganhos recorrentes por meio da intermediação de serviços de crédito requer método, organização e alinhamento com plataformas estruturadas. Em vez de atuar em vendas diretas complexas, o profissional que busca monetizar sua rede de contatos precisa focar na identificação de demandas reais e na qualificação inicial de cada oportunidade.
Para maximizar o retorno financeiro e garantir estabilidade nesse modelo de atuação, algumas práticas operacionais são indispensáveis:
-
Mapeamento ativo da base de contatos: identificar momentos propícios em que pessoas físicas ou jurídicas demandam recursos, como expansão de negócios, reformas imobiliárias, quitação de passivos caros ou aquisição de bens duráveis.
-
Utilização de canais digitais consultivos: estruturar abordagens não invasivas ao usar redes sociais para indicar clientes, focando nas vantagens de obter consultoria especializada antes de contratar linhas de crédito.
-
Alinhamento com plataformas multisserviços: priorizar parcerias que disponibilizem ampla esteira de produtos, como crédito com garantia, financiamentos e seguros, aumentando as taxas de conversão de cada perfil encaminhado.
-
Rigor na supervisão das oportunidades: entender como criar uma renda recorrente indicando financiamentos e empréstimos e monitorar os relatórios periódicos de status para compreender quais perfis obtêm melhor taxa de aprovação nas instituições financeiras parceiras.
A previsibilidade da renda extra depende diretamente da eficiência operacional da estrutura parceira. Quando o processo de análise técnica, enquadramento regulatório perante as normas de crédito e atendimento ao consumidor é conduzido por especialistas qualificados, o índice de desistência diminui consideravelmente. Dessa forma, o indicador dedica seu tempo exclusivamente à prospecção qualificada de novas oportunidades.
Adicionalmente, a diversificação das modalidades indicadas permite manter fluxos de remuneração constantes ao longo do ano civil, compensando eventuais sazonalidades do mercado. Ao aplicar estratégias consolidadas sobre como estruturar uma estratégia para gerar renda recorrente com indicações e contar com o suporte de uma infraestrutura robusta como a da Financia Tudo, que atua na intermediação de produtos financeiros conectando pessoas e empresas a diversas instituições bancárias, é viável transformar indicações comerciais em um canal sustentável e seguro de geração de receita.
Conclusão
Construir uma renda escalável no mercado de crédito exige parceiros sólidos e processos estruturados. O indicador ganha eficiência ao focar na prospecção de oportunidades qualificadas, deixando a esteira operacional com especialistas.
Uma infraestrutura robusta garante a satisfação do cliente e a previsibilidade dos repasses. A Financia Tudo atua como uma plataforma de soluções financeiras e de intermediação, conectando clientes a opções de crédito e financiamento via parceiros credenciados, oferecendo atendimento consultivo, transparência e agilidade.
Com rotinas claras para monitorar propostas, você cria uma fonte de renda segura. Otimize seus resultados focando no acompanhamento de indicação comercial e transforme sua rede em negócios.
Perguntas Frequentes
É necessário ter certificações financeiras para atuar indicando clientes?
Não é necessário possuir certificações bancárias para atuar na indicação. O parceiro atua exclusivamente conectando potenciais tomadores a uma plataforma de intermediação financeira. Toda a conferência técnica, análise de risco de crédito, enquadramento legal e validação regulatória são executadas diretamente pela equipe de especialistas da instituição parceira.
Como o indicador acompanha a evolução de uma proposta enviada?
O monitoramento é realizado por meio de um painel digital integrado que exibe o status da proposta e esteira de crédito em tempo real. O indicador acompanha com transparência cada etapa operacional, desde a triagem cadastral e checagem de documentação até a formalização contratual e liberação dos recursos.
Quem realiza o atendimento e a negociação das taxas com o cliente?
Todo o atendimento consultivo e suporte comercial fica sob responsabilidade dos analistas e consultores da plataforma de soluções financeiras. Esses profissionais realizam o diagnóstico individual do perfil do cliente, negociam condições competitivas junto à rede de instituições financeiras credenciadas e conduzem todo o processo até a assinatura.
Como funciona o repasse do comissionamento após a liberação do crédito?
Após a conclusão formal do contrato e o efetivo desembolso do crédito na conta bancária do tomador, o comissionamento por indicação é apurado automaticamente. O repasse é creditado na conta do indicador de acordo com o calendário e as regras estabelecidas pelos programas de parceiros e afiliados, garantindo total governança.