A busca pela estabilidade orçamentária exige métodos claros e decisões estruturadas no cotidiano. Desenvolver um planejamento financeiro mensal eficiente é a chave para eliminar despesas desnecessárias, mapear compromissos e garantir que a renda atenda às necessidades imediatas sem comprometer o futuro. Quando o controle do dinheiro se torna um hábito consciente, os riscos de inadimplência reduzem drasticamente.
Muitas pessoas enfrentam dificuldades para equilibrar receitas e custos operacionais devido à ausência de um diagnóstico claro sobre o próprio fluxo financeiro pessoal. Compreender a divisão entre gastos essenciais, formação de liquidez e quitação de passivos permite transformar uma rotina de incertezas em um modelo sustentável de crescimento patrimonial.
Neste guia, você compreenderá como estruturar seu orçamento do zero, aplicar metodologias comprovadas de distribuição percentual de renda, negociar encargos elevados e acelerar suas metas de longo prazo com o suporte de especialistas qualificados.
Sumário
-
Fundamentos essenciais para estruturar o planejamento financeiro mensal
-
Mapeamento do fluxo financeiro: identificação de despesas fixas e variáveis
-
Métodos de distribuição orçamentária: Regra 50-30-20 vs Planilhas Tradicionais
-
Estratégias para controle de dívidas, análise de juros e reserva de emergência
-
Como a consultoria financeira personalizada acelera a conquista de metas
Fundamentos essenciais para estruturar o planejamento financeiro mensal
A organização sustentável da renda exige método, disciplina e compreensão clara dos recursos disponíveis. Construir uma gestão orçamentária eficiente envolve categorizar entradas e saídas, permitindo que indivíduos e famílias tomem decisões conscientes sobre o uso do patrimônio e saibam exatamente como evitar o endividamento desordenado.
O primeiro passo para consolidar o controle orçamentário consiste no diagnóstico detalhado do fluxo financeiro pessoal. Esse mapeamento viabiliza a visualização exata da destinação dos recursos ao longo de cada ciclo de trinta dias, diferenciando compromissos inadiáveis de desembolsos supérfluos.
Para estruturar essa rotina com rigor técnico, é indispensável dominar conceitos basilares que sustentam o equilíbrio das contas:
-
Orçamento doméstico: consolidação sistemática de todas as fontes de renda líquida e despesas previstas para o período.
-
Despesas fixas e variáveis: separação criteriosa entre custos recorrentes obrigatórios (como moradia e alimentação) e gastos flutuantes que podem ser ajustados conforme a necessidade.
-
Reserva de emergência: montante alocado em ativos seguros para cobrir imprevistos, sendo fundamental entender quanto guardar e onde investir esse capital com liquidez diária.
-
Regra 50-30-20: metodologia prática de distribuição de renda que sugere direcionar 50% para necessidades básicas, 30% para despesas pessoais e 20% para investimentos ou quitação estratégica de passivos.
A aplicação desses fundamentos estabelece uma base sólida para a educação financeira contínua. Ao compreender a mecânica dos próprios gastos, o indivíduo desenvolve capacidade analítica para avaliar ofertas de mercado, identificar gargalos operacionais no orçamento e traçar objetivos patrimoniais viáveis de curto, médio e longo prazo.
A Financia Tudo atua como parceira estratégica nesse processo, disponibilizando suporte consultivo especializado, ampla rede de instituições parceiras e ferramentas que auxiliam pessoas e empresas a transformarem rotinas financeiras complexas em trajetórias estruturadas e previsíveis.
Mapeamento do fluxo financeiro: identificação de despesas fixas e variáveis
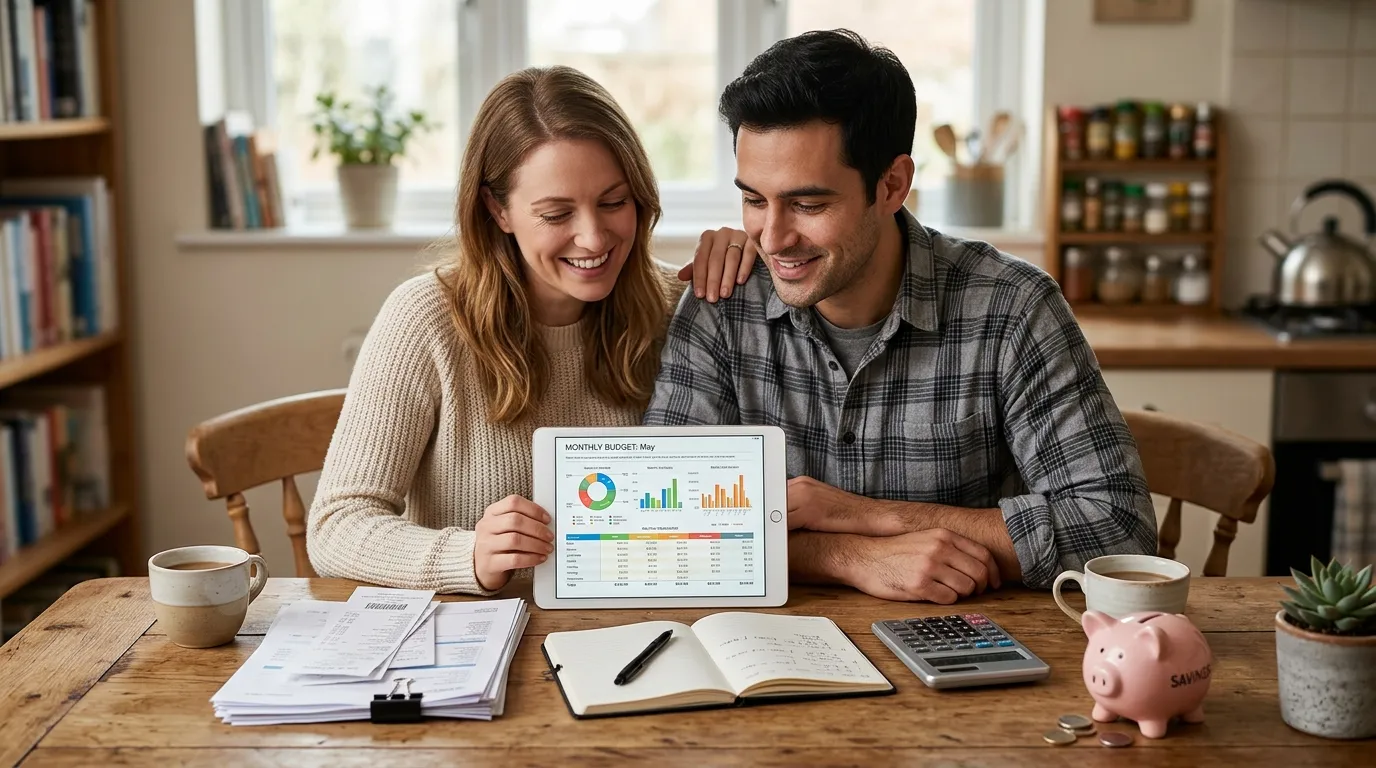
A estruturação eficiente de um orçamento doméstico exige clareza analítica sobre todas as entradas e saídas de capital. O controle dos recursos cotidianos constitui o alicerce fundamental para compreender a dinâmica monetária individual ou familiar, viabilizando decisões mais assertivas e alinhadas aos objetivos econômicos de longo prazo.
Para construir uma rotina orçamentária consistente, aplicando conceitos práticos de educação financeira para iniciantes, é indispensável categorizar os desembolsos de acordo com a sua previsibilidade e essencialidade:
-
Despesas fixas: representam os custos regulares e invariáveis que mantêm a estrutura básica de subsistência, tais como aluguel, condomínio, mensalidades escolares e seguros patrimoniais.
-
Despesas variáveis essenciais: englobam contas necessárias cujo valor oscila periodicamente conforme o consumo, a exemplo de energia elétrica, água, alimentação e transporte.
-
Despesas discricionárias: englobam gastos ligados ao estilo de vida e ao lazer, sendo possível implementar estratégias de controle de gastos imediatas em cenários de ajuste orçamentário.
-
Aportes para reserva de emergência: alocações voltadas para salvaguardar o patrimônio contra imprevistos operacionais ou oscilações de renda, essenciais para aprender como montar uma reserva de emergência robusta.
A correta mensuração desses fatores evita a formação de passivos onerosos decorrentes do uso inadequado de linhas de crédito rotativo. Sob essa ótica, quando as obrigações financeiras ultrapassam a capacidade de pagamento, a identificação precoce das distorções orçamentárias permite a imediata renegociação de dívidas, mitigando o impacto de taxas de juros elevadas e restabelecendo a liquidez do tomador.
A Financia Tudo atua como uma parceira estratégica nesse processo, oferecendo ferramentas analíticas e consultoria financeira personalizada para estruturar as contas de forma transparente. Com suporte especializado, a plataforma auxilia na identificação de gargalos operacionais e conecta o perfil do usuário às opções mais vantajosas de crédito estruturado, assegurando agilidade, segurança e condições competitivas para a consolidação patrimonial sustentável.
Métodos de distribuição orçamentária: Regra 50-30-20 vs Planilhas Tradicionais
A consolidação de uma organização orçamentária periódica depende da metodologia adotada para categorizar receitas e conter dispêndios operacionais. Para quem busca uma divisão prática, a regra 50-30-20 oferece diretrizes prévias para a distribuição de capital, mitigando desvios e assegurando liquidez contínua.
Essa metodologia estabelece uma partição percentual estratégica que equilibra necessidades imediatas e sustentabilidade de longo prazo:
-
50% para despesas essenciais: moradia, alimentação, saúde e transporte indispensável.
-
30% para despesas variáveis: lazer, estilo de vida e consumos discricionários.
-
20% para prioridades financeiras: formação de reserva de emergência, quitação antecipada de passivos e investimentos estruturados.
Para selecionar a abordagem ideal conforme o estágio do seu orçamento doméstico, analise as distinções operacionais e analíticas entre os principais métodos disponíveis no mercado:
|
Critério de Análise |
Planilhas Manuais Tradicionais |
Modelos Estruturados (Ex: 50-30-20) |
Consultoria Estratégica Financia Tudo |
|---|---|---|---|
|
Método de controle |
Apontamento retroativo de despesas diárias |
Divisão proporcional preventiva de receitas |
Diagnóstico técnico integrado ao fluxo financeiro pessoal |
|
Impacto de juros no orçamento |
Identificação passiva de encargos acumulados |
Alocação fixa para amortização contínua |
Reestruturação ativa com análise de Custo Efetivo Total (CET) |
|
Nível de personalização |
Genérico, dependente de fórmulas manuais |
Padronizado, sem flexibilidade situacional |
Consultoria personalizada por especialistas qualificados |
|
Previsibilidade e segurança |
Vulnerável a esquecimentos e erros operacionais |
Foco em metas orçamentárias teóricas |
Planejamento sustentável focado em segurança e expansão patrimonial |
A combinação de regras estruturadas com a consultoria especializada da Financia Tudo permite transformar o controle operacional em decisões financeiras sólidas, garantindo condições competitivas na administração de passivos e estabilidade patrimonial.
Estratégias para controle de dívidas, análise de juros e reserva de emergência
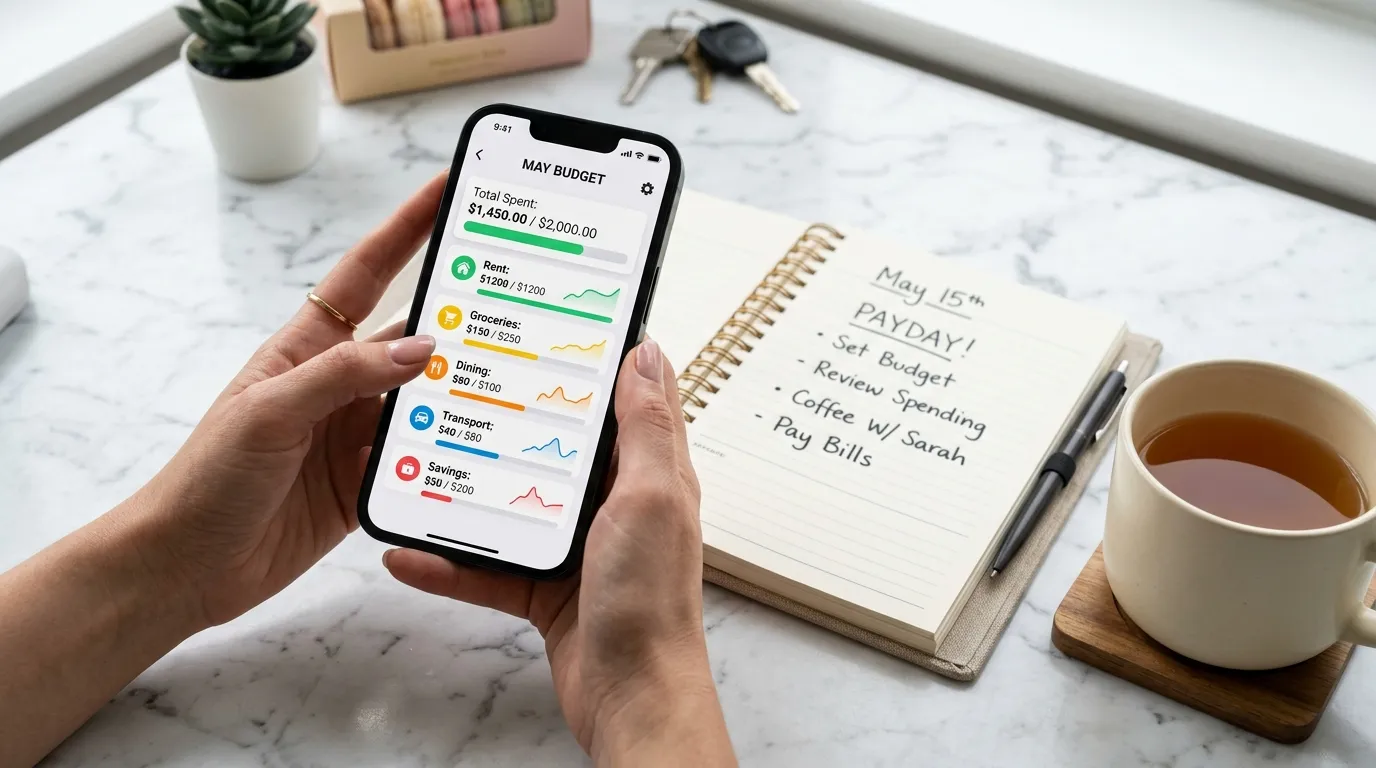
A consolidação da estabilidade orçamentária exige medidas práticas voltadas à eliminação de passivos onerosos e à blindagem do patrimônio familiar. Em um esquema de controle financeiro consistente, saber como sair do endividamento com estratégias eficazes deve caminhar lado a lado com a formação de liquidez imediata, impedindo que imprevistos desestruturem as contas cotidianas.
Para estancar a perda de capital com encargos elevados, a avaliação técnica dos contratos vigentes é indispensável. Por conseguinte, a substituição de débitos rotativos por linhas estruturadas representa a decisão mais eficiente para recuperar a capacidade de poupança.
Nesse processo de reorganização, alguns fatores técnicos exigem monitoramento rigoroso:
-
Taxa de juros nominal e Custo Efetivo Total (CET): analisar o Custo Efetivo Total (CET) para examinar tarifas, seguros e tributos embutidos na operação, assegurando que o custo global seja vantajoso.
-
Renegociação de dívidas com foco em redução de parcelas: buscar prazos e condições que se adequem estritamente à margem disponível no fluxo financeiro, evitando novos inadimplementos.
-
Constituição gradativa da reserva de emergência: entender como montar uma reserva de emergência e direcionar aportes contínuos para ativos de alta liquidez e baixo risco, até acumular o equivalente a um período de despesas essenciais.
-
Substituição de dívidas caras: trocar modalidades de juros abusivos por soluções de crédito estruturadas com garantias reais, reduzindo drasticamente o valor final pago.
A Financia Tudo atua como uma parceira estratégica nesse cenário de reestruturação, fornecendo suporte consultivo qualificado para avaliar as melhores oportunidades de crédito. Por meio de uma ampla rede de bancos parceiros, a instituição conecta pessoas e empresas a alternativas com condições competitivas, agilidade operacional e total transparência. Dessa forma, torna-se viável reorganizar passivos, proteger a renda e direcionar recursos para metas sustentáveis de médio e longo prazo.
Como a consultoria financeira personalizada acelera a conquista de metas
A consolidação de uma gestão orçamentária rigorosa exige mais do que o simples registro de entradas e saídas. Embora o controle individual seja o ponto de partida, compreender como organizar a vida financeira do zero e expandir o patrimônio demanda estratégias aprofundadas. Nesse contexto, contar com uma consultoria especializada proporciona uma visão técnica e imparcial sobre as finanças pessoais, identificando gargalos invisíveis na rotina diária.
A atuação de especialistas qualificados permite avaliar cada perfil de forma individualizada, definindo metas financeiras de curto, médio e longo prazo. Essa abordagem vai além de soluções genéricas ao estruturar planos sob medida que priorizam a sustentabilidade orçamentária:
-
Diagnóstico patrimonial completo: mapeamento detalhado de despesas fixas e variáveis, capacidade de poupança e nível de endividamento da família.
-
Otimização de passivos: substituição de dívidas onerosas por alternativas com menor Custo Efetivo Total (CET) e taxas mais vantajosas.
-
Aceleração de projetos: direcionamento estratégico para viabilizar a aquisição de bens, reformas ou expansão de negócios sem comprometer a estabilidade do orçamento.
A Financia Tudo se posiciona como uma parceira estratégica indispensável nessa jornada. Com ampla credibilidade no mercado, a empresa conecta pessoas e negócios às melhores oportunidades por meio de uma vasta rede de instituições parceiras. O atendimento consultivo garante total transparência, segurança e agilidade desde a análise inicial de crédito até a sua liberação definitiva.
Ao aliar aprimoramento analítico contínuo e suporte técnico de excelência, a Financia Tudo viabiliza escolhas conscientes e condições altamente competitivas. Desse modo, é possível transformar metas complexas em conquistas reais, mantendo a disciplina financeira e o equilíbrio orçamentário em todas as fases da vida.
Conclusão
Estruturar as finanças pessoais de forma sólida é uma decisão indispensável para quem busca estabilidade, segurança e autonomia. Ao longo deste artigo, vimos que o mapeamento rigoroso do fluxo financeiro, a separação criteriosa entre despesas fixas e variáveis e o uso de metodologias como a regra 50-30-20 constituem pilares fundamentais para transformar a rotina orçamentária.
Em paralelo, monitorar o Custo Efetivo Total (CET) de contratos e implementar estratégias ativas para renegociar passivos caros protege o patrimônio contra encargos abusivos, liberando margem para a consolidação de uma reserva de emergência resiliente.
Para potencializar seus resultados e garantir escolhas acertadas, contar com a Financia Tudo como parceira estratégica faz toda a diferença. Com uma ampla rede de instituições financeiras parceiras, atendimento consultivo conduzido por especialistas qualificados e compromisso com a transparência, oferecemos soluções personalizadas e condições altamente competitivas para crédito, renegociação e investimentos sustentáveis.
Dê o próximo passo na organização do seu patrimônio: aplique hoje mesmo as diretrizes para estruturar um planejamento financeiro mensal consistente e conte com o suporte completo da Financia Tudo para acelerar suas conquistas com total tranquilidade.
Perguntas Frequentes
Como iniciar a organização do orçamento doméstico sem experiência prévia?
Para iniciar o controle do orçamento doméstico, registre detalhadamente todas as entradas líquidas e categorize as despesas fixas e variáveis em um ciclo de 30 dias. Aplicar métodos estruturados, como a regra 50-30-20, ajuda a visualizar a alocação de recursos e a priorizar a formação de liquidez imediata antes de assumir novos compromissos financeiros.
Qual é a importância de analisar o Custo Efetivo Total (CET) nos contratos?
O Custo Efetivo Total (CET) engloba a taxa de juros nominal, tarifas administrativas, tributos e seguros obrigatórios embutidos na operação. Analisar o CET é indispensável para comparar alternativas de forma precisa, permitindo substituir débitos rotativos de juros elevados por linhas de crédito estruturadas mais econômicas e sustentáveis para o fluxo financeiro pessoal.
Quando é o momento ideal para buscar consultoria financeira especializada?
A consultoria financeira especializada é indicada quando há dificuldade em equilibrar receitas e custos operacionais, necessidade de consolidar passivos onerosos ou interesse em acelerar metas patrimoniais. Especialistas analisam o perfil individualmente para apresentar soluções sob medida com total segurança, agilidade e condições competitivas via rede de parceiros.