A administração de edifícios empresariais impõe desafios orçamentários complexos quando surge a necessidade de modernização ou reparos estruturais urgentes. A contratação de um empréstimo para condomínio comercial desponta como uma via inteligente para custear intervenções de grande porte sem exaurir a liquidez corrente nem inviabilizar a rotina operacional das empresas ocupantes. Essa linha de crédito corporativa viabiliza a execução ágil de projetos essenciais, mantendo o equilíbrio das finanças coletivas.
Ao longo deste conteúdo, você compreenderá as regras jurídicas para deliberação assemblear, a aplicação da cessão de recebíveis como garantia contratual e a relevância de avaliar criteriosamente o Custo Efetivo Total das propostas. De forma complementar, analisaremos os impactos positivos de direcionar recursos para a valorização patrimonial por meio de intervenções modernas e sustentáveis.
Sumário
-
Como funciona o empréstimo para condomínio comercial e suas principais características
-
Fundo de reserva versus crédito condominial: comparativo para viabilizar obras e reformas
-
Requisitos legais e quórum em assembleia geral extraordinária segundo o Código Civil
-
Garantia fiduciária de recebíveis e análise do Custo Efetivo Total na contratação
-
Aplicações estratégicas dos recursos: retrofitting predial e eficiência energética em edifícios
Como funciona o empréstimo para condomínio comercial e suas principais características
A gestão de edifícios corporativos frequentemente enfrenta demandas de modernização estrutural ou intervenções emergenciais. O empréstimo para condomínio comercial surge como um instrumento desenhado para viabilizar obras de grande porte sem descapitalizar a administração nem sobrecarregar o orçamento corrente dos condôminos, sendo possível recorrer a opções estruturadas no mercado.
Diferente do crédito tradicional concedido a pessoas jurídicas convencionais, essa modalidade atende à natureza jurídica sui generis dos condomínios edilícios. Entender como funciona o empréstimo para condomínios mostra que as operações financeiras consideram a capacidade de arrecadação do conjunto de coproprietários em vez do balanço patrimonial de uma empresa operacional.
Para assegurar a viabilidade da contratação, as instituições financeiras avaliam aspectos operacionais e legais rigorosos. Os principais elementos que caracterizam essa solução englobam:
-
Garantia fiduciária de recebíveis: a principal segurança do contrato reside na cessão dos fluxos futuros gerados pela taxa de condomínio ordinária, dispensando a hipoteca de áreas comuns ou unidades autônomas.
-
Preservação da liquidez: os recursos permitem custear intervenções complexas sem esgotar integralmente a reserva acumulada para imprevistos.
-
Estruturação sob a legislação: a operação exige estrita observância às normas vigentes, respeitando a convenção interna e a destinação orçamentária aprovada pelos condôminos.
-
Avaliação do Custo Efetivo Total: o processo considera taxas de juros, seguros obrigatórios e encargos administrativos, permitindo um planejamento orçamentário previsível e transparente, em sintonia com soluções de crédito para obras e reformas em condomínios.
Essa linha de crédito viabiliza desde projetos essenciais de intervenção predial até melhorias voltadas à sustentabilidade, como a substituição de sistemas de climatização e iluminação. Tais investimentos reduzem os custos operacionais a longo prazo e valorizam o patrimônio corporativo de forma imediata.
Por conseguinte, a captação desses recursos distribui o impacto financeiro ao longo de prazos estendidos de amortização. Com parcelas previsíveis inseridas no rateio mensal, o edifício executa melhorias indispensáveis sem a necessidade de instituir cotas extras agressivas, preservando a saúde financeira e a atratividade do empreendimento para proprietários e locatários.
Fundo de reserva versus crédito condominial: comparativo para viabilizar obras e reformas
A gestão orçamentária predial frequentemente enfrenta o dilema entre despender as reservas acumuladas ou buscar capital externo para intervenções estruturais. Projetos como modernização de fachadas e eficiência energética demandam volumes expressivos de capital. Descapitalizar o saldo condominial pode comprometer a liquidez diante de manutenções emergenciais, gerando insegurança financeira para a administração.
Optar por essa linha de financiamento permite executar intervenções imediatas sem desfalcar as economias destinadas a imprevistos operacionais. Entender exatamente quando o condomínio pode contratar empréstimo viabiliza melhorias que valorizam o metro quadrado para locação e venda comercial. Diante dessa realidade, contar com a assessoria especializada da Financia Tudo simplifica o acesso às linhas de financiamento mais competitivas, promovendo segurança técnica e previsibilidade contábil para projetos como o empréstimo para condomínio para obras e reformas.
Abaixo, comparam-se as principais vias para execução de obras prediais:
|
Eixo de Análise |
Utilização do Fundo de Reserva |
Rateio Extraordinário Direto |
Intermediação Especializada |
|---|---|---|---|
|
Custo Efetivo Total e taxas de juros |
Sem taxas nominais, mas com perda de rendimento financeiro |
Ausência de juros bancários, mas alto risco de inadimplência |
Custo Efetivo Total competitivo e comparado entre múltiplos bancos parceiros |
|
Prazo de carência e amortização |
Imediato, limitado ao saldo contábil disponível |
Fracionamento curto, normalmente de 6 a 18 meses |
Prazos estendidos com carência estruturada segundo a necessidade |
|
Exigência e tipo de garantias |
Patrimônio líquido do próprio condomínio |
Sem garantias formais além da cobrança interna |
Garantia fiduciária de recebíveis condominiais com processo ágil |
|
Impacto na cota condominial mensal |
Nulo no curto prazo, porém esvazia a proteção financeira |
Aumento expressivo e imediato no boleto dos condôminos |
Diluição suave em parcelas previsíveis no orçamento ordinário |
|
Agilidade na aprovação e liberação do recurso |
Rápida, sujeita apenas ao rito de aprovação interno |
Lenta, condicionada à arrecadação mês a mês |
Processo digital desburocratizado com rápida liberação de capital |
Principais fatores que justificam a busca de crédito estruturado em vez do autofinanciamento:
-
Preservação da liquidez: manutenção da reserva financeira para emergências sem onerar o fluxo de recursos corrente.
-
Mitigação da inadimplência: parcelamento de longo prazo que não sobrecarrega a taxa mensal dos proprietários.
-
Valorização patrimonial antecipada: execução imediata de melhorias que aumentam a atratividade do edifício corporativo.
Requisitos legais e quórum em assembleia geral extraordinária segundo o Código Civil
A contratação de soluções de crédito por pessoas jurídicas condominiais exige estrita conformidade com os dispositivos da legislação federal. O ordenamento jurídico brasileiro estabelece parâmetros rígidos para deliberações estruturais, impondo que qualquer captação de recursos financeiros seja amplamente debatida e aprovada em assembleia geral extraordinária, sob pena de nulidade dos atos praticados pela gestão predial.
O síndico ou administrador não detém prerrogativa unilateral para assinar contratos de endividamento coletivo. Para formalizar o financiamento coletivo voltado ao prédio corporativo, a convocação dos condôminos deve discriminar detalhadamente a finalidade das intervenções, os valores estimados e o impacto orçamentário sobre o rateio ordinário, sendo essencial compreender como apresentar uma proposta de financiamento em assembleia condominial com antecedência e clareza.
Em vista disso, a definição do quórum de aprovação varia conforme a natureza técnica da intervenção projetada na edificação:
-
Obras necessárias: intervenções voltadas à segurança estrutural, conservação predial e manutenção de sistemas essenciais demandam a concordância da maioria simples dos condôminos presentes no ato assemblear;
-
Obras úteis: modernizações que ampliam ou facilitam o uso das áreas compartilhadas, como modernizações de fachadas ou sistemas de eficiência energética, exigem aprovação expressa da maioria absoluta de todos os proprietários;
-
Obras voluptuárias: modificações focadas exclusivamente em estética, lazer ou mero deleite visual dependem do voto favorável de dois terços da totalidade dos condôminos.
Adicionalmente, a assembleia geral extraordinária precisa autorizar formalmente a estrutura de garantias requerida pelas instituições de crédito. Em operações estruturadas, a vinculação de fluxos financeiros, como a cessão fiduciária de recebíveis originados das cotas mensais, deve constar textualmente na ata lavrada e registrada em cartório de registro de títulos e documentos, seguindo as diretrizes sobre quando o condomínio pode contratar empréstimo de forma legal.
A transparência cadastral perante os proprietários mitiga riscos de judicialização e assegura que a operação mantenha plena liquidez institucional. O registro fidedigno de cada manifestação de voto, o detalhamento das planilhas de desembolso e o cronograma físico-financeiro representam salvaguardas patrimoniais indispensáveis para a coletividade do edifício corporativo.
Garantia fiduciária de recebíveis e análise do Custo Efetivo Total na contratação
A estruturação financeira de obras prediais de grande porte exige instrumentos jurídicos que viabilizem a operação sem expor o patrimônio comum. Nesse cenário, a cessão de recebíveis surge como o principal mecanismo utilizado pelo mercado para dar lastro a essas operações. Por meio dessa modalidade, o empreendimento cede formalmente uma fração das receitas futuras provenientes da arrecadação ordinária ou extraordinária, vinculando os boletos emitidos à amortização das parcelas pactuadas.
Diferente de alienações que recaem sobre bens físicos, essa garantia operacional preserva as áreas privativas e comuns, mantendo a conformidade com as diretrizes legais vigentes. Sob essa ótica, para assegurar a sustentabilidade orçamentária da edificação, o corpo diretivo deve examinar com rigor técnico o Custo Efetivo Total (CET) antes de submeter qualquer proposta à deliberação coletiva. O indicador consolida todos os encargos incidentes, evitando que taxas nominais aparentemente baixas mascarem despesas acessórias expressivas.
Na contratação dessa modalidade de crédito para prédios empresariais, entender as taxas e prazos do empréstimo para condomínios é fundamental, com uma avaliação focada em componentes essenciais:
-
Taxa de juros nominal e efetiva: percentual base aplicado sobre o saldo devedor ao longo do cronograma de amortização.
-
Tributos e tarifas administrativas: incidência de impostos financeiros e custos operacionais de abertura de crédito.
-
Seguros obrigatórios: apólices exigidas pelas instituições financeiras para cobrir riscos de inadimplência ou sinistros estruturais.
-
Despesas cartorárias e registros: emolumentos despendidos na formalização do instrumento de garantia junto aos órgãos competentes.
Para quem busca estruturar essa operação de forma equilibrada, a Financia Tudo atua conectando administradoras e síndicos a condições competitivas no mercado, viabilizando análises individualizadas de CET com total clareza. A apuração minuciosa dessas variáveis impede desequilíbrios na saúde orçamentária predial, garantindo previsibilidade no fluxo de recursos e estabilidade no rateio entre as empresas ocupantes, viabilizando intervenções com foco em energia solar em condomínios com ampla segurança jurídica.
Aplicações estratégicas dos recursos: retrofitting predial e eficiência energética em edifícios
A captação de recursos por meio de linhas de crédito direcionadas a edifícios comerciais permite viabilizar intervenções de grande porte sem descapitalizar o saldo operacional do empreendimento. Em vez de impor cotas extras onerosas aos condôminos, a administração direciona o capital para melhorias patrimoniais que geram economia imediata e aumentam a atratividade do complexo comercial.
Entre as principais destinações desse montante, destacam-se projetos de modernização profunda e sustentabilidade operacional:
-
Retrofitting predial: renovação completa de fachadas, substituição de elevadores antigos por modelos inteligentes e atualização dos sistemas hidráulicos para atender às exigências contemporâneas de ocupação.
-
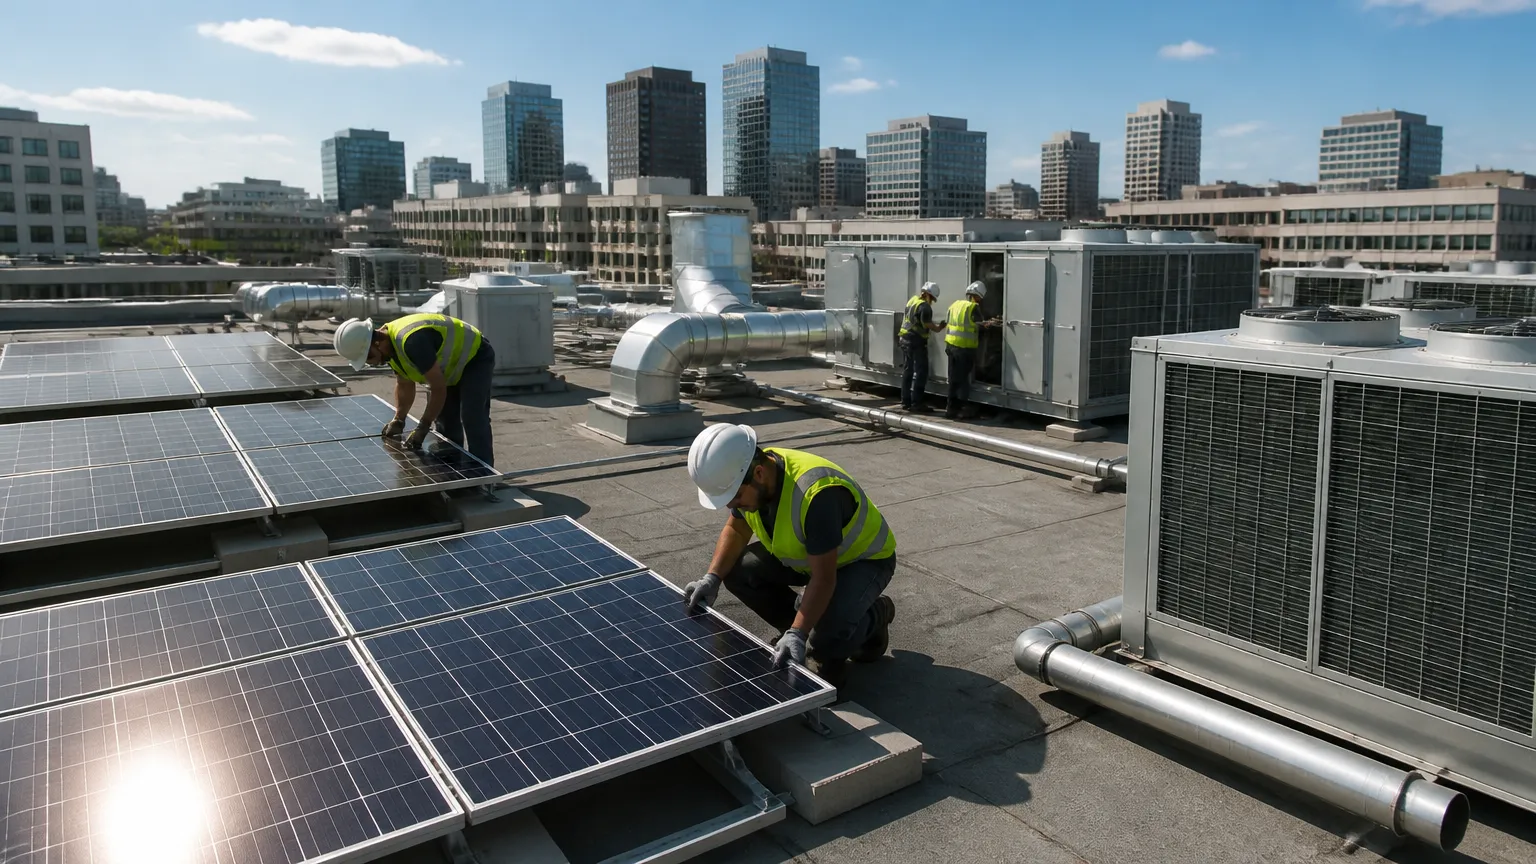
Eficiência energética: viabilização de energia solar em condomínios nas coberturas, modernização de equipamentos de ar-condicionado central e implementação de iluminação LED automatizada por sensores nas áreas comuns.
-
Sistemas de segurança predial: integração de controle de acesso biométrico, cancelas automatizadas, portaria remota e circuitos fechados de monitoramento em alta definição.
-
Adequações regulatórias: reformas estruturais para renovação do alvará do corpo de bombeiros e atendimento irrestrito às normas técnicas para melhorias de acessibilidade em condomínios.
O investimento focado em sustentabilidade predial produz um retorno tangível ao reduzir substancialmente as faturas de consumo das áreas comuns. A economia mensal gerada nas contas de energia elétrica e água frequentemente cobre parte expressiva das parcelas do parcelamento, criando um equilíbrio orçamentário saudável para a gestão condominial.
Além da redução imediata de custos, a modernização promovida por reformas estruturais eleva o valor venal das salas e lajes corporativas, mitiga a taxa de vacância e melhora a percepção de valor por parte de locatários e visitantes corporativos. Ao transformar despesas emergenciais em planejamento financeiro estruturado, os gestores preservam o patrimônio coletivo com previsibilidade contábil e sustentabilidade a longo prazo.
Conclusão
A gestão eficiente de empreendimentos corporativos exige planejamento para executar melhorias sem comprometer a liquidez nem sobrecarregar condôminos com rateios imediatos. O crédito lastreado em recebíveis preserva o patrimônio e atende à legislação, enquanto a análise do Custo Efetivo Total garante previsibilidade contábil e valorização predial contínua.
Para viabilizar obras com agilidade e respaldo técnico, gestores podem recorrer à Financia Tudo, plataforma de soluções financeiras que conecta condomínios a uma ampla rede de parceiros bancários. Seus especialistas oferecem atendimento consultivo individualizado, auxiliando desde a análise do perfil até a contratação da melhor proposta.
Com respaldo assemblear e assessoria estratégica, é viável modernizar o edifício com segurança. Avalie as alternativas de empréstimo para condomínio comercial e preserve o equilíbrio financeiro do seu empreendimento.
Perguntas Frequentes
Qual o quórum necessário para aprovar obras em assembleia geral extraordinária?
Segundo as diretrizes do Código Civil brasileiro, intervenções estruturais necessárias e emergenciais exigem a aprovação da maioria simples dos condôminos presentes na assembleia geral extraordinária. No entanto, obras úteis que agregam valor ou geram eficiência operacional, como a implantação de geradores ou energia solar, requerem o voto favorável da maioria absoluta de todos os proprietários da edificação empresarial.
Como opera a garantia fiduciária de recebíveis no crédito condominial?
Nessa modalidade de crédito corporativo, o condomínio oferece em garantia uma fração percentual dos recebíveis futuros gerados pela cobrança regular da taxa de condomínio ordinária ou de um fundo específico. Isso dispensa expressamente a necessidade de hipotecar áreas privativas ou espaços comuns do prédio, tornando a aprovação jurídica e cadastral consideravelmente mais rápida.
Por que a análise do Custo Efetivo Total é determinante antes da contratação?
O Custo Efetivo Total consolida todas as variáveis financeiras da operação, incluindo taxas de juros nominais e efetivas, despesas administrativas bancárias, tributos e os seguros obrigatórios incidentes ao longo do contrato. Avaliar o CET integral evita despesas imprevistas no orçamento ordinário e permite identificar a proposta verdadeiramente mais vantajosa para o conjunto de condôminos.
Por que recorrer a linhas de financiamento em vez de consumir o fundo de reserva?
O fundo de reserva possui a função primordial de assegurar liquidez imediata para despesas inadiáveis e emergências operacionais imprevistas no edifício. Ao optar por linhas de crédito de longo prazo, o condomínio viabiliza reformas estruturais vultosas de imediato, diluindo os custos no fluxo de caixa mensal sem esvaziar a proteção financeira essencial do patrimônio.