Aprender como calcular patrimônio pessoal de maneira criteriosa é indispensável para quem busca clareza sobre a própria estabilidade financeira e deseja tomar decisões conscientes no longo prazo. Muitas vezes, a percepção de riqueza é distorcida pela posse de bens materiais de alto valor, desconsiderando parcelas futuras, encargos e a real liquidez dos ativos acumulados ao longo dos anos.
Para construir um diagnóstico fiel da sua situação econômica, é fundamental estruturar um balanço financeiro detalhado, confrontando todos os bens e direitos contra as obrigações e dívidas existentes. Nesse sentido, a Financia Tudo atua como uma plataforma de soluções financeiras e de intermediação que facilita o acesso a ferramentas de organização orçamentária e opções de crédito estruturado.
A seguir, você entenderá o funcionamento prático da fórmula patrimonial, os critérios corretos para avaliar imóveis e veículos, a importância da liquidez dos seus investimentos e as estratégias mais seguras para equilibrar passivos e alavancar o seu patrimônio real.
Sumário
-
Conceitos fundamentais: o que compõe o patrimônio líquido pessoal
-
Como calcular patrimônio pessoal: passo a passo prático para mapear bens e dívidas
-
Patrimônio Bruto vs Patrimônio Líquido: comparativo e impacto da liquidez dos ativos
-
Critérios de avaliação de mercado para imóveis, veículos e investimentos
-
Estratégias para proteger, equilibrar passivos e alavancar seus ativos com segurança
Conceitos fundamentais: o que compõe o patrimônio líquido pessoal
Compreender a real situação financeira exige mais do que apenas monitorar receitas e despesas mensais no orçamento doméstico. Sob essa ótica, obter uma visão estratégica da saúde financeira demanda a estruturação de um balanço analítico individual, instrumento que consolida todos os direitos e deveres acumulados ao longo do tempo.
A base dessa mensuração reside na distinção clara entre ativos e passivos (bens, direitos e obrigações financeiras). Enquanto o montante bruto representa a totalidade do que você possui, a métrica líquida reflete a riqueza real, obtida pela subtração exata entre o que pertence a você e o que é devido a terceiros.
Os ativos dividem-se em diferentes categorias de liquidez e destinação econômica:
-
Ativos de alta liquidez:reservas de emergência, saldos em contas correntes e títulos de renda fixa que podem ser resgatados imediatamente sem perda relevante de valor.
-
Ativos imobilizados e bens duráveis: imóveis residenciais, comerciais, terrenos e veículos automotores, cujo valor deve ser apurado com base em referências de mercado atualizadas e em parâmetros oficiais como a Tabela FIPE.
-
Direitos creditórios e investimentos de longo prazo: planos de previdência complementar fechada ou aberta, cotas de fundos imobiliários e participações societárias.
Em contrapartida, o grupo dos passivos abrange todas as exigibilidades financeiras contratadas. Isso inclui o saldo devedor remanescente em contratos de longo prazo, a amortização de financiamentos imobiliários ou veiculares, empréstimos pessoais e faturas rotativas de cartões. Medir essa relação periodicamente permite identificar se o acúmulo de bens está sendo sustentado por capital próprio ou por endividamento excessivo.
Como calcular patrimônio pessoal: passo a passo prático para mapear bens e dívidas
Compreender a real situação financeira exige um método estruturado de levantamento de dados. Para mensurar suas posses e compromissos com exatidão, o primeiro passo consiste em listar todos os elementos que compõem suas posses e as obrigações financeiras acumuladas, mantendo uma sólida organização financeira pessoal.
A consolidação dessas informações deve ser dividida em etapas essenciais para a elaboração de um balanço consistente:
-
Levantamento dos Ativos: envolve o registro de investimentos de renda fixa e variável, saldos em contas bancárias, além de bens materiais. Os imóveis devem ser avaliados pelo valor de mercado atualizado, enquanto os automóveis podem utilizar a Tabela FIPE como parâmetro técnico de precificação.
-
Mapeamento dos Passivos: reúne todas as obrigações financeiras contratadas, tais como o saldo devedor de financiamentos imobiliários ou veiculares, empréstimos consignados, parcelamentos de cartão de crédito e limites de cheque especial utilizados.
-
Aplicação da fórmula patrimonial: subtrai-se o montante total dos passivos do valor acumulado dos ativos. A equação básica define que o Patrimônio Líquido = Ativos Totais – Passivos Totais.
Durante essa mensuração, torna-se fundamental considerar o ritmo de amortização de financiamentos, pois cada parcela paga reduz o passivo e transfere gradativamente o valor integral do bem para a posse real do indivíduo. Erros comuns decorrem da confusão entre o custo de aquisição histórico e o valor corrente de liquidação dos bens no mercado.
Manter esse mapeamento atualizado periodicamente permite identificar se os recursos acumulados apresentam liquidez imediata para emergências ou se estão concentrados em ativos de difícil conversão. Essa visualização clara fundamenta decisões orçamentárias equilibradas e previne o endividamento desordenado.
Patrimônio Bruto vs Patrimônio Líquido: comparativo e impacto da liquidez dos ativos
Compreender a diferença prática entre patrimônio bruto e patrimônio líquido é um passo decisivo para quem busca avaliar suas finanças com máxima precisão. Enquanto o valor bruto engloba a totalidade dos bens sem deduções, a apuração líquida desconta integralmente as obrigações financeiras, refletindo a riqueza real acumulada.
Paralelamente a essa diferenciação conceitual, o grau de liquidez dos recursos e itens imobilizados determina a resiliência do seu orçamento. Saber quando vale a pena utilizar patrimônio como ferramenta financeira evita que um montante expressivo alocado exclusivamente em itens ilíquidos limite sua capacidade de reação diante de imprevistos ou novas oportunidades de investimento.
|
Eixo de Análise |
Abordagem Tradicional Sem Planejamento |
Estratégia Consultiva Financia Tudo |
|---|---|---|
|
Patrimônio Bruto vs. Patrimônio Líquido |
Considera apenas a soma de bens, ignorando o impacto de parcelas futuras e encargos. |
Mapeia ativos e passivos reais por meio de consultoria e planejamento financeiro personalizado. |
|
Liquidez dos Ativos |
Concentração em bens ilíquidos que geram custos contínuos de manutenção. |
Equilíbrio entre reserva disponível e alavancagem com Emprestimo Imovel Garantia. |
|
Valor de Aquisição vs. Valor de Mercado |
Utiliza custos históricos de compra desatualizados nos registros pessoais. |
Atualiza valores por métricas de mercado vigentes como a Tabela FIPE. |
|
Impacto de Dívidas Estruturadas vs. Caras |
Manutenção de passivos rotativos com altas taxas de juros sem amortização estratégica. |
Soluções de organização financeira e consolidação de dívidas com prazos planejados. |
Para garantir que a disponibilidade de recursos não comprometa sua solidez patrimonial, é fundamental classificar a liquidez dos seus recursos:
-
Alta liquidez: reservas de emergência aplicadas em investimentos de renda fixa pós-fixados com resgate diário;
-
Média liquidez: aplicações em renda variável e fundos com prazos moderados de cotização;
-
Baixa liquidez: propriedades imobiliárias e veículos que demandam tempo e custos transacionais para conversão em capital disponível.
Ao alinhar a gestão de liquidez com a amortização planejada de dívidas, torna-se viável preservar a rentabilidade dos ativos e acelerar a consolidação da riqueza líquida de maneira sustentável.
Critérios de avaliação de mercado para imóveis, veículos e investimentos
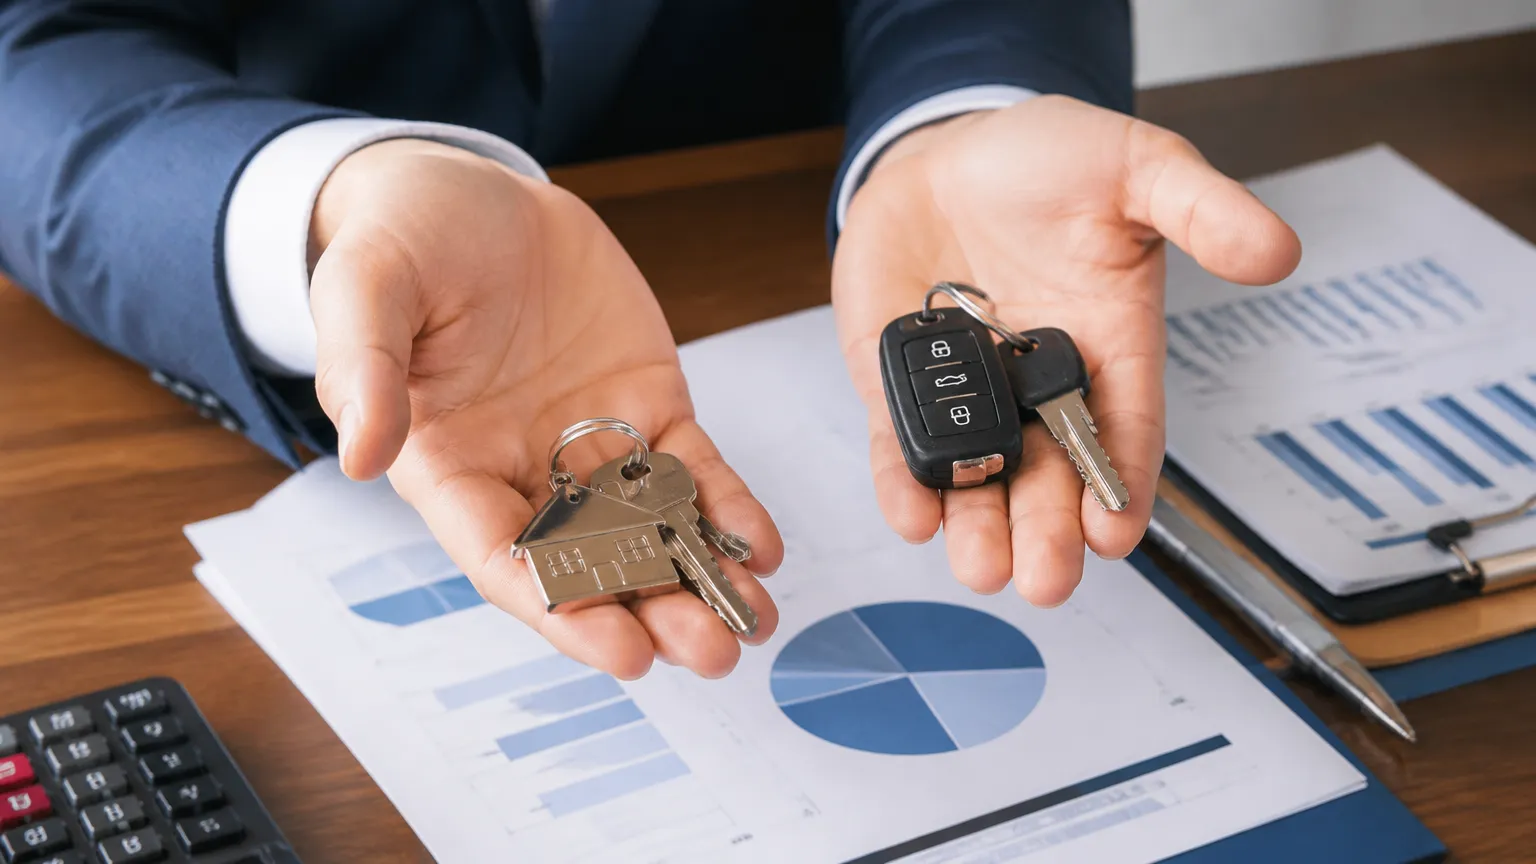
A precisão ao mensurar a riqueza acumulada depende diretamente da metodologia aplicada para precificar cada bem e aplicação financeira. Utilizar valores desatualizados, como o custo original de aquisição registrado em contratos antigos, distorce o resultado real. Por essa razão, quantificar os haveres individuais com exatidão exige a adoção de parâmetros técnicos e critérios consistentes para refletir a precificação atual de cada componente.
Para estruturar um levantamento fidedigno, é fundamental analisar as diferentes classes de bens a partir de suas particularidades de liquidez e depreciação:
-
Imóveis residenciais e comerciais: A avaliação deve considerar a localização, o estado de conservação, a metragem útil e o valor médio do metro quadrado praticado em transações recentes na mesma região, evitando estimativas baseadas apenas no valor venal do IPTU, entendendo como preparar seu imóvel para avaliação bancária.
-
Veículos e frotas: Recomenda-se utilizar referências oficiais de mercado, consultando a Tabela FIPE, aplicando eventuais descontos decorrentes de avarias, alta quilometragem ou necessidade de manutenções estruturais.
-
Investimentos de Renda Fixa: Devem ser contabilizados pelo valor líquido atualizado (marcação a mercado quando aplicável), deduzindo previamente as alíquotas do Imposto de Renda regressivo e eventuais taxas de custódia.
-
Ativos de Renda Variável: A precificação de ações, cotas de fundos imobiliários e contratos futuros deve seguir a cotação de fechamento mais recente no pregão da bolsa de valores oficial.
Além da precificação isolada, a periodicidade da revisão cadastral é determinante para manter a saúde do balanço financeiro. Reavaliar periodicamente os ativos assegura uma base sólida para decisões estratégicas, avaliando quando vale a pena utilizar patrimônio como ferramenta financeira para a tomada de crédito estruturado ou planejamento sucessório, prevenindo distorções provocadas pela inflação acumulada e pelas oscilações macroeconômicas do mercado brasileiro.
Estratégias para proteger, equilibrar passivos e alavancar seus ativos com segurança
A consolidação de um balanço financeiro equilibrado exige mais do que apenas diagnosticar números; demanda a implementação de práticas contínuas de preservação e expansão de capital. Compreender a dinâmica entre passivos onerosos e bens produtivos permite transformar obrigações financeiras em instrumentos estratégicos de crescimento sustentável.
Para otimizar a estrutura patrimonial e reduzir a exposição a riscos sistêmicos, algumas medidas fundamentais devem ser adotadas:
-
Substituição de dívidas caras por crédito estruturado: A troca de modalidades emergenciais por linhas de crédito com garantia de bens reduz sensivelmente o Custo Efetivo Total (CET), liberando fluxo de caixa para novos aportes, estratégia eficiente para trocar várias dívidas por uma única parcela mais vantajosa.
-
Constituição de reserva de liquidez: A alocação em ativos financeiros de alta liquidez e baixa volatilidade assegura proteção imediata contra imprevistos, evitando o resgate antecipado de investimentos de longo prazo.
-
Diversificação entre classes de ativos: O equilíbrio entre renda fixa pós-fixada, títulos indexados à inflação e participações no mercado imobiliário protege o poder de compra contra oscilações macroeconômicas.
-
Amortização extraordinária planejada: O direcionamento de receitas sazonais para reduzir o saldo devedor principal de financiamentos diminui expressivamente o montante final pago em juros compostos.
A alavancagem consciente representa outro pilar relevante para quem já domina a quantificação da própria riqueza. Ao compreender quando usar o patrimônio como alavanca financeira de forma inteligente, é possível utilizar bens como lastro operacional para obter recursos com juros reduzidos, inclusive por meio de soluções como o empréstimo para imóveis não quitados, viabilizando novos projetos ou a reorganização integral do orçamento.
Nesse cenário, contar com suporte técnico qualificado assegura tomadas de decisão alinhadas aos objetivos de longo prazo. Uma assessoria especializada avalia detalhadamente a composição de ativos e passivos, identifica gargalos orçamentários e direciona para as soluções de crédito mais adequadas a cada perfil. Com planejamento rigoroso e acompanhamento contínuo, a gestão financeira torna-se um vetor eficiente de estabilidade e valorização contínua.
Conclusão
Calcular a evolução de ativos e passivos garante solidez orçamentária e clareza para reduzir dívidas e expandir bens de forma sustentável. Esse monitoramento contínuo estabelece as bases necessárias para um crescimento patrimonial seguro e planejado.
A Financia Tudo atua na intermediação de crédito, financiamentos, seguros e consórcios. Com atendimento consultivo e especializado, analisa seu perfil para indicar as condições mais competitivas do mercado.
Para reorganizar dívidas ou alavancar projetos com segurança, dominar como calcular patrimônio pessoal é essencial. Acesse a Financia Tudo e otimize sua gestão financeira com agilidade e transparência.
Perguntas Frequentes
Qual é a fórmula exata para encontrar o patrimônio líquido individual?
O cálculo é realizado por meio da equação estrutural: Patrimônio Líquido = Ativos Totais – Passivos Totais. Os ativos englobam investimentos financeiros, contas bancárias, imóveis e veículos avaliados a mercado. Já os passivos reúnem todas as obrigações financeiras contratadas, tais como financiamentos vigentes, empréstimos bancários e parcelamentos pendentes.
Como avaliar veículos e imóveis de forma precisa no balanço patrimonial?
Para veículos e frotas, a melhor referência técnica é a consulta à Tabela FIPE, descontando avarias ou quilometragem excessiva. No caso dos imóveis residenciais ou comerciais, a avaliação deve refletir o valor de mercado com base em transações recentes na região, desconsiderando custos históricos de compra ou valores venais de IPTU.
De que maneira bens financiados entram na conta do patrimônio?
O bem financiado entra na coluna de ativos pelo seu valor de mercado integral atualizado, enquanto o saldo devedor remanescente das parcelas futuras é registrado simultaneamente nos passivos. Conforme as amortizações ocorrem mês a mês, o passivo diminui, aumentando a fatia líquida real do patrimônio.
Por que a liquidez dos investimentos é essencial na organização patrimonial?
A liquidez determina a agilidade com que um ativo pode ser transformado em dinheiro sem desvalorização. Manter equilíbrio entre investimentos de renda fixa com liquidez diária para reservas e ativos imobilizados evita a necessidade de vender propriedades com desconto ou contrair dívidas emergenciais onerosas diante de imprevistos.