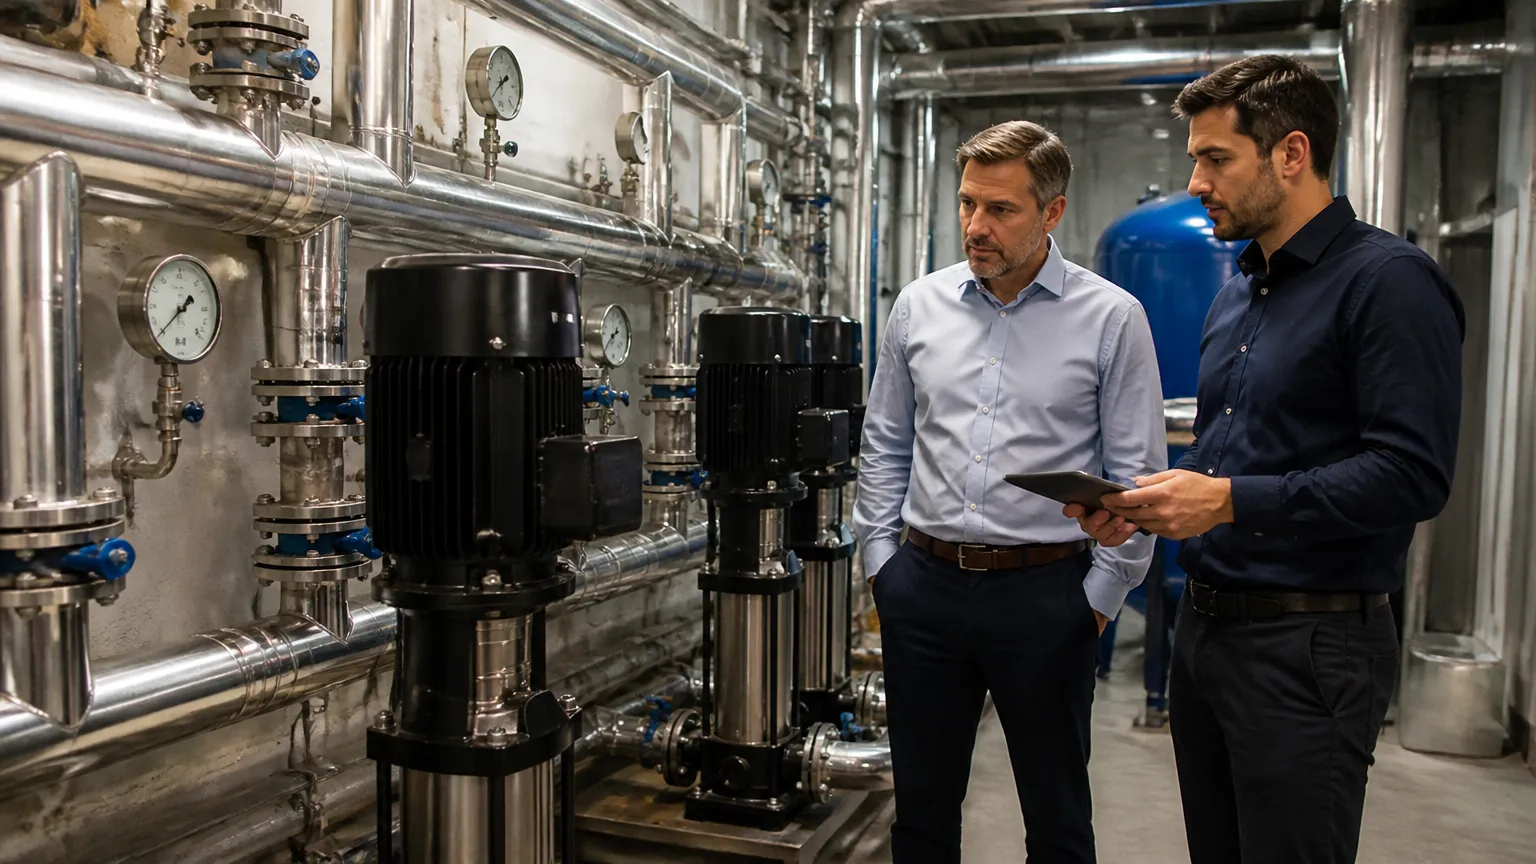
A deterioração da infraestrutura predial impõe riscos graves à integridade dos edifícios e à previsibilidade orçamentária dos moradores. Fissuras em tubulações antigas, conjuntos de bombas ineficientes e perdas invisíveis elevam drasticamente as despesas coletivas. Diante desse cenário, recorrer ao financiamento de sistema de água condominial surge como uma alternativa viável e estruturada para viabilizar obras hidráulicas de grande porte sem exigir desembolsos imediatos inviáveis ou desfalcar os recursos operacionais da administração predial.
Substituir rateios extraordinários emergenciais por captação de recursos especializada resguarda as contas do condomínio e viabiliza a execução célere dos projetos de engenharia. Ao longo deste guia, síndicos, conselheiros e administradores compreenderão como alinhar a modernização hidráulica às normas vigentes, avaliar critérios bancários de concessão, conduzir a aprovação com segurança jurídica em assembleia e planejar a amortização sem comprometer a cota ordinária mensal.
Sumário
-
Necessidade técnica e benefícios da modernização hidráulica predial
-
Vantagens do financiamento de sistema de água condominial frente ao rateio extra
-
Tipos de linhas de crédito condominiais e modelos de amortização
-
Critérios bancários de risco e requisitos documentais para condomínios
-
Passo a passo para aprovação em assembleia e contratação segura do crédito
Necessidade técnica e benefícios da modernização hidráulica predial
A deterioração das redes de distribuição de água representa um dos desafios mais severos para a administração condominial contemporânea. Edificações com mais de duas décadas frequentemente operam com tubulações de ferro galvanizado ou cobre já desgastadas, suscetíveis à corrosão interna, incrustações e fissuras ocultas. Essa fadiga estrutural compromete o abastecimento regular, eleva as contas de consumo por extravasamentos invisíveis e aumenta o risco de infiltrações que fragilizam as estruturas de concreto armado.
Nesse contexto, recorrer a alternativas especializadas com a assessoria da Financia Tudo consolida-se como uma estratégia operacional indispensável para viabilizar intervenções profundas sem desfalcar os recursos imediatos. Compreender detalhadamente como funciona o credito para reformas e melhorias coletivas permite que a atualização tecnológica das instalações prediais assegure conformidade direta com as normas técnicas oficiais vigentes, garantindo estanqueidade, potabilidade e vazões adequadas aos pontos de consumo em todos os pavimentos.
A modernização global da infraestrutura confere ganhos operacionais imediatos à gestão do condomínio:
-
Estabilidade mecânica e energética: a substituição do conjunto de pressurização e bombas hidráulicas por motores de alto rendimento com inversores de frequência reduz o consumo de eletricidade e previne o fenômeno do golpe de aríete.
-
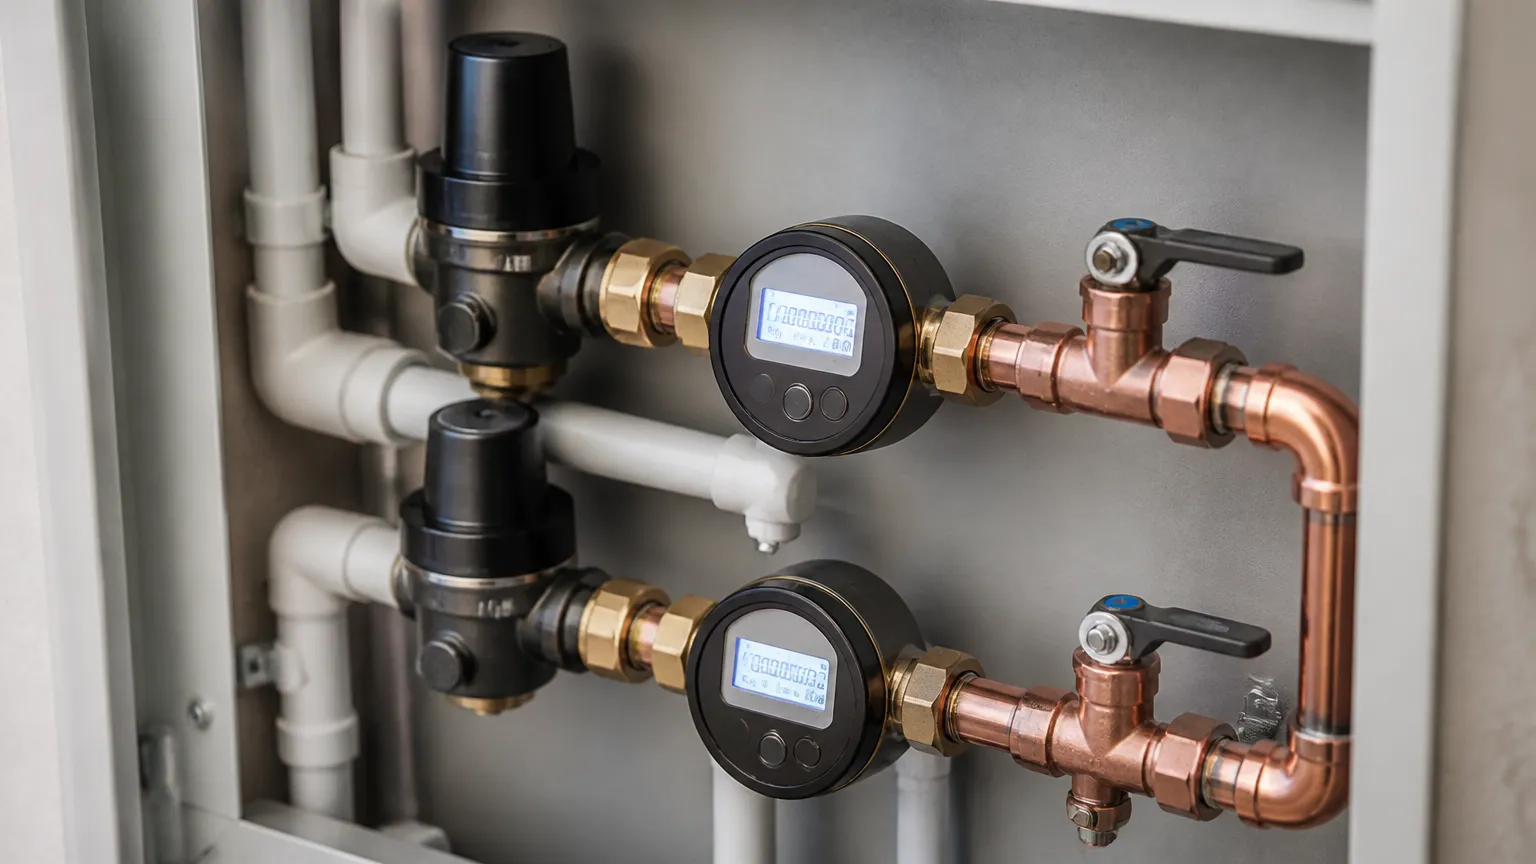
Transparência tarifária: o projeto de individualização de hidrômetros permite a medição setorizada por unidade autônoma, erradicando distorções na cobrança e estimulando a contenção voluntária do desperdício.
-
Preservação do patrimônio: novos barriletes, colunas de distribuição em polímeros modernos e sistemas automatizados de filtragem reduzem a necessidade de reparos emergenciais onerosos, valorizando as unidades residenciais e comerciais no mercado imobiliário.
Implementar essas melhorias de forma planejada previne custos imprevistos decorrentes de sinistros com alagamentos e preserva a estabilidade das contas ordinárias. Sob esse ponto de vista, analisar criteriosamente quando o condominio pode contratar emprestimo ajuda a substituir medidas paliativas recorrentes por soluções de engenharia definitivas, assegurando sustentabilidade hídrica e segurança aos ocupantes.
Vantagens do financiamento de sistema de água condominial frente ao rateio extra
A modernização das instalações prediais frequentemente impõe desafios orçamentários complexos à administração condominial. Tradicionalmente, intervenções de grande porte em barriletes, prumadas e reservatórios dependem da instituição de cotas extras emergenciais. No entanto, a contratação estruturada de capital externo surge como uma alternativa técnica e economicamente mais equilibrada, viabilizando intervenções profundas sem comprometer a estabilidade financeira imediata dos condôminos.
A captação de recursos para melhorias hidráulicas permite diluir despesas vultosas em cronogramas de amortização estendidos, alinhando o desembolso mensal aos ganhos de eficiência gerados pela modernização. Esse modelo evita a sobrecarga financeira imediata sobre os moradores, mitigando oscilações bruscas nas despesas ordinárias mensais, uma solução alinhada ao financiamento para condomínios voltado a reformas e melhorias coletivas.
A substituição do rateio tradicional por linhas de crédito para condomínios apresenta benefícios estratégicos claros para a gestão predial:
-
Preservação da liquidez: mantém intacto o fundo de reserva condominial para contingências operacionais urgentes, evitando a descapitalização do patrimônio coletivo.
-
Atenuação do impacto orçamentário: dilui o custo das melhorias em prazos dilatados, compatibilizando as parcelas com a capacidade contributiva dos moradores.
-
Execução célere das obras: viabiliza a contratação imediata de serviços e aquisição de materiais à vista, garantindo melhores negociações comerciais sem depender do fluxo lento de arrecadação do rateio.
-
Controle de indicadores internos: reduz significativamente a elevação da inadimplência, uma vez que parcelas menores mitigam atrasos gerados por cotas extras expressivas.
-
Valorização patrimonial sustentável: permite a modernização de prumadas e automação de bombas sem gerar atritos em assembleia decorrentes de aportes repentinos, demonstrando como síndicos podem financiar obras sem aumentar a taxa condominial.
Ao comparar os dois modelos, a análise técnica do Custo Efetivo Total (CET) evidencia que a previsibilidade das parcelas contratuais compensa os custos operacionais da operação. O rateio extra, embora isento de encargos financeiros nominais, tende a gerar atrasos crônicos nos pagamentos, paralisando etapas críticas da reforma hidráulica. Por conseguinte, a contratação via linhas dedicadas de financiamento de sistema de água condominial assegura a execução contínua dos serviços, garantindo maior conformidade técnica e tranquilidade administrativa.
Tipos de linhas de crédito condominiais e modelos de amortização
A modernização predial exige planejamento financeiro detalhado para preservar as contas ordinárias. Para estruturar o crédito para obras de água prediais, síndicos e gestores encontram diferentes alternativas de captação no mercado financeiro, variando quanto a prazos, garantias e encargos globais incidentes na operação. Avaliar criteriosamente as opções de empréstimo para condomínios assegura a escolha de prazos sustentáveis para o orçamento coletivo.
Contar com o apoio de plataformas como a Financia Tudo simplifica o acesso a múltiplos agentes financeiros, permitindo que a administração predial compare prazos e encargos com total transparência e suporte consultivo. Abaixo, comparam-se as três principais modalidades de viabilização para benfeitorias em instalações e conjuntos de recalque:
|
Critério de Comparação |
Intermediação Especializada Financia Tudo |
Rateio Extraordinário Direto |
Empréstimo Bancário Tradicional |
|---|---|---|---|
|
Custo Efetivo Total (CET) |
Taxas competitivas negociadas em ampla rede parceira |
Sem incidência formal de juros bancários |
Taxas nominais e tarifas de abertura elevadas |
|
Prazos de amortização e carência |
Prazos estendidos de até 60 meses com carência flexível |
Prazos reduzidos e sem período de carência |
Prazos intermediários e cronogramas engessados |
|
Exigências de garantias e aprovação |
Cessão de recebíveis conforme a assembleia geral extraordinária |
Depende de aprovação unânime ou quóruns elevados |
Exigência de avais sólidos ou garantias reais complexas |
|
Impacto no fluxo de caixa e cota |
Diluição estratégica preservando a cota ordinária |
Elevação expressiva imediata da taxa condominial |
Comprometimento rígido das contas mensais de giro |
Durante a estruturação do contrato, as instituições avaliam múltiplos indicadores contábeis para mensurar o risco da concessão. Entre os elementos técnicos considerados pelas análises financeiras, destacam-se:
-
Inadimplência condominial como critério de risco: percentual de atrasos nos boletos que baliza a taxa e o limite liberado.
-
Pressurização e bombas hidráulicas: avaliação técnica do orçamento de modernização das bombas conforme as normas regulamentares.
-
Preservação patrimonial: integridade orçamentária para evitar a descapitalização integral do fundo de reserva condominial.
A definição correta da modalidade e da sistemática de pagamento, compreendendo as distinções entre modelos como SAC ou Price com parcelas decrescentes ou constantes, viabiliza a execução de melhorias sem sobrecarregar a rotina dos condôminos.
Critérios bancários de risco e requisitos documentais para condomínios
A contratação de recursos para edifícios residenciais e comerciais segue parâmetros técnicos específicos de conformidade. Por se tratar de um ente desprovido de personalidade jurídica tradicional, as instituições financeiras avaliam a saúde orçamentária do condomínio sob métricas estritas de liquidez, governança e estabilidade financeira, compreendendo detalhadamente como funciona o empréstimo para condomínio.
O principal indicador observado pelos analistas de crédito é a taxa de inadimplência da massa condominial. Índices elevados sinalizam risco direto de descumprimento das parcelas contratuais, exigindo que a administração apresente relatórios analíticos de cobrança e histórico detalhado de arrecadação para atestar a capacidade de honrar os pagamentos futuros.
Para solicitar o aporte financeiro destinado às reformas prediais, o corpo diretivo deve organizar um dossiê com documentações cadastrais, jurídicas e contábeis atualizadas. Conhecer previamente os passos de como aprovar financiamento para condomínio facilita a estruturação desse dossiê. Os itens obrigatórios para a análise de solvência e viabilidade incluem:
-
Convenção de condomínio e regimento interno: instrumentos registrados em cartório que comprovam as regras de representação e os limites de atuação do síndico.
-
Ata da assembleia geral de eleição: documento que atesta a vigência do mandato do representante legal perante as instituições financeiras.
-
Ata de aprovação das obras: registro da deliberação formal autorizando a captação dos recursos financeiros com o quórum legal exigido.
-
Balancetes e extratos bancários: demonstrativos financeiros dos últimos doze meses demonstrando o fluxo de caixa ordinário e a retenção do fundo de reserva condominial.
-
Laudos de engenharia e ART: pareceres técnicos assinados por profissional habilitado, alinhados às normas técnicas pertinentes da construção civil.
Ademais, a regularidade fiscal atestada por certidões negativas de débitos federais, municipais e trabalhistas é indispensável, acompanhada da apresentação do cronograma físico-financeiro da reforma hidráulica. Esse documento valida a destinação real do capital, garantindo que o desembolso ocorra em conformidade com as medições técnicas da execução do projeto, minimizando exposições operacionais durante a amortização.
Passo a passo para aprovação em assembleia e contratação segura do crédito
A contratação de recursos para benfeitorias estruturais exige conformidade jurídica e transparência financeira. Para viabilizar intervenções hidráulicas complexas sem gerar contestações legais, o corpo diretivo precisa cumprir ritos específicos antes de formalizar qualquer operação de crédito predial para saneamento e tubulações.
O processo deliberativo e documental deve seguir etapas bem delineadas:
-
Diagnóstico técnico preliminar: elaboração de laudos de engenharia alinhados às normas técnicas oficiais, acompanhados de orçamentos detalhados para substituição de tubulações, bombas ou individualização.
-
Convocação editalícia formal: envio do edital específico para a Assembleia Geral Extraordinária, discriminando a pauta, a necessidade da reforma e a proposta de captação de recursos.
-
Apresentação dos cenários orçamentários: saber exatamente como apresentar uma proposta de financiamento em assembleia condominial é fundamental, demonstrando de forma comparativa o rateio extraordinário à vista e as opções a prazo, evidenciando o impacto no fluxo de caixa.
-
Votação e registro em ata: alcance do quórum legal exigido pela convenção condominial para obras necessárias ou úteis, com redação clara sobre autorização de contratação e limites de valores.
-
Auditoria cadastral e financeira: envio da documentação do condomínio e do síndico, demonstrando regularidade fiscal e baixo índice de inadimplência.
Durante a análise documental pelas instituições financeiras, a inadimplência condominial é rigorosamente avaliada. É importante compreender previamente quando o condominio pode contratar emprestimo, pois índices de atraso nas cotas ordinárias superiores a patamares aceitáveis de mercado podem encarecer as operações ou limitar o montante liberado. A apresentação de balancetes recentes auditados e um plano ativo de cobrança mitigam essa percepção de risco, facilitando a emissão de pareceres favoráveis.
Em complemento à aprovação assemblear, a gestão deve verificar com precisão o Custo Efetivo Total de cada proposta. O Custo Efetivo Total (CET) engloba a taxa nominal de juros, seguros obrigatórios, tributos como o IOF e tarifas de estruturação do contrato. Essa avaliação minuciosa protege a saúde orçamentária do condomínio, garantindo que o cronograma financeiro da obra transcorra com absoluta previsibilidade.
Conclusão
A modernização dos sistemas hidráulicos em edificações multifamiliares e comerciais representa uma intervenção indispensável para resguardar a integridade estrutural, garantir a eficiência energética no bombeamento e conferir transparência no consumo por meio da setorização da medição. Optar pelo crédito especializado em substituição aos aportes extraordinários repentinos assegura previsibilidade orçamentária, preserva a liquidez coletiva para eventuais imprevistos e evita desgastes desnecessários na convivência entre os moradores durante as deliberações em assembleia.
Para alcançar condições competitivas e prazos compatíveis com a capacidade de pagamento do condomínio, a administração deve contar com assessoria qualificada. Quem busca alternativas estruturadas pode conhecer a Financia Tudo, plataforma de soluções financeiras que conecta pessoas e empresas a oportunidades de empréstimos, financiamentos e outros produtos disponíveis por meio de seus parceiros, oferecendo suporte consultivo completo desde a montagem do dossiê cadastral até a liberação efetiva dos recursos.
Adotar um planejamento financeiro transparente e respaldado por laudos técnicos conclusivos transforma demandas operacionais complexas em valorização patrimonial definitiva. Ao estruturar com segurança cada etapa burocrática e assemblear, o síndico assegura a execução contínua das obras essenciais com o suporte adequado de financiamento de sistema de água condominial.
Perguntas Frequentes
Qual é o quórum de assembleia exigido para aprovar o crédito voltado a reformas hidráulicas?
O quórum assemblear varia conforme a natureza técnica da obra definida pelo Código Civil. Se a reforma for caracterizada como necessária, voltada a conter vazamentos graves ou falhas de recalque que comprometem a habitabilidade, a aprovação exige maioria simples dos presentes na Assembleia Geral Extraordinária. Caso envolva benfeitorias úteis, como a implantação de medidores individualizados para otimização tarifária, é necessária a concordância da maioria absoluta de todos os condôminos da edificação.
Quais garantias operacionais as instituições financeiras costumam exigir dos condomínios?
Por se tratar de um condomínio sem bens próprios penhoráveis usuais, as instituições financeiras aceitam a cessão fiduciária dos recebíveis das taxas condominiais ordinárias como garantia principal da operação. Essa garantia vincula diretamente uma fração dos boletos mensais arrecadados para o pagamento das parcelas do contrato. Não há exigência de alienação fiduciária do patrimônio imobiliário coletivo nem vinculação patrimonial dos bens pessoais do síndico em exercício.
Como a inadimplência dos condôminos impacta a liberação dos recursos bancários?
As instituições financeiras realizam uma análise de risco criteriosa sobre os balancetes dos últimos doze meses. Taxas de inadimplência histórica que superem níveis aceitáveis de mercado indicam risco elevado de insuficiência de caixa, o que pode reduzir o valor de crédito disponibilizado ou elevar o Custo Efetivo Total (CET). Condomínios com ações ativas de recuperação de crédito e inadimplência controlada obtêm melhores condições de parcelamento.
A contratação de capital para modernização hidráulica consome o fundo de reserva do edifício?
Não, uma das principais vantagens estratégicas de acessar linhas de crédito para condomínios é a preservação do fundo de reserva condominial. Ao parcelar os custos de barriletes, prumadas e sistemas de pressurização e bombas hidráulicas em cronogramas estendidos, a administração mantém a liquidez dos recursos intacta para contingências emergenciais graves, diluindo os desembolsos de forma suave nas contas ordinárias.
O que deve ser verificado além da taxa de juros nominal na proposta de crédito?
É fundamental analisar o Custo Efetivo Total (CET) de cada simulação apresentada. Essa taxa contempla não apenas os juros remuneratórios mensais, mas também o Imposto sobre Operações Financeiras (IOF), tarifas cadastrais de estruturação e eventuais seguros atrelados ao contrato. A avaliação do CET assegura que o corpo diretivo escolha a alternativa com o menor impacto financeiro global para a massa de condôminos.