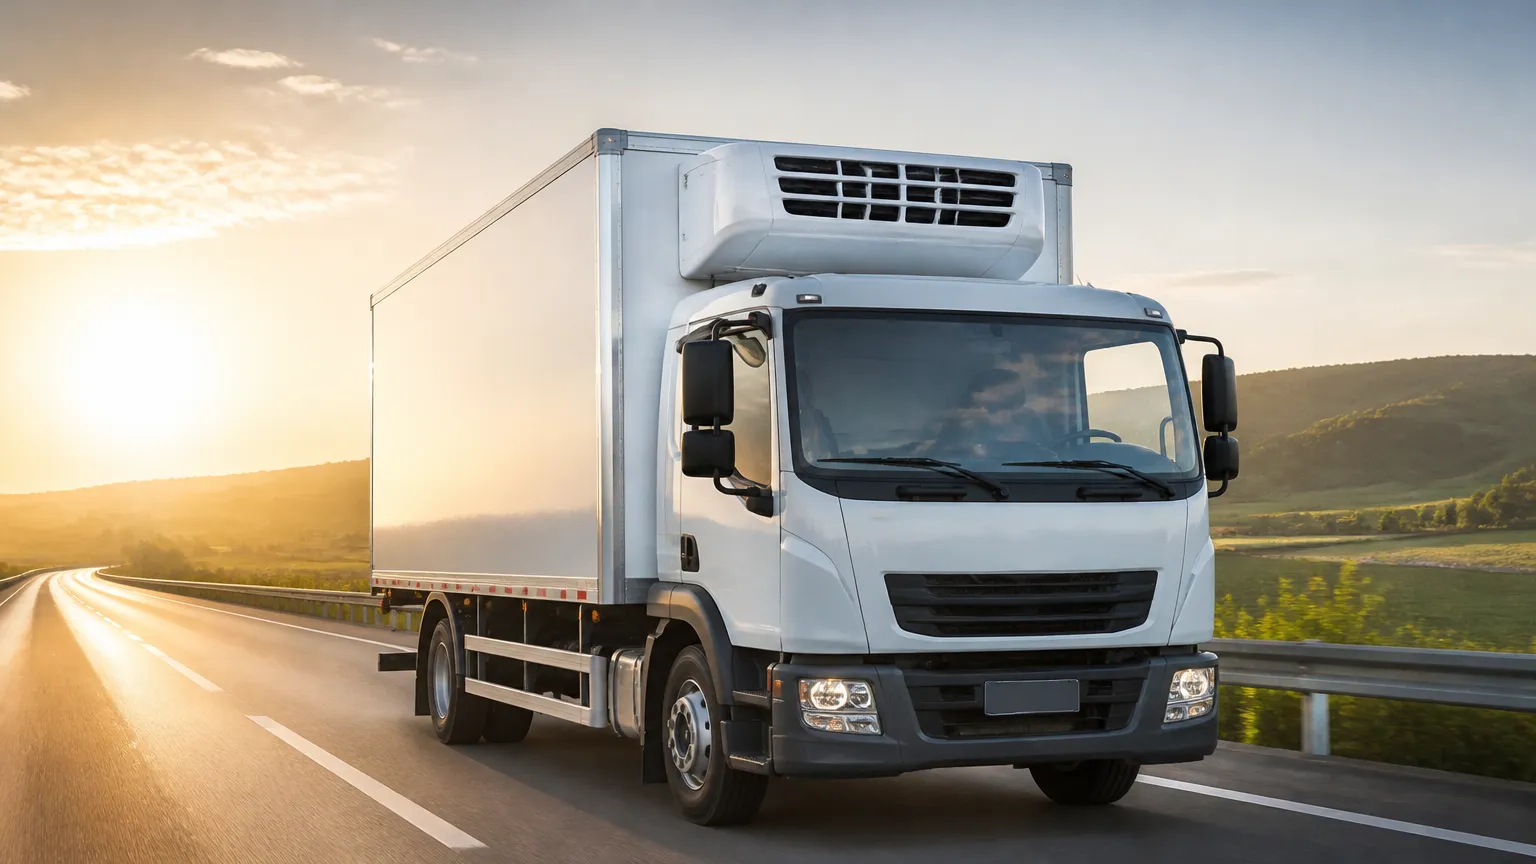
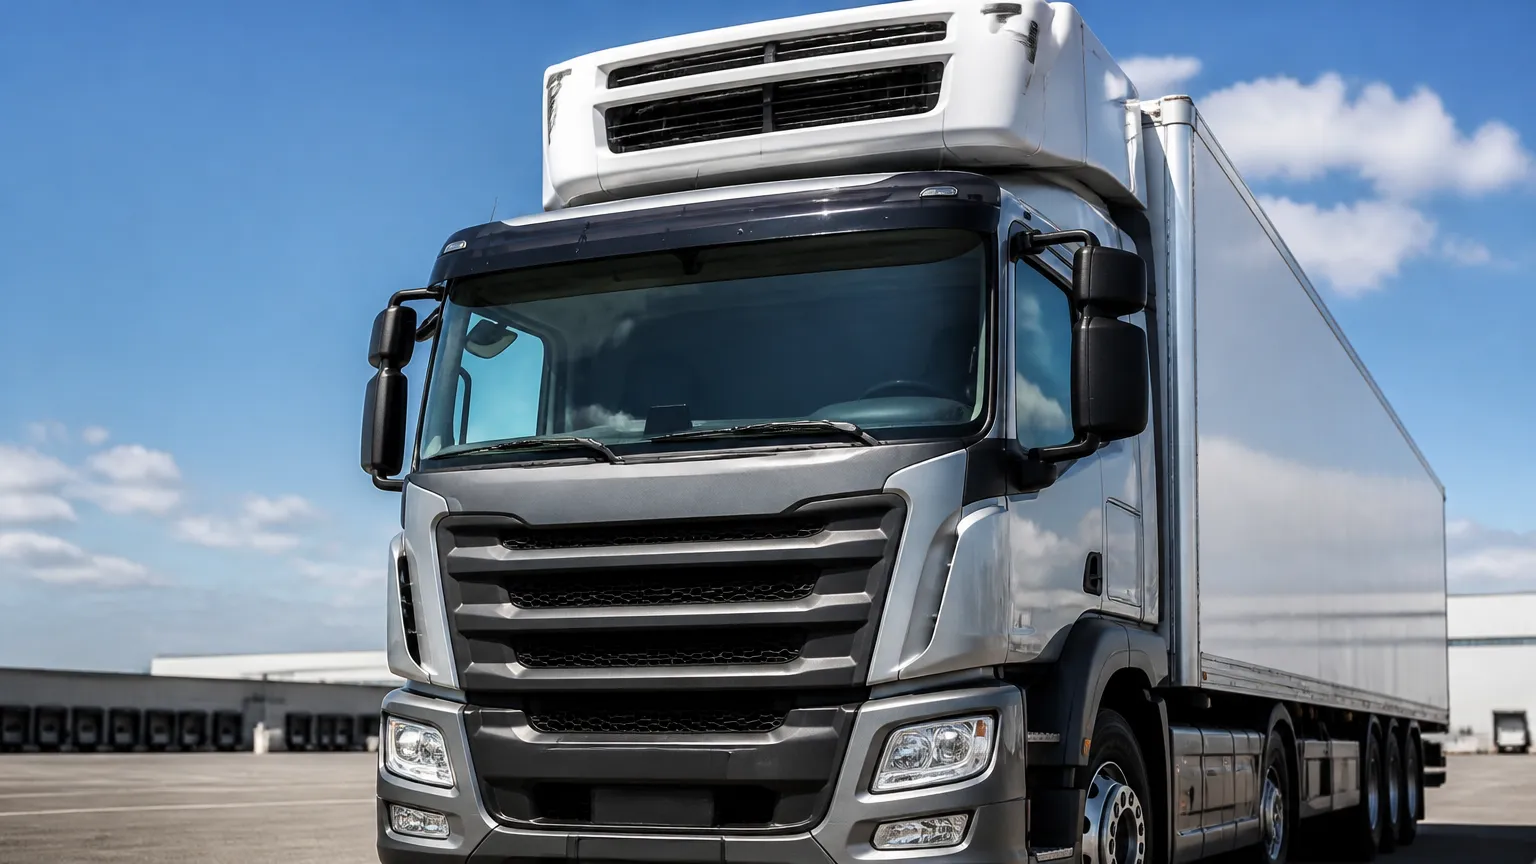
Viabilizar o financiamento de caminhão frigorífico representa um passo decisivo para transportadores autônomos e frotistas que buscam atender ao dinâmico mercado de transporte térmico. A movimentação segura de cargas refrigeradas exige composições veiculares robustas, dotadas de tecnologia específica para assegurar o isolamento térmico adequado e a conservação rigorosa de alimentos, fármacos e laticínios ao longo de todo o trajeto.
Contudo, a complexidade técnica desse tipo de utilitário eleva substancialmente o valor do investimento, exigindo linhas de crédito estruturadas capazes de abarcar tanto a plataforma motriz quanto os implementos de refrigeração. Compreender os trâmites bancários, os modelos contratuais disponíveis e o impacto das taxas de juros no orçamento operacional é indispensável para evitar o endividamento excessivo.
Nesse contexto, a Financia Tudo opera como uma plataforma de soluções financeiras que atua na intermediação de produtos de crédito, conectando frotistas e motoristas a instituições parceiras com agilidade e total transparência. Neste guia prático, aprofundamos as particularidades das modalidades disponíveis, a composição dos custos do baú isotérmico e do aparelho de frio, os critérios para avaliar o custo real da operação e o passo a passo para aprovar seu contrato com solidez fiscal e sustentabilidade econômica.
Sumário
-
Como funciona o financiamento de caminhão frigorífico no mercado brasileiro
-
Modalidades de crédito: CDC vs leasing na aquisição de veículos pesados
-
Composição do investimento: chassi, baú isotérmico e aparelho de refrigeração
-
Critérios financeiros: Custo Efetivo Total, taxas de juros e capacidade de pagamento
-
Passo a passo para estruturar a compra e aprovar a linha de crédito
Como funciona o financiamento de caminhão frigorífico no mercado brasileiro
O transporte de cargas perecíveis exige veículos altamente especializados, demandando aportes que superam os modelos convencionais de carga seca. O parcelamento dessa categoria de utilitário pesado viabiliza essa operação ao estruturar recursos tanto para o chassi motorizado quanto para os implementos acoplados, permitindo a expansão logística sem descapitalizar transportadores autônomos ou frotistas.
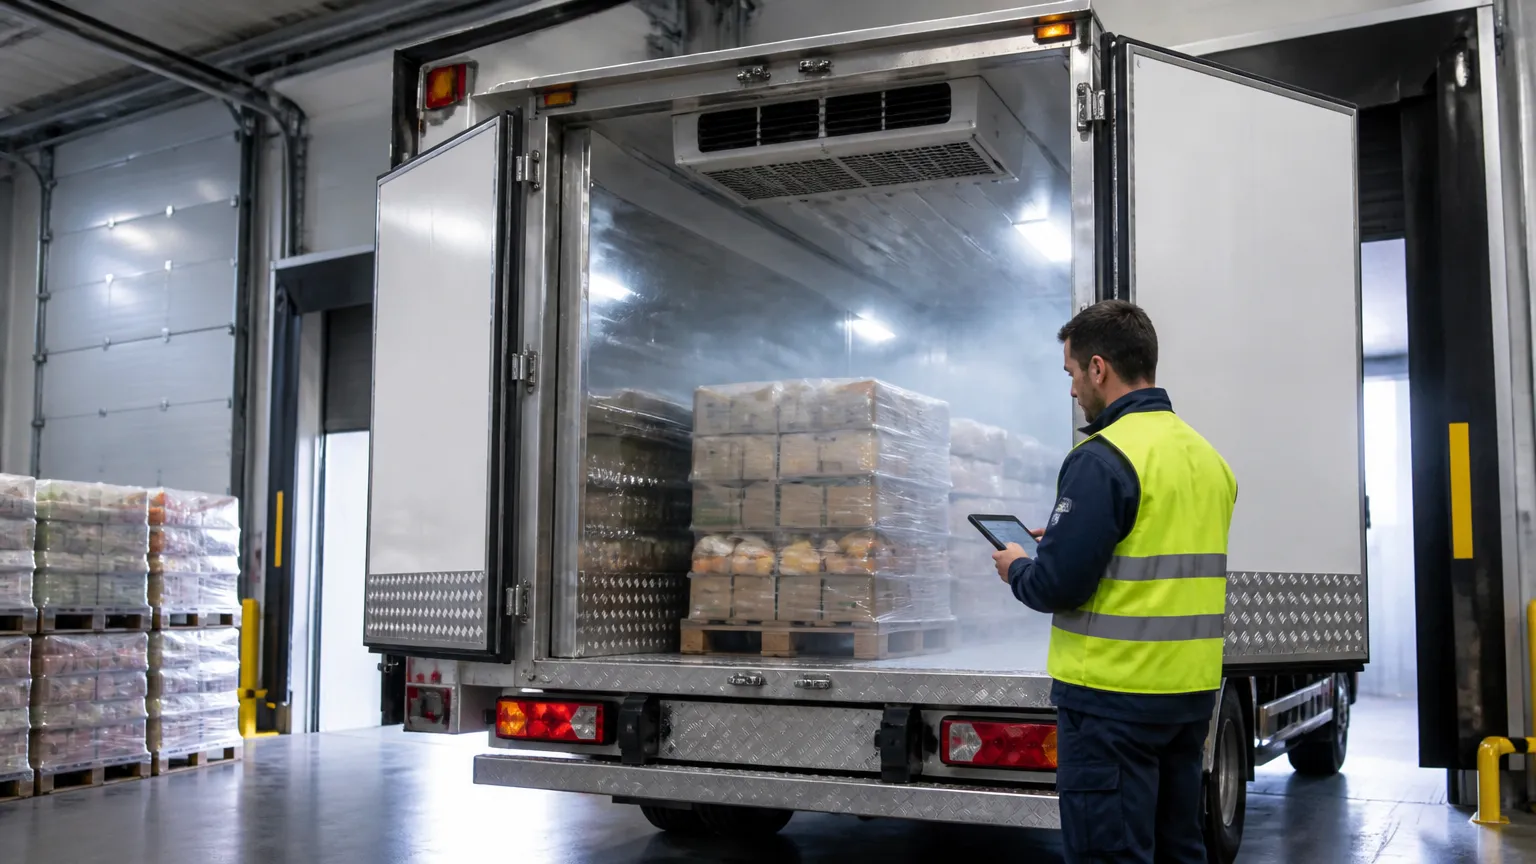
Diferente de utilitários simples, o conjunto frigorificado envolve a integração de dois componentes técnicos fundamentais: o baú isotérmico, construído com painéis de poliuretano de alta densidade para garantir o correto isolamento térmico, e o aparelho de refrigeração, responsável pelo controle estrito da temperatura interna. Em razão de envolver múltiplos fornecedores técnicos, o crédito precisa contemplar a totalidade do conjunto veicular.
Para estruturar essa aquisição, é fundamental entender em detalhes como funciona o financiamento de caminhões no mercado financeiro, que disponibiliza modalidades contratuais específicas:
-
Crédito Direto ao Consumidor (CDC): O veículo fica alienado fiduciariamente à instituição até a quitação, oferecendo previsibilidade de parcelas fixas e possibilidade de amortização antecipada com desconto proporcional de juros.
-
Leasing operacional e financeiro: Funciona como um arrendamento mercantil com opção de compra final, apresentando distinções claras frente ao crédito direto, conforme visto na diferença entre financiamento e leasing de caminhões.
-
Financiamentos com recursos de fomento (como Finame): Linhas voltadas à aquisição de bens de capital de fabricação nacional, com exigência de índices mínimos de nacionalização para o chassi e o conjunto refrigerador.
-
Consórcio contemplado: Alternativa sem incidência de juros nominais, sujeita a taxas de administração, indicada para planejamentos de médio prazo via lances estratégicos.
Durante a análise cadastral, as instituições avaliam métricas técnicas e operacionais rigorosas. A capacidade de carga líquida, a compatibilidade térmica para faixas negativas de temperatura e a comprovação de faturamento são determinantes para estabelecer prazos e limites concedidos.
Compreender o impacto das garantias exigidas e os requisitos de cada contrato é o primeiro passo para estruturar um investimento seguro, sustentável e plenamente alinhado às necessidades da rota logística.
Modalidades de crédito: CDC vs leasing na aquisição de veículos pesados
A estruturação financeira adequada para viabilizar um utilitário de transporte refrigerado exige a análise detalhada dos modelos contratuais disponíveis no mercado. As duas alternativas mais recorrentes para frotistas e transportadores autônomos são o Crédito Direto ao Consumidor (CDC) e o leasing operacional e financeiro, que apresentam impactos operacionais, contábeis e tributários distintos, sendo essencial entender a diferença entre financiamento e leasing de caminhões.
No Crédito Direto ao Consumidor, o veículo é registrado em nome do adquirente desde o início da operação, com alienação fiduciária vinculada à instituição credora. Por outro lado, o leasing mercantil opera como um arrendamento: o bem permanece registrado em nome do arrendador até a liquidação final das parcelas e o exercício da opção de compra pelo valor residual garantido.
|
Eixo de Comparação |
Crédito Direto ao Consumidor (Bancário Tradicional) |
Leasing Mercantil (Arrendamento Tradicional) |
Financia Tudo (Intermediação Consultiva Especializada) |
|---|---|---|---|
|
Custo Efetivo Total (CET) e taxas de juros |
Taxas prefixadas ou pós-fixadas, com incidência de IOF sobre o saldo financiado. |
Isenção de IOF, porém sujeito à incidência de ISS dependendo da praça municipal. |
Mapeamento competitivo entre múltiplos parceiros para obtenção do menor CET global. |
|
Exigência de entrada vs. financiamento integral |
Entrada obrigatória de 10% a 30%, cobrindo raramente o chassi e o implemento juntos. |
Pode dispensar entrada formal, mas restringe o pacote ao conjunto padrão homologado. |
Viabilização de aportes flexíveis com possibilidade de cobrir chassi e baú frigorífico. |
|
Prazos de amortização e flexibilidade |
Prazos rígidos de 36 a 60 meses, com baixa tolerância para renegociação de fluxo de caixa. |
Prazos de 24 a 48 meses, com carências limitadas e estrutura contratual padronizada. |
Prazos ajustados de 24 até 72 meses com cronogramas alinhados à sazonalidade logística. |
|
Modalidade de contratação e suporte |
Trâmite burocrático e análise cadastral individualizada em canal bancário único. |
Exigência de garantias adicionais e processo documental engessado. |
Orientação financeira personalizada para frotistas e motoristas com suporte integral. |
Ao planejar a compra parcelada dessa frota térmica, a assessoria da Financia Tudo simplifica todo o processo ao conectar o cliente a diversas opções de crédito e bancos parceiros, garantindo atendimento consultivo qualificado. Ademais, o gestor de frota deve verificar como reduzir o custo total no financiamento de veículos pesados e considerar fatores fundamentais antes de assinar o contrato:
-
Depreciação contábil: o arrendamento permite abater as contraprestações na apuração do lucro real, enquanto o modelo fiduciário viabiliza a depreciação acelerada do ativo.
-
Subsidiação do implemento: certas linhas permitem incluir o baú isotérmico e o sistema de refrigeração no mesmo contrato de crédito ao buscar alternativas para equipar a frota.
-
Custo de transação: a comparação técnica entre as tarifas administrativas e os seguros embutidos reduz sensivelmente o desembolso final do operador logístico.
Composição do investimento: chassi, baú isotérmico e aparelho de refrigeração
A estruturação orçamentária para viabilizar um utilitário voltado ao transporte frigorificado exige atenção minuciosa, pois o custo total não se restringe à plataforma motriz. Ao buscar o crédito para caminhão refrigerado, o transportador precisa dimensionar três componentes fundamentais, cujas especificações técnicas determinam tanto o valor do aporte quanto a eficiência logística da operação.
Diferente de implementos rodoviários convencionais, a conservação adequada de alimentos congelados, medicamentos e laticínios demanda tecnologia térmica avançada e conformidade regulatória. O investimento global é distribuído entre os seguintes elementos essenciais:
-
Chassi e conjunto mecânico: compreende a cabine, o motor, a transmissão e a capacidade técnica de carga útil, devendo suportar o peso próprio da carroceria refrigerada sem comprometer a estabilidade ou exceder os limites legais de peso por eixo;
-
Baú isotérmico: estrutura construída com painéis termoisolantes em poliuretano injetado ou fibra de vidro de alta densidade, responsável por garantir a estanqueidade térmica e minimizar a troca de calor com o ambiente externo;
-
Aparelho de refrigeração: equipamento acoplado ao motor ou operado por gerador a diesel independente, cuja capacidade assegura o controle rigoroso da faixa de temperatura, variando de cargas resfriadas até ultracongelados.
Em paralelo, o planejamento deve antecipar despesas correlatas que impactam diretamente a viabilidade financeira da frota. A homologação do conjunto junto aos órgãos de trânsito exige emissão de Certificado de Segurança Veicular (CSV) e registro da modificação estrutural. Por conseguinte, o plano de manutenção preventiva deve contemplar revisões periódicas do compressor, substituição de fluídos ecológicos e checagem da vedação das portas, algo indispensável ao avaliar antes de escolher um caminhão para aumentar a rentabilidade do transporte.
Integrar esses três ativos em um único contrato de crédito representa uma excelente estratégia. Essa abordagem permite negociar o chassi e o implemento completo sob as mesmas condições de amortização, simplificando o fluxo de caixa e mitigando desembolsos imprevistos durante a fase de implantação logística do veículo comercial, facilitando saber como calcular o retorno do investimento antes de financiar um caminhão.
Critérios financeiros: Custo Efetivo Total, taxas de juros e capacidade de pagamento
A estruturação orçamentária para a aquisição a prazo dessa composição pesada exige uma análise criteriosa que ultrapassa a simples observação das parcelas nominais. Como o implemento refrigerado demanda um aporte financeiro elevado e contínuo, compreender antecipadamente como calcular o custo real de um financiamento torna-se o pilar central para assegurar a sustentabilidade das operações de transporte térmico.
O indicador determinante para mensurar o impacto real da dívida é o Custo Efetivo Total (CET). Esse coeficiente consolida todas as despesas incidentes na operação creditícia, permitindo uma comparação técnica e transparente entre diferentes propostas de crédito. Para aprofundar a avaliação, vale entender o que é CET e por que ele pode ser mais importante do que a taxa de juros nominal, evitando encargos administrativos e tributários ocultos que oneram o fluxo de caixa.
Para determinar o custo real do contrato e calibrar a capacidade de pagamento, é fundamental discriminar as seguintes variáveis obrigatórias:
-
Taxa de juros e CET: engloba os juros remuneratórios aplicados, o Imposto sobre Operações Financeiras (IOF), tarifas cadastrais e os seguros obrigatórios de proteção patrimonial e prestamista.
-
Manutenção preventiva e custos operacionais: reservas monetárias dedicadas à revisão contínua do motor diesel, higienização do baú isotérmico, reposição de fluídos térmicos e calibração periódica do aparelho de refrigeração.
-
Prazos de amortização e fluxo de receitas: balanceamento entre o tempo total de amortização da dívida e a sazonalidade característica do escoamento de cargas perecíveis, evitando inadimplência em meses de baixa demanda.
-
Exigência de entrada vs. valor financiado: definição do percentual de capital próprio aportado na largada, o que reduz substancialmente o montante principal sujeito a juros compostos.
Diante disso, a equipe de especialistas da Financia Tudo presta consultoria personalizada para avaliar as melhores opções de crédito do mercado, analisando cada perfil para indicar a solução mais econômica e sob medida. O cálculo assertivo da capacidade de pagamento deve pressupor que a parcela mensal do veículo frigorificado não comprometa mais de 25% a 30% da receita líquida estimada do frete. Compreender como os bancos calculam sua capacidade de pagamento é indispensável para suportar flutuações operacionais, assegurando a continuidade da frota.
Passo a passo para estruturar a compra e aprovar a linha de crédito
A consolidação da compra de um veículo comercial refrigerado demanda planejamento para assegurar viabilidade técnica e orçamentária. Como o investimento abrange tanto o chassi quanto o implemento térmico, a organização prévia reduz o tempo de análise cadastral e viabiliza propostas mais vantajosas.
Para obter as melhores condições ao buscar essa linha de crédito para transporte térmico, recomenda-se seguir etapas estruturadas de comprovação fiscal, especificação de implemento e análise de fluxo de caixa operacional:
-
Definição da configuração veicular: quantifique as demandas operacionais determinando a capacidade de carga e isolamento térmico necessários para o transporte seguro de cargas perecíveis. O memorial descritivo deve especificar chassi, baú isotérmico e aparelho de refrigeração, aplicando boas práticas sobre o que avaliar antes de escolher um caminhão para aumentar a rentabilidade do transporte.
-
Consolidação da documentação contábil: estruture a comprovação de renda ou o faturamento empresarial. Frotistas e transportadores autônomos devem reunir balanços patrimoniais, declarações de imposto de renda, Extrato do RNTRC e contratos de frete vigentes, entendendo previamente como comprovar renda e aumentar chances de aprovação no financiamento.
-
Projeção de despesas recorrentes: construa uma planilha orçamentária contemplando a manutenção preventiva e custos operacionais, incluindo trocas de fluidos refrigerantes, calibragem de termostatos, seguro de carga e consumo de combustível rodoviário.
-
Equalização do capital de entrada: calcule a reserva financeira inicial. Aportes equivalentes a 20% ou 30% do valor do bem reduzem expressivamente a incidência de juros compostos e ampliam a margem de aprovação cadastral.
-
Comparação das propostas bancárias: analise minuciosamente os coeficientes contratuais, priorizando o exame comparativo entre diferentes modalidades, como Crédito Direto ao Consumidor ou leasing mercantil, consultando as diretrizes de como comparar propostas de financiamento de caminhão entre diferentes bancos.
Após reunir esses elementos, o suporte especializado garante que o dossiê atenda aos parâmetros de conformidade exigidos pelas instituições financeiras. O alinhamento correto entre receita operacional e desembolso mensal consolida a aquisição do ativo sem comprometer a estabilidade do negócio de transportes.
Conclusão
A estruturação financeira voltada para o transporte térmico demanda rigor analítico. Adquirir esse veículo envolve integrar chassi, baú isotérmico e aparelho de refrigeração sem descuidar do Custo Efetivo Total, protegendo a margem operacional das viagens.
A escolha correta entre Crédito Direto ao Consumidor e leasing estabelece o equilíbrio contábil do negócio, facilitando a gestão da depreciação e das reservas de manutenção com previsibilidade de caixa. Essa avaliação criteriosa evita sobressaltos e garante longevidade à operação de transporte.
Para obter condições competitivas sem burocracia, o suporte especializado é essencial. A Financia Tudo atua como uma plataforma de soluções financeiras que intermedeia o acesso de autônomos e frotistas às melhores oportunidades de crédito, conectando clientes a múltiplos parceiros com agilidade, transparência e segurança em todo o processo.
Alinhar planejamento orçamentário à orientação consultiva qualificada garante rentabilidade e solidez ao seu financiamento de caminhão frigorífico. Com a estratégia adequada, a expansão da frota refrigerada consolida-se de forma estruturada e rentável.
Perguntas Frequentes
É possível financiar o chassi e o baú frigorífico no mesmo contrato?
Sim. Modalidades como Crédito Direto ao Consumidor (CDC) e linhas voltadas a bens de capital permitem unificar o chassi comercial, o baú isotérmico e o aparelho de refrigeração em uma única cédula de crédito. Essa consolidação centraliza o cronograma de amortização, simplificando o controle financeiro mensal e alinhando as garantias do veículo refrigerado perante as instituições parceiras.
Qual a documentação necessária para autônomos aprovarem o crédito?
Motoristas autônomos precisam apresentar documento de identificação com CPF, comprovante de residência atualizado, Registro Nacional de Transportadores Rodoviários de Cargas (RNTRC) ativo, declaração de Imposto de Renda e extratos bancários dos últimos meses. Contratos recorrentes de frete ou cartas de intenção de embarcadores também fortalecem a comprovação de renda e a análise cadastral.
Qual é o percentual médio de entrada exigido para caminhões frigoríficos?
A exigência costumeira do mercado oscila entre 10% e 30% do valor integral do conjunto veicular, contemplando a plataforma mecânica e os equipamentos térmicos. Um aporte inicial mais robusto reduz significativamente a incidência de juros compostos no saldo devedor, diminuindo o Custo Efetivo Total e aumentando o índice de aprovação da proposta de crédito.
O leasing operacional vale a pena para o transporte de cargas perecíveis?
O leasing operacional e financeiro é altamente vantajoso para empresas tributadas pelo Lucro Real, pois possibilita a dedução integral das contraprestações mensais como despesa operacional da atividade logística. No entanto, é fundamental avaliar eventuais limitações de quilometragem rodada e a taxa de desgaste dos implementos isotérmicos nas rotas habituais antes da contratação definitiva.