A busca por recursos financeiros por meio do refinanciamento exige atenção aos critérios de avaliação patrimonial praticados pelas instituições credoras. Compreender os fatores que reduzem valor do veículo é indispensável para evitar divergências entre a expectativa do proprietário e o montante efetivamente disponibilizado pelas mesas de crédito bancárias.
Variáveis como quilometragem rodada, histórico de avarias e pendências administrativas determinam o deságio sobre as tabelas referenciais do mercado. Nesse cenário, a Financia Tudo oferece suporte completo para orientar o proponente sobre cada fase pericial, viabilizando análises transparentes e ajustadas ao perfil de cada patrimônio.
Neste guia, você compreenderá as métricas estatísticas da Tabela FIPE, as exigências de vistoria cautelar e as melhores práticas para valorizar o seu bem antes de submetê-lo à contratação da garantia.
Sumário
-
Como a Tabela FIPE e a depreciação de mercado orientam a avaliação inicial
-
Principais fatores que reduzem valor do veículo na vistoria e análise física
-
Comparativo de impacto: sinistro, leilão e débitos versus conservação mecânica
-
Exigências de laudo cautelar, gravame e documentação para composição da garantia
-
Boas práticas para valorizar o bem e garantir melhores condições de crédito
Como a Tabela FIPE e a depreciação de mercado orientam a avaliação inicial
A concessão de crédito com garantia automotiva exige uma análise criteriosa sobre o valor real de liquidação do bem. As instituições financeiras utilizam parâmetros estatísticos e mercadológicos padronizados para estabelecer o montante máximo que pode ser liberado em uma operação de crédito ou refinanciamento de veículos. A base dessa precificação parte de referenciais públicos consolidados, combinados à dinâmica de oferta e demanda do setor automotivo.
A Tabela FIPE, desenvolvida pela Fundação Instituto de Pesquisas Econômicas, representa o principal termômetro inicial adotado pelo mercado nacional para calcular a média de preços praticados. No entanto, o valor divulgado serve apenas como teto teórico referencial. Diversos elementos desvalorizadores são aplicados pelas mesas de crédito para ajustar essa métrica à realidade operacional do automóvel em soluções de empréstimo com garantia.
A precificação inicial considera os seguintes pilares técnicos e estatísticos:
-
Ano de fabricação e desvalorização mercadológica: Modelos mais antigos apresentam curvas de depreciação aceleradas, impactando o percentual de liberação de recursos pelas instituições.
-
Volume de liquidez do modelo: Veículos com baixa procura no mercado secundário sofrem deságio preventivo maior para mitigar riscos de inadimplência.
-
Curva de desvalorização setorial: Categorias específicas, como importados ou versões com motorização fora de linha, registram perdas percentuais mais acentuadas em relação ao preço médio tabelado.
-
Defasagem temporal de mercado: A flutuação mensal dos índices de referência pode antecipar perdas de valor antes mesmo da vistoria física do bem.
Compreender essa métrica inicial permite ao proprietário estimar com maior precisão o percentual de liberação sobre a tabela de referência que as instituições concedem. Por conseguinte, esse cálculo preliminar define a base sobre a qual incidirão as etapas subsequentes de checagem física, estrutural e documental do veículo.
Principais fatores que reduzem valor do veículo na vistoria e análise física
Durante o processo de avaliação para concessão de crédito com garantia ou refinanciamento, as instituições financeiras realizam uma criteriosa checagem estrutural e mecânica. Compreender essas variáveis desfavoráveis é essencial para evitar surpresas na precificação do bem e garantir que a proposta financeira reflita o real estado do automóvel.
A etapa presencial ou digital de inspeção investiga o nível de desgaste dos componentes e a integridade de elementos estruturais primordiais para a segurança viária. Entender como funciona a vistoria do veículo no processo de empréstimo com garantia ajuda a evitar que a margem de liquidez estimada diminua, impactando diretamente o montante liberado no contrato de crédito.
Os principais aspectos observados pelos peritos técnicos incluem:
-
Estado de conservação da lataria e mecânica: Amassados expressivos, riscos profundos, sinais de corrosão, desalinhamento de peças e ruídos anormais no conjunto de suspensão, transmissão ou motor afetam expressivamente o parecer técnico.
-
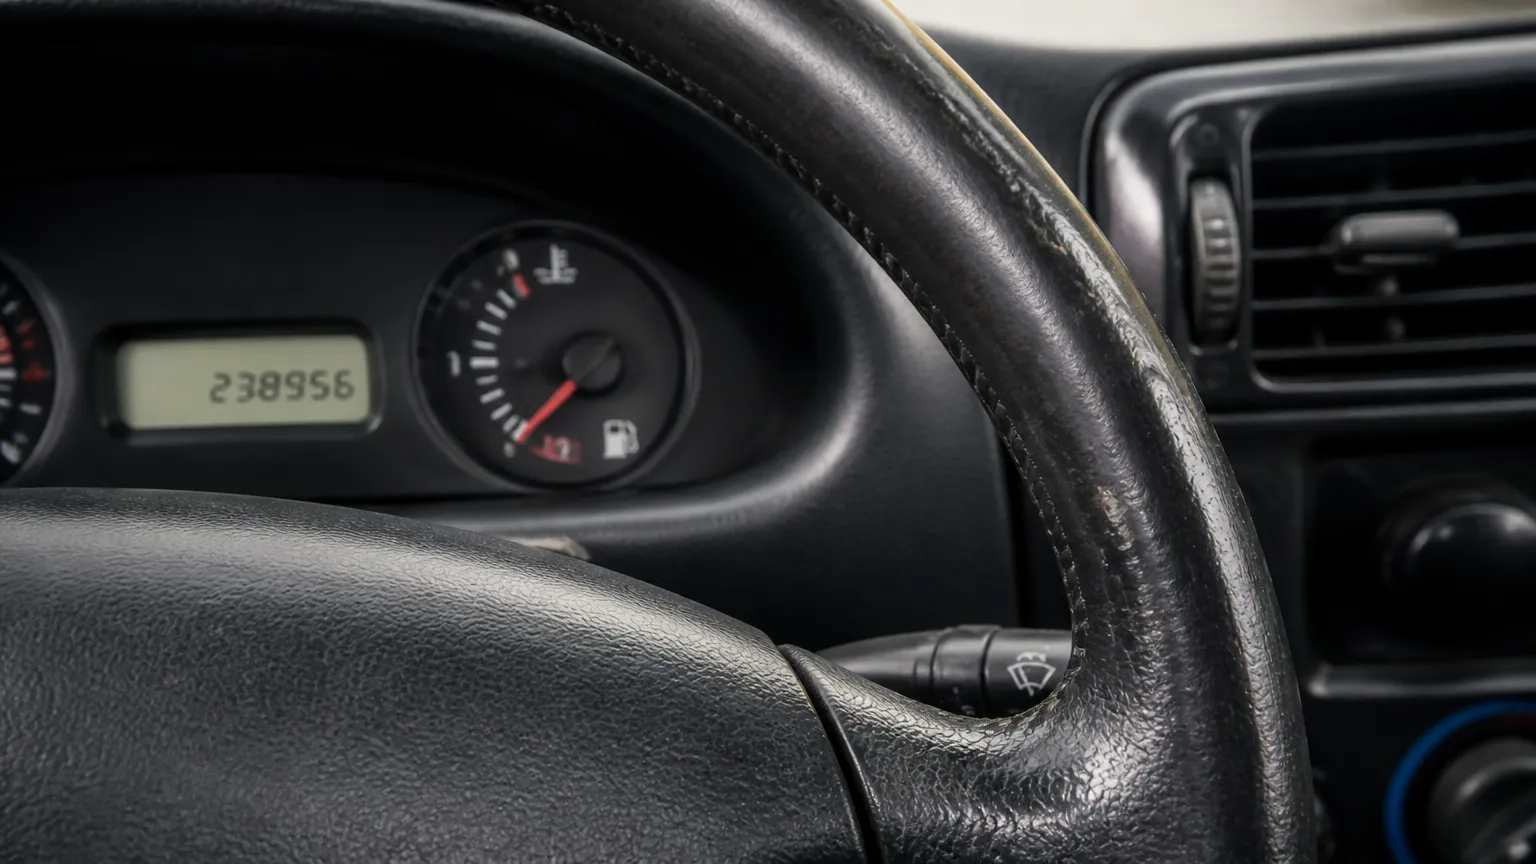
Quilometragem acumulada: Níveis de rodagem desproporcionais ao tempo de circulação indicam desgaste severo dos sistemas internos, depreciando a estimativa de durabilidade das peças de desgaste natural.
-
Estrutura das colunas e longarinas: Danos em pontos de sustentação, cortes na carroceria ou indícios de soldas não originais comprometem a integridade em colisões, reduzindo drasticamente o valor de mercado.
-
Conjunto óptico e vidros: Faróis desemparelhados, trincas no para-brisa ou ausência de numeração gravada nos vidros geram exigências adicionais de substituição e apontamentos desfavoráveis no relatório.
-
Pneus e itens de segurança: Rodagem excessiva além dos limites técnicos de profundidade dos sulcos, pneus com desgastes irregulares ou estepe danificado diminuem a nota final de conformidade.
O resultado da vistoria veicular e vistoria cautelar consolida todas essas variáveis físicas em uma pontuação técnica, esclarecendo também quais características do veículo influenciam o valor disponível em operações com garantia. Sob essa ótica, quanto melhor preservado o conjunto mecânico e estético, mais favorável será o índice de aprovação da garantia, viabilizando limites operacionais mais vantajosos e taxas proporcionais ao excelente estado de conservação do patrimônio.
Comparativo de impacto: sinistro, leilão e débitos versus conservação mecânica
Na composição do valor de garantia de um automóvel, diferentes elementos afetam a precificação final praticada pelas instituições. Compreender os motivos de desvalorização permite ao proprietário antecipar correções e buscar canais com critérios mais abrangentes de aceitação para seu patrimônio.
As inconsistências estruturais e documentais costumam provocar depreciações severas, ao passo que o desgaste mecânico periódico pode ser mitigado por manutenções preventivas. Dentre os principais aspectos analisados pelas entidades financeiras, destacam-se:
-
Histórico de sinistros e leilão: entender se um carro com sinistro pode ser usado como garantia é essencial, pois danos de média ou grande monta costumam inviabilizar a contratação ou impor deságios expressivos sobre o bem.
-
Vistoria cautelar e laudo pericial: a realização prévia de uma checagem técnica identifica adulterações no chassi, cortes estruturais e soldas na carroceria que reduzem a segurança do condutor.
-
Documentação e pendências financeiras: débitos de IPVA, taxas de licenciamento ou multas em atraso diminuem o montante líquido repassado na operação.
-
Alienação fiduciária e gravame: impedimentos jurídicos que exigem quitação ou refinanciamento específico para a constituição da nova garantia.
Abaixo, comparam-se os impactos dessas variáveis em diferentes abordagens de mercado frente às alternativas intermediadas por especialistas:
|
Eixo de Avaliação |
Modelos Tradicionais de Mercado |
Venda Direta Informal |
Financia Tudo (Intermediação Especializada) |
|---|---|---|---|
|
Percentual de liberação sobre a tabela de referência |
Limitações rígidas entre 50% e 70% da Tabela FIPE para bens com histórico |
Deságios agressivos de 30% a 50% devido à desconfiança mecânica |
Possibilidade de alcançar até 90% da FIPE conforme o perfil cadastral |
|
Rigor dos critérios de vistoria e laudo cautelar |
Reprovação imediata para qualquer apontamento estrutural ou histórico de leilão |
Avaliação empírica sem suporte técnico formal, gerando insegurança |
Consultoria técnica personalizada para direcionar a instituições adequadas |
|
Flexibilidade na aceitação de veículos com maior tempo de uso |
Restrição severa para modelos com mais de dez anos de fabricação |
Ampla aceitação, porém com perda substancial de liquidez e capital |
Acesso a múltiplos parceiros bancários com políticas flexíveis de idade |
|
Transparência nas taxas e custos de avaliação do bem |
Custos periciais embutidos sem detalhamento prévio ao solicitante |
Ausência de taxas formais, mas compensadas por valores de compra muito baixos |
Orientações para regularização com total clareza sobre encargos e tarifas |
Exigências de laudo cautelar, gravame e documentação para composição da garantia
A formalização de um automóvel como lastro em operações de crédito requer a validação de sua conformidade regulatória e física. As instituições financeiras implementam auditorias minuciosas para certificar que o patrimônio possui liquidez jurídica, garantindo que não existam impedimentos legais para a alienação fiduciária e o registro do gravame no Sistema Nacional de Gravames.
A realização da vistoria cautelar e laudo pericial constitui uma das principais etapas desse processo. Essa perícia técnica verifica a originalidade dos pontos de identificação veicular, a integridade da estrutura física monobloco e o histórico de sinistros e leilão. Irregularidades estruturais ou apontamentos administrativos constam entre os principais motivos de depreciação do laudo, podendo limitar a margem de crédito concedida ou até inviabilizar o aceite da garantia pela instituição credora.
Para assegurar uma análise ágil e favorável na precificação do bem, determinados requisitos documentais e periciais devem ser rigorosamente atendidos:
-
Laudo de vistoria cautelar aprovado: confirma a ausência de adulterações no chassi, motor, numeração de vidros e atesta que as longarinas e colunas estruturais permanecem intactas sem reparos pesados.
-
Quitação de pendências fiscais: comprovação de regularidade quanto ao pagamento do IPVA, taxa de licenciamento anual e inexistência de multas ativas vinculadas ao registro do automóvel.
-
Desimpedimento de gravame anterior: caso o automóvel tenha sido financiado previamente, é obrigatória a baixa formal do registro restritivo perante o órgão executivo de trânsito estadual, sendo fundamental compreender como funciona o processo de veículo alienado e regularização.
-
Certidão de propriedade atualizada: emissão do Certificado de Registro e Licenciamento de Veículo em formato eletrônico em nome do próprio proponente da operação.
A verificação da documentação e pendências financeiras protege ambas as partes na operação. Um automóvel com documentação plenamente regularizada e laudo pericial sem ressalvas obtém uma classificação de risco significativamente menor, resultando em maior percentual de liberação sobre o valor de referência nas modalidades de financiamento e processos operacionais muito mais céleres.
Boas práticas para valorizar o bem e garantir melhores condições de crédito
Preparar o automóvel antes de submetê-lo à análise de crédito é uma estratégia indispensável para mitigar a depreciação e obter propostas mais vantajosas. Quando o proprietário adota medidas preventivas para eliminar pendências e restaurar aspectos visuais e funcionais, a avaliação pericial reflete um valor de mercado muito mais próximo ao teto das tabelas referenciais, assegurando limites maiores de liberação financeira sob alienação fiduciária.
Para contornar os pontos críticos de desvalorização e entender quais características do veículo influenciam o valor disponível, recomenda-se adotar os seguintes cuidados práticos:
-
Regularização de débitos e restrições: Quite antecipadamente encargos como IPVA, taxa de licenciamento e eventuais multas, garantindo que o documento esteja atualizado e livre de gravames prévios ou bloqueios administrativos.
-
Manutenção preventiva e histórico documental: Reúna comprovantes de revisões periódicas ao compreender a relevância da manutenção preventiva no seu veículo, mantendo notas fiscais de peças genuínas, alinhamento e bom estado dos pneus.
-
Estética e reparação de avarias: Realize serviços de martelinho de ouro para pequenos amassados, polimento da pintura e higienização interna completa, eliminando odores e manchas no estofamento.
-
Verificação prévia via laudo pericial: Solicite uma checagem preventiva em empresas credenciadas para certificar a originalidade estrutural antes de realizar a inspeção oficial.
A apresentação impecável do bem associada a uma documentação plenamente regularizada transmite solidez cadastral aos analistas de risco das instituições financeiras. Diante disso, esse cuidado reduz o risco percebido na operação de refinanciamento, viabilizando margens superiores de crédito, prazos estendidos para amortização e taxas de juros substancialmente mais competitivas.
Conclusão
A avaliação de um automóvel como garantia exige conformidade mecânica, física e documental. Compreender o impacto da Tabela FIPE, quilometragem acumulada e histórico de sinistros ajuda a preservar o valor do bem antes da submissão pericial. Manter revisões em dia e débitos regularizados aumenta a confiabilidade patrimonial perante as instituições credoras.
A Financia Tudo é uma plataforma de soluções financeiras que conecta clientes a diversos parceiros bancários, oferecendo atendimento consultivo e personalizado para encontrar propostas vantajosas com agilidade e transparência.
Para obter condições sob medida e mitigar os fatores que reduzem valor do veículo, faça uma simulação com a Financia Tudo e direcione sua proposta às melhores alternativas do mercado. Essa intermediação qualificada facilita todo o processo de aprovação e formalização do crédito.
Perguntas Frequentes
A quilometragem acumulada elevada impede a aprovação da garantia?
A quilometragem acumulada elevada não impede a aprovação do crédito, mas provoca deságio sobre a Tabela FIPE. As instituições bancárias avaliam a média de rodagem anual em relação ao ano de fabricação; quando o desgaste mecânico geral é compensado por revisões preventivas comprovadas, o impacto negativo na avaliação pericial é bastante reduzido.
Automóveis com histórico de sinistros e leilão são aceitos como garantia?
Veículos com histórico de sinistros e leilão enfrentam restrições em grande parte do mercado tradicional, gerando deságios expressivos. No entanto, quando a vistoria cautelar comprova que a estrutura monobloco, colunas e longarinas permanecem íntegras sem danos graves, determinadas instituições financeiras parceiras viabilizam a aprovação mediante análise individualizada.
Como débitos de IPVA e multas afetam a liberação dos recursos?
A existência de documentação e pendências financeiras (IPVA/multas) impede o registro da alienação fiduciária no órgão executivo de trânsito. Para viabilizar o contrato, as instituições exigem a quitação prévia pelo proprietário ou descontam o montante devido diretamente do saldo aprovado do crédito, liberando o restante líquido após a regularização.
Qual o impacto do estado de conservação da lataria e mecânica na análise pericial?
O estado de conservação da lataria e mecânica influencia diretamente a nota atribuída no laudo de vistoria. A presença de riscos profundos, amassados, ruídos na transmissão, problemas de suspensão ou pneus desgastados reduz a liquidez imediata do bem, fazendo com que a instituição diminua o percentual liberado sobre o valor referencial de mercado.